当前位置:首页
/
其他报告
/
报告详情
全球市场观察
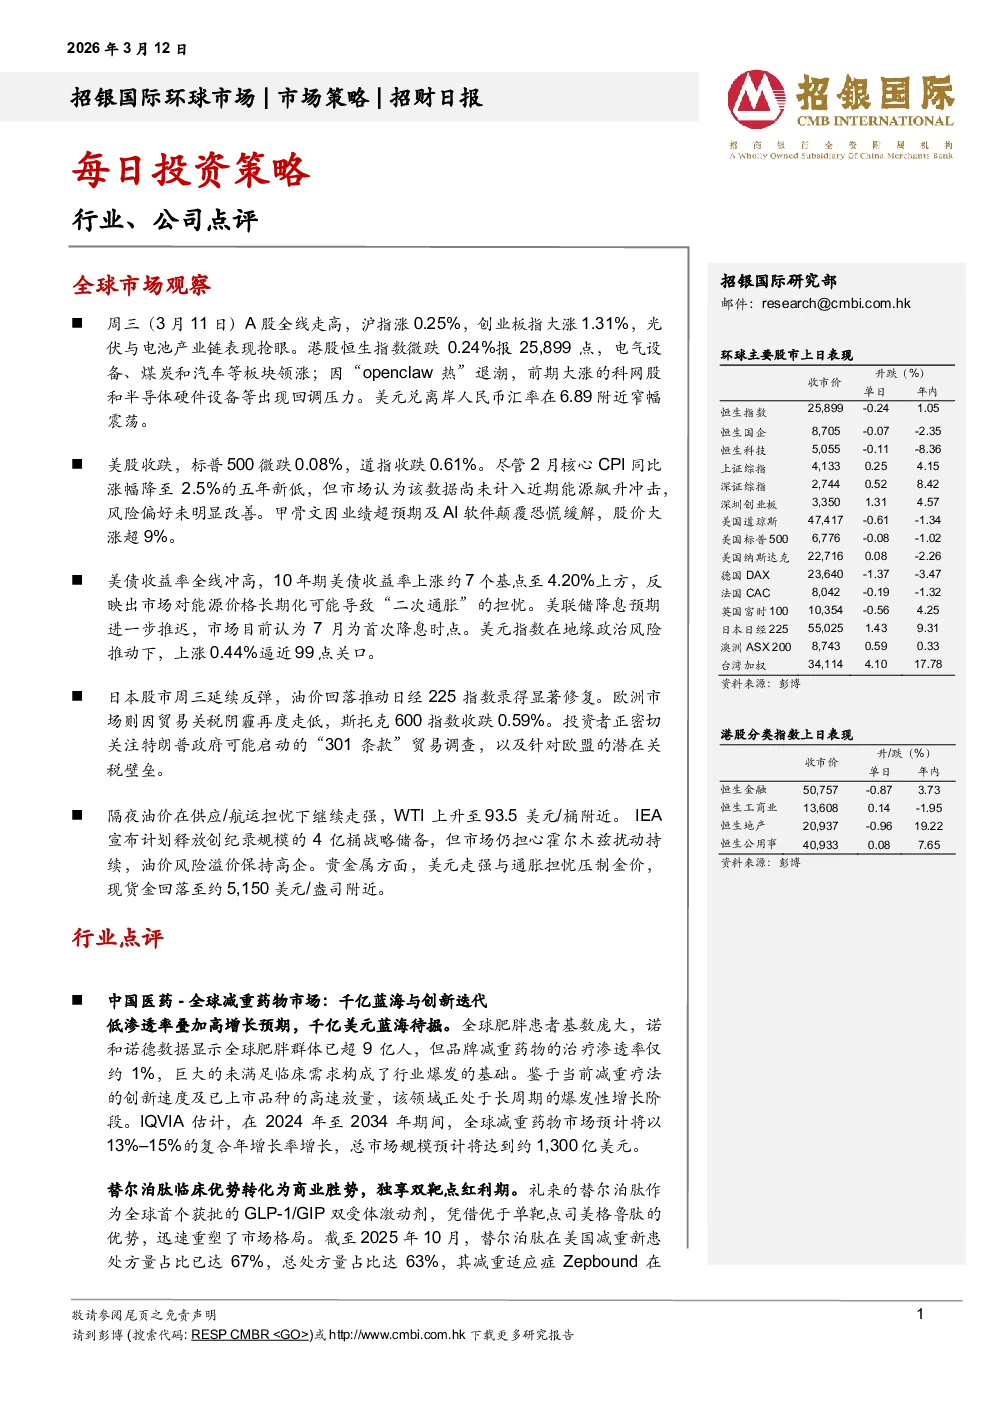
A股 :周三全线走高,沪指涨0.25%,创业板指大涨1.31%,光伏与电池产业链表现抢眼。港股 :恒生指数微跌0.24%报25,899点,电气设备、煤炭和汽车等板块领涨;科网股和半导体硬件设备因“openclaw热”退潮出现回调压力。美股 :收跌,标普500微跌0.08%,道指收跌0.61%。2月核心CPI同比涨幅降至2.5%的五年新低,但市场认为该数据尚未计入近期能源飙升冲击,风险偏好未明显改善。甲骨文因业绩超预期及AI软件颠覆恐慌缓解,股价大涨超9%。美债 :收益率全线冲高,10年期美债收益率上涨约7个基点至4.20%上方,反映出市场对能源价格长期化可能导致“二次通胀”的担忧。美联储降息预期进一步推迟,市场目前认为7月为首次降息时点。其他市场 :日本股市延续反弹,日经225指数录得显著修复;欧洲市场因贸易关税阴霾再度走低,斯托克600指数收跌0.59%。投资者正密切关注特朗普政府可能启动的“301条款”贸易调查,以及针对欧盟的潜在关税壁垒。油价 :隔夜油价在供应/航运担忧下继续走强,WTI上升至93.5美元/桶附近。IEA宣布计划释放创纪录规模的4亿桶战略储备,但市场仍担心霍尔木兹扰动持续,油价风险溢价保持高企。贵金属 :美元走强与通胀担忧压制金价,现货金回落至约5,150美元/盎司附近。
行业点评:中国医药-全球减重药物市场
市场潜力 :全球肥胖患者基数庞大,但品牌减重药物的治疗渗透率仅约1%,巨大的未满足临床需求构成了行业爆发的基础。预计2024年至2034年期间,全球减重药物市场将以13%–15%的复合年增长率增长,总市场规模预计将达到约1,300亿美元。替尔泊肽 :作为全球首个获批的GLP-1/GIP双受体激动剂,凭借优于单靶点司美格鲁肽的优势,迅速重塑了市场格局。在美国减重新患处方量占比已达67%,总处方量占比达63%,其减重适应症Zepbound在2025年销售额激增175%至135亿美元。医保覆盖与价格 :美国市场正迎来减肥药支付端的结构性改善,商业保险与公共保险的覆盖面正在逐步扩大。Medicare Part D已开始覆盖伴有心血管疾病或阻塞性睡眠呼吸暂停等并发症的减重治疗,且更多试点项目正在推进。同时,减重药物终端价格的大幅下降,提升了医保纳入的意愿。技术迭代 :未来突破集中在四大核心:长效化(如辉瑞月制剂GLP-1和胰淀素、安进GLP-1激动剂/GIP拮抗剂)、口服化(如礼来Orforglipron及硕迪生物Aleniglipron)、强效化(如礼来三靶点激动剂Retatrutide)、减脂增肌(如Wave Life Sciences及Arrowhead的小核酸药物)。重点关注公司 :辉瑞、硕迪生物、礼来、Wave Life Sciences、Arrowhead。
公司点评:加科思(1167 HK)
JAB-23E73 :展现出了高度差异化的安全性特征和令人鼓舞的早期疗效。与RVMD的RMC-6236等竞品相比具有更优的安全性,早期疗效信号令人鼓舞,具备成为重磅药物的潜力。预计JAB-23E73经风险调整后的全球峰值销售额将达到21亿美元。临床数据 :在中国的Ph1临床试验的9个剂量组中,共入组了42名患者。JAB-23E73的≥3级治疗相关不良事件(TRAE)发生率为11.9%,显著低于RMC-6236。在≥160mg QD队列中,有13名2L+ PDAC患者可评估,实现了38.5%(5/13)的ORR,优于RMC-6236。未来计划 :JAB-23E73联合化疗一线治疗PDAC的Ph1b/III期临床试验已获得国家药监局批准。计划于2026年上半年启动JAB-23E73单药二线治疗PDAC的Ph2临床试验,随后于2026年下半年在中国启动二线治疗PDAC的关键性试验。美国的Ph1临床试验仍在进行中。财务状况 :资本充足,足以支持其广泛的临床管线。截至2025年底,公司报告的现金余额为11.3亿元人民币,债务仅为9,500万元人民币。预计于2026年第一季度收到阿斯利康的10亿美元首付款。维持评级 :维持“买入”评级,目标价为10.34港元。