当前位置:首页
/
其他报告
/
报告详情
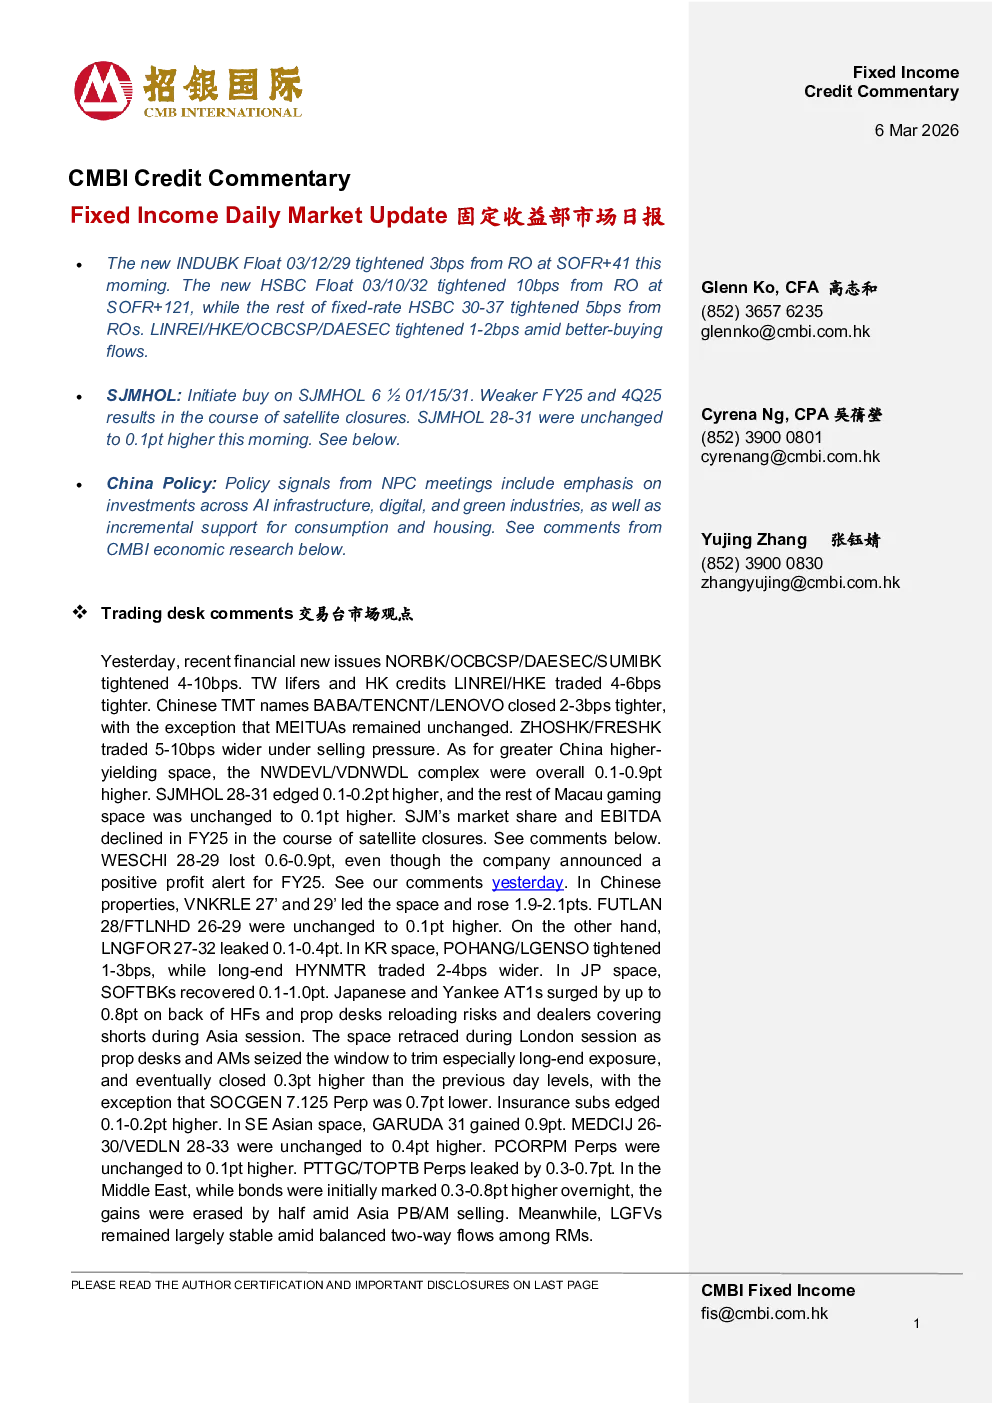
固定收益部市场日报
市场动态
新发行的INDUBK和HSBC浮息债分别加息3个基点和10个基点。
LINREI/HKE/OCBCSP/DAESEC等固定利率债券小幅加息1-2个基点。
近期发行的NORBK/OCBCSP/DAESEC/SUMIBK等债券加息4-10个基点。
台湾寿险和香港信用债LINREI/HKE交易利率收紧4-6个基点。
中国互联网公司BABA/TENCNT/LENOVO等交易利率收紧2-3个基点,唯美图不变。
ZHOSHK/FRESHK在卖压下交易利率扩大5-10个基点。
中国内地高收益空间中,NWDEVL/VDNWDL复合体整体上涨0.1-0.9个基点。
SJMHOL 28-31期债券上涨0.1-0.2个基点,澳门博彩空间其他债券上涨0.1个基点。
WESCHI 28-29期债券下跌0.6-0.9个基点,尽管公司发布2025年盈利预警。
中国房地产行业中,VNKRLE 27'和29'期债券领涨,上涨1.9-2.1个基点。
FUTLAN 28/FTLNHD 26-29期债券上涨0.1-0.1个基点,LNGFOR 27-32期债券下跌0.1-0.4个基点。
韩国市场中,POHANG/LGENSO加息1-3个基点,HYNMTR长期限债券扩大2-4个基点。
日本市场中,SOFTBKs上涨0.1-1.0个基点,日本和扬基AT1s在亚洲时段因基金和自营台重新加载风险而上涨,伦敦时段因自营台和资产管理公司削减头寸而回落,最终上涨0.3个基点,唯SOCGEN 7.125 Perp期债券下跌0.7个基点。
保险子公司交易利率上涨0.1-0.2个基点。
东南亚市场中,GARUDA 31期债券上涨0.9个基点,MEDCIJ 26-30/VEDLN 28-33期债券上涨0.4个基点,PCORPM Perps不变,PTTGC/TOPTB Perps下跌0.3-0.7个基点。
中东市场中,债券最初上涨0.3-0.8个基点,但随后因亚洲做市商/资产管理公司卖盘而回落一半,LGFVs保持稳定。
宏观新闻回顾
美股三大指数周四下跌,初申职位数为213k,低于市场预期的215k,美债收益率上升。
分析员市场观点
SJMHOL: 维持买入评级,尽管2025财年和2025年第四季度业绩疲软,但债券风险回报更具吸引力。SJMHOL 6 ½ 01/15/31期债券交易收益率6.8%,而4.85 01/27/28期债券交易收益率6.0%。推荐STCITY6 ½ 01/15/28和STCITY 5 01/15/29期债券。SJM: 2025财年市场份额、调整后EBITDA和调整后EBITDA利润率下降,因卫星赌场关闭、竞争加剧和赢率下降。公司自2025年7月以来关闭了8家卫星赌场,其中8家中有7家在2025年第四季度关闭。2025财年调整后EBITDA下降15%至32亿港元。考虑到智能桌和其他政府招标承诺的45亿港元一次性费用,调整后EBITDA下降幅度更为温和,约为3%。中国政策: 2026年政府工作报告显示增长目标下调至“4.5-5%”区间,财政赤字略弱,投资成为政策重点,消费和房地产支持符合预期,再通胀目标更加明确,强调价格正常化。
新发行情况
在岸发行:昨日发行120只信用债,规模930亿人民币,当月累计发行339只信用债,规模2790亿人民币,同比增长20.1%。
新闻与市场动态
中国设定2026年GDP增长目标为4.5%-5%,将努力稳定房地产市场。
中国LGFVs已超过82%完成政府债务清理。
ACEN计划在菲律宾建设2.66亿美元的电池储能系统。
HD Hyundai Heavy赢得10亿美元订单,建造四艘LNG运输船。
JD.com 2025年EBITDA同比下降65%,至183.4亿人民币(约26.6亿美元)。
NIO计划重振其欧洲业务,从直销模式转向以经销商为主导的模式。
日产可能关闭英国工厂,因欧盟补贴争议。