全球市场观察
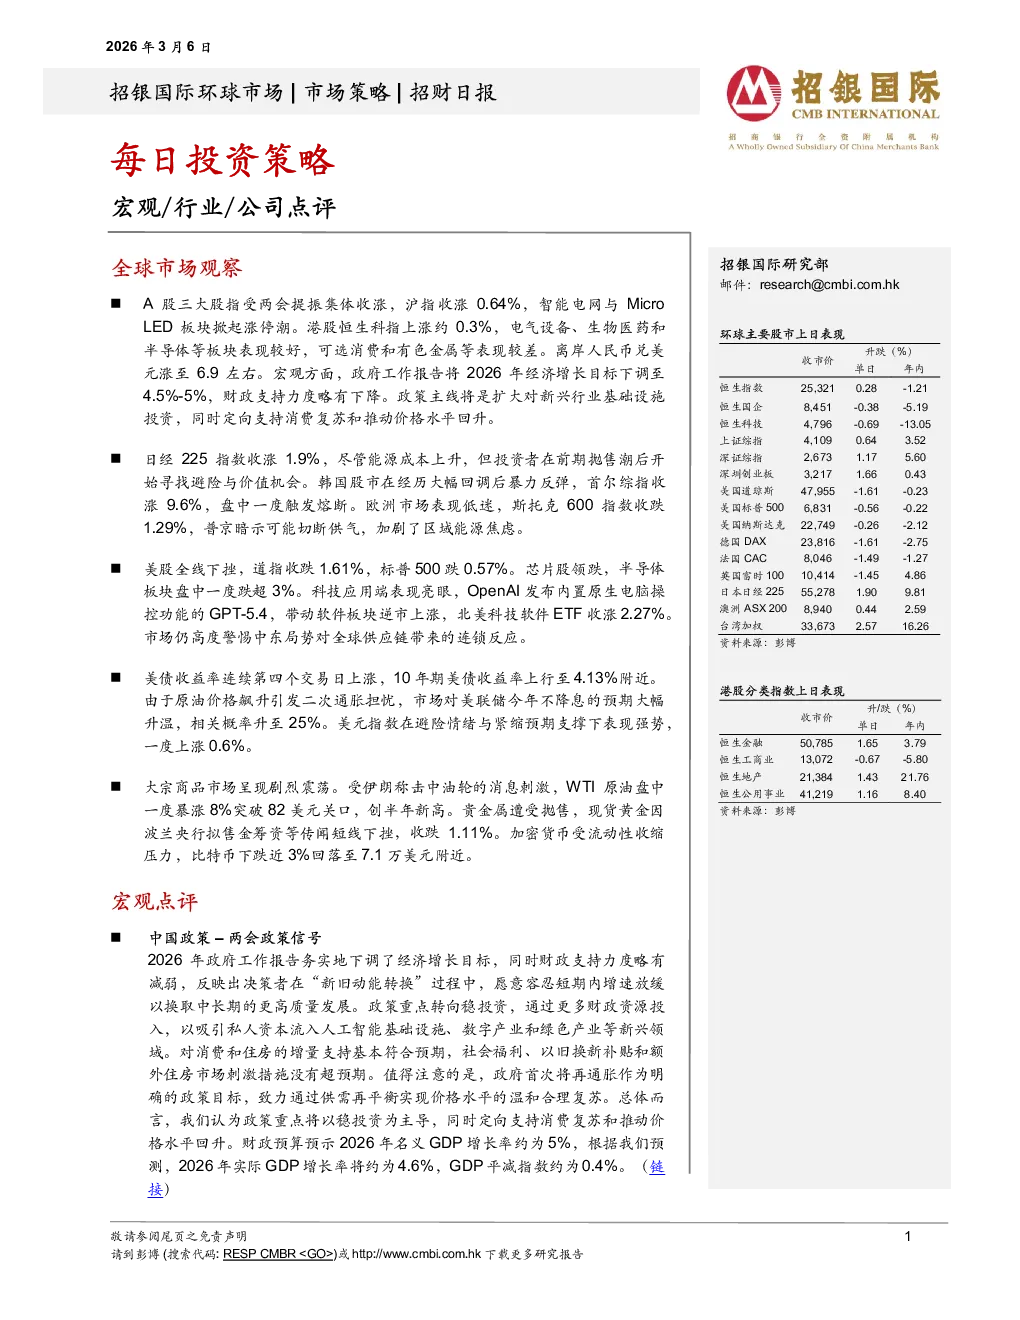
- A股:三大股指受两会提振收涨,沪指涨0.64%,智能电网与MicroLED板块掀起涨停潮。
- 港股:恒生科指上涨约0.3%,电气设备、生物医药和半导体板块表现较好,可选消费和有色金属表现较差。
- 日经225指数:收涨1.9%,投资者寻找避险与价值机会。
- 韩国股市:首尔综指收涨9.6%,盘中一度触发熔断。
- 欧洲市场:斯托克600指数收跌1.29%,普京暗示可能切断供气,加剧区域能源焦虑。
- 美股:全线下挫,道指收跌1.61%,标普500跌0.57%,芯片股领跌,科技应用端表现亮眼。
- 美债收益率:10年期美债收益率上行至4.13%附近,市场对美联储今年不降息的预期升温。
- 美元指数:表现强势,一度上涨0.6%。
- 大宗商品市场:WTI原油盘中一度暴涨8%,创半年新高;贵金属遭受抛售,现货黄金收跌1.11%;比特币下跌近3%。
宏观点评
- 中国政策:2026年经济增长目标下调至4.5%-5%,财政支持力度略有下降,政策主线转向扩大对新兴行业基础设施投资,定向支持消费复苏和推动价格水平回升。
- 美国经济:2月服务业PMI扩张速度创近3年新高,通胀放缓,就业企稳,重申对上半年美国经济的乐观预期,预计美联储今年仅6月降息一次25个基点。
行业点评
- 中国汽车行业:终端折扣持续提升,一季度主机厂盈利承压,造车新势力与传统车企均面临折扣压力,比亚迪新技术推广提供重要经验。
- 宝马和奔驰:折扣收窄,经销商新车毛利率有望转正,但竞争加剧将带来额外压力。
公司首发/点评
- 重塑能源(2570 HK):新一轮补贴或成短期股价催化剂,燃料电池在重卡领域或成为有效补充,经济性临界点或在2027年到来,首次覆盖予以“买入”评级,目标价80港元。
- 京东集团(JD US):4Q25业绩超预期,高基数下推动2026年核心业务盈利稳健增长,维持“买入”评级,目标价47.5美元。
- 哔哩哔哩(BILI US):4Q25业绩亮眼,AI驱动社区健康发展与商业化能力持续提升,维持“买入”评级,目标价30.5美元。