全球市场观察
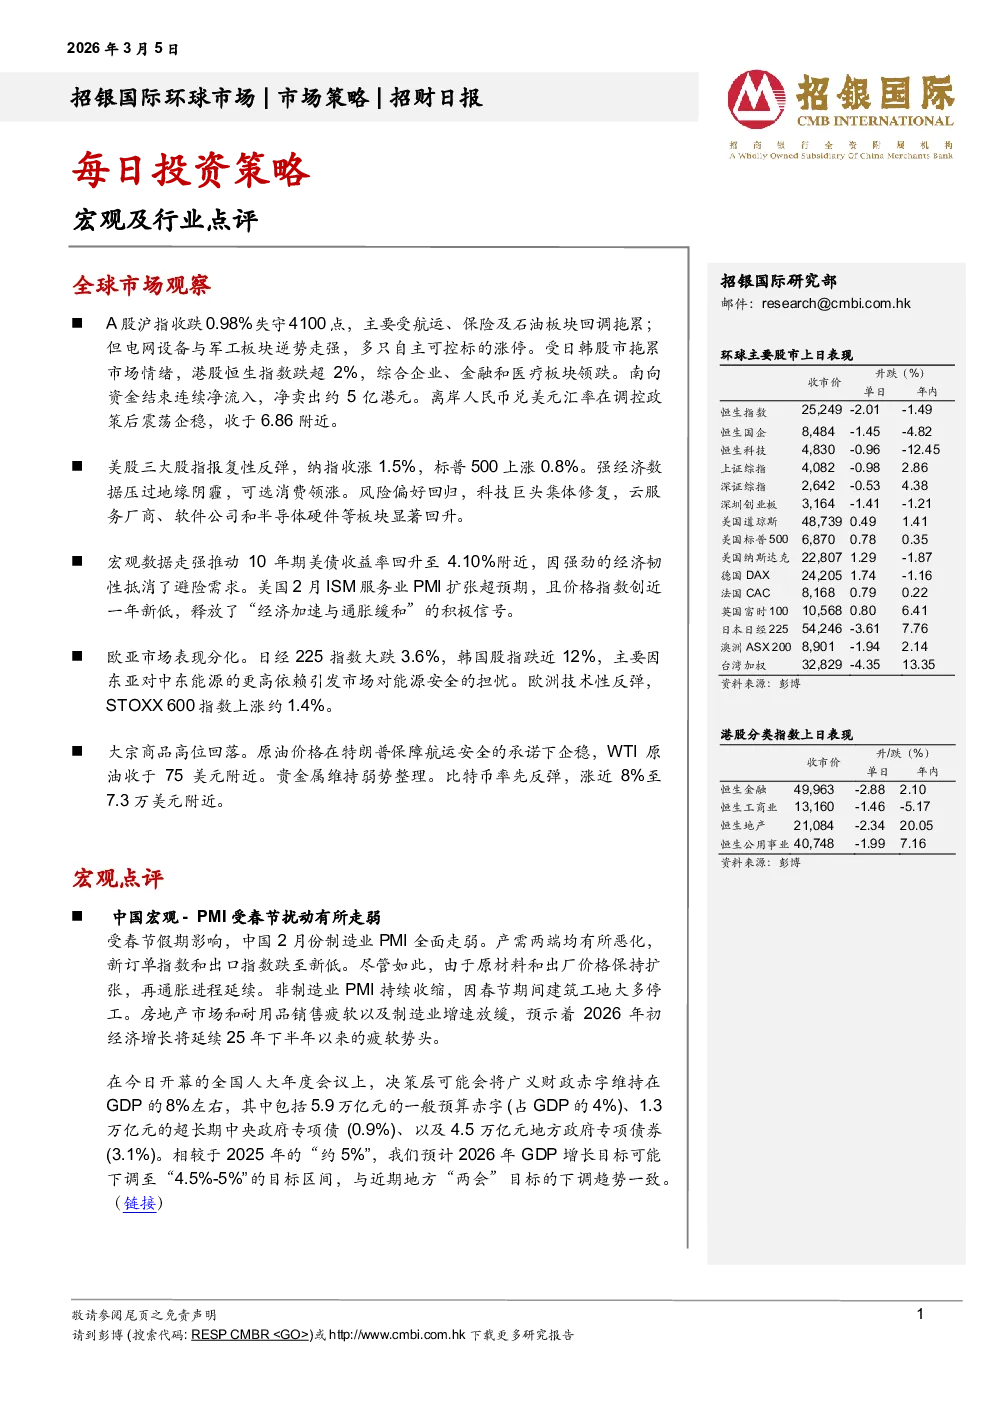
- A股:沪指收跌0.98%失守4100点,受航运、保险及石油板块回调拖累,电网设备与军工板块逆势走强;港股恒生指数跌超2%,南向资金净卖出约5亿港元。
- 美股:三大股指报复性反弹,纳指涨1.5%,标普500涨0.8%,可选消费领涨,科技巨头集体修复。
- 宏观数据:10年期美债收益率回升至4.10%,美国2月ISM服务业PMI扩张超预期,价格指数创近一年新低。
- 欧亚市场:日经225指数大跌3.6%,韩国股指跌近12%,欧洲STOXX 600指数上涨约1.4%。
- 大宗商品:原油价格企稳,WTI原油收于75美元附近;贵金属维持弱势,比特币涨近8%至7.3万美元附近。
宏观点评
- 中国PMI:2月制造业PMI全面走弱,新订单和出口指数跌至新低,但原材料和出厂价格保持扩张,再通胀进程延续;非制造业PMI持续收缩,房地产市场和耐用品销售疲软。
- 财政政策:预计2026年广义财政赤字维持在GDP的8%左右,GDP增长目标可能下调至4.5%-5%。
行业点评
- 电解铝:卡塔尔Qatalum宣布受控停产,加剧2026年铝供应紧张,利好铝价;建议关注中国电解铝生产商,重申对宏桥和创新实业的“买入”评级。
- 互联网/半导体:海外龙头TMT公司4Q25业绩显示AI推动主业增长,资本开支进一步上行;半导体及产业链公司表现或将占优,建议关注向混合收费模式转型、护城河稳固的公司。
免责声明及披露
- 分析员声明:观点准确反映个人判断,薪酬与观点无直接关系,无利益冲突。
- 投资评级:买入(潜在涨幅超15%)、持有(潜在变幅-10%至+15%)、卖出(潜在跌幅超10%)、未评级。
- 重要披露:投资涉及风险,过往表现不代表未来,建议独立评估投资。