全球市场观察
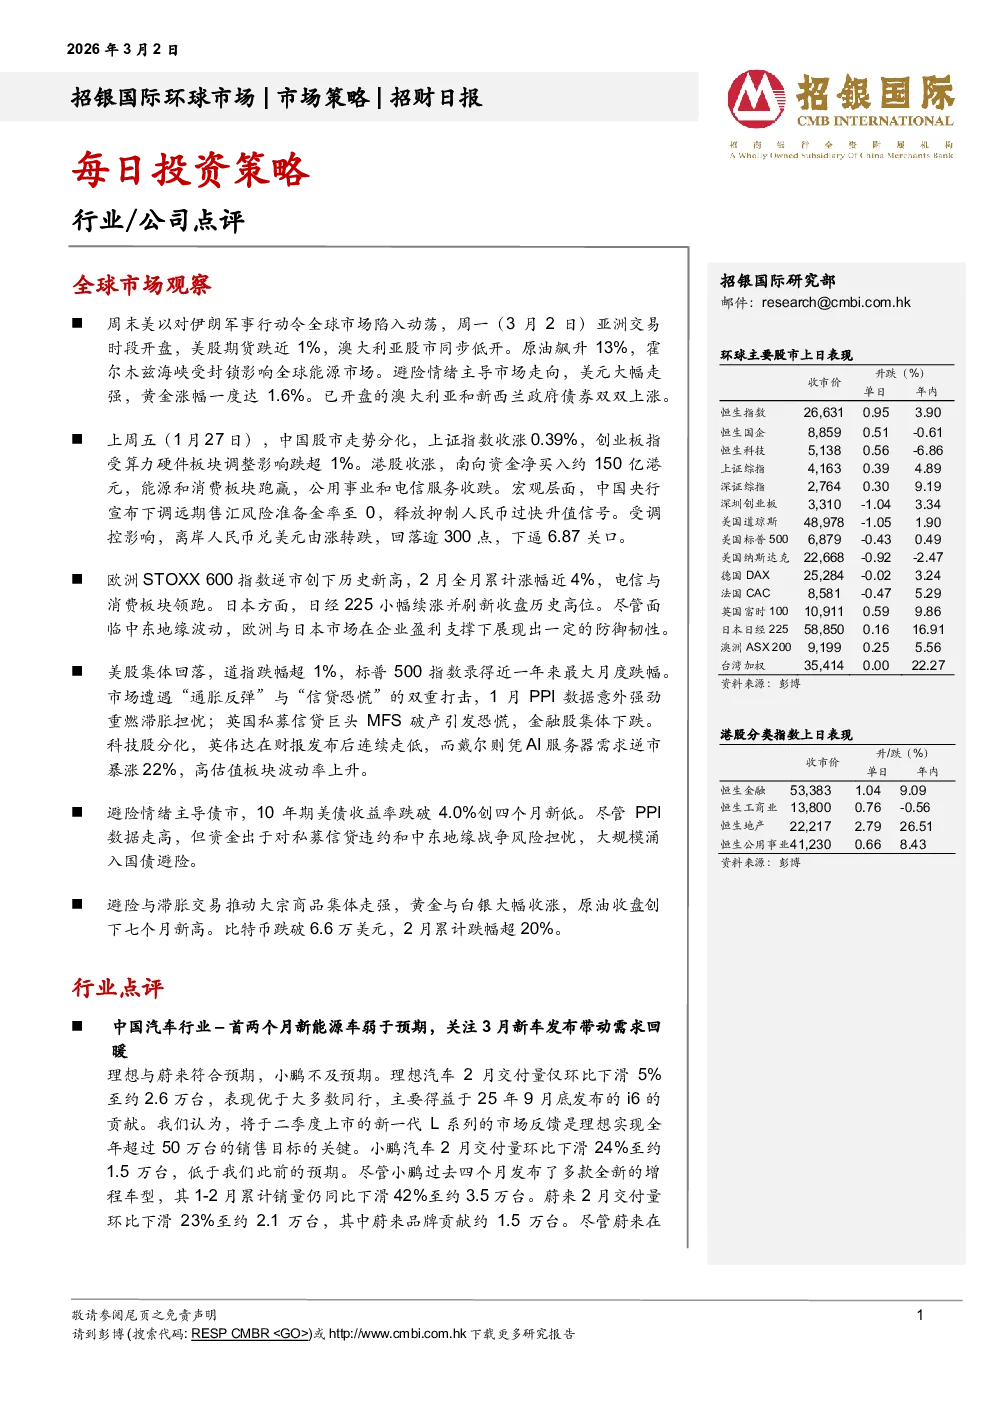
- 地缘政治影响:美以对伊朗军事行动引发全球市场动荡,美股期货跌近1%,澳大利亚股市低开,原油飙升13%,美元走强,黄金涨幅一度达1.6%。
- 中国市场表现:中国股市分化,上证指数涨0.39%,创业板指跌超1%;港股收涨,南向资金净买入约150亿港元;中国央行下调远期售汇风险准备金率至0,离岸人民币兑美元回落逾300点。
- 欧洲与日本市场:欧洲STOXX 600指数创历史新高,日本日经225小幅续涨并刷新收盘历史高位,展现一定防御韧性。
- 美股表现:道指跌幅超1%,标普500指数录得近一年最大月度跌幅,受“通胀反弹”与“信贷恐慌”双重打击。
- 债市与大宗商品:10年期美债收益率跌破4.0%,黄金与白银大幅收涨,原油收盘创七个月新高,比特币跌破6.6万美元。
行业点评
- 中国汽车行业:
- 理想汽车:2月交付量环比下滑5%至约2.6万台,表现优于同行,新一代L系列市场反馈关键。
- 小鹏汽车:2月交付量环比下滑24%至约1.5万台,1-2月累计销量同比下滑42%。
- 蔚来:2月交付量环比下滑23%至约2.1万台,2026年仍面临挑战。
- 比亚迪:2月乘用车批发销量环比下滑9%,1-2月累计销量同比下滑36%,预计3月推出新车型。
- 吉利:1-2月批发销量同比上涨10%,未来几个月销量保持韧性。
- 零跑:2月批发销量环比下滑12%,1-2月累计销量同比下滑19%,2026年销量目标设为100万台。
- 行业预测:2026年2月新能源乘用车零售销量环比下滑15%至约48万台,1-2月零售销量同比下滑23%至约100万台,市场份额可能降至约40%,3月起反弹。
- 中国医药:
- 行业表现:MSCI中国医疗指数2026年初至今累计上涨5.0%,跑赢MSCI中国指数6.2%,但近期回调。
- AI制药:AI技术进入细分行业应用,全球大型药企升级内部AI能力,中国AI制药企业蓬勃发展,达成多项海外合作。
- 行业展望:推荐买入三生制药、加科思、固生堂、药明合联、中国生物制药。
公司点评
- 百济神州(ONC US,买入,目标价:392.43美元):
- 业绩:2025年总营收53.4亿美元(同比增长40%),泽布替尼销售额39.3亿美元(同比增长49%)。
- 盈利:2025年实现首个全年GAAP净利润2.87亿美元,销售及管理费用占比下降至39.4%。
- 催化剂:Sonroticlax新药申请、CDK4抑制剂III期试验、B7-H4 ADC和GPC3 x 4-1BB双特异性抗体I期数据等。
- 评级:维持“买入”评级,目标价392.43美元。
- 百度(BIDU US,买入,目标价:161.70美元):
- 业绩:4Q25综合业务收入261亿元人民币(同比下降5.7%),非GAAP营业利润28亿元人民币(同比下降39%)。
- AI业务:AI原生营销服务收入同比增长110%,AI云基础设施收入58亿元人民币,AI应用收入同比增长5%。
- 评级:维持“买入”评级,目标价161.70美元。
- 小米集团(1810 HK,买入,目标价:50.21港元):
- 业绩预览:4Q25E收入/经调整净利润同比增长+5%/-8%,受智能电动汽车/互联网业务驱动,被智能手机/物联网业务拖累。
- 展望:内存成本压力持续,小米已做好准备应对,物联网/互联网业务保持韧性,智能电动汽车业务强劲。
- 评级:维持“买入”评级,目标价50.21港元。