核心逻辑
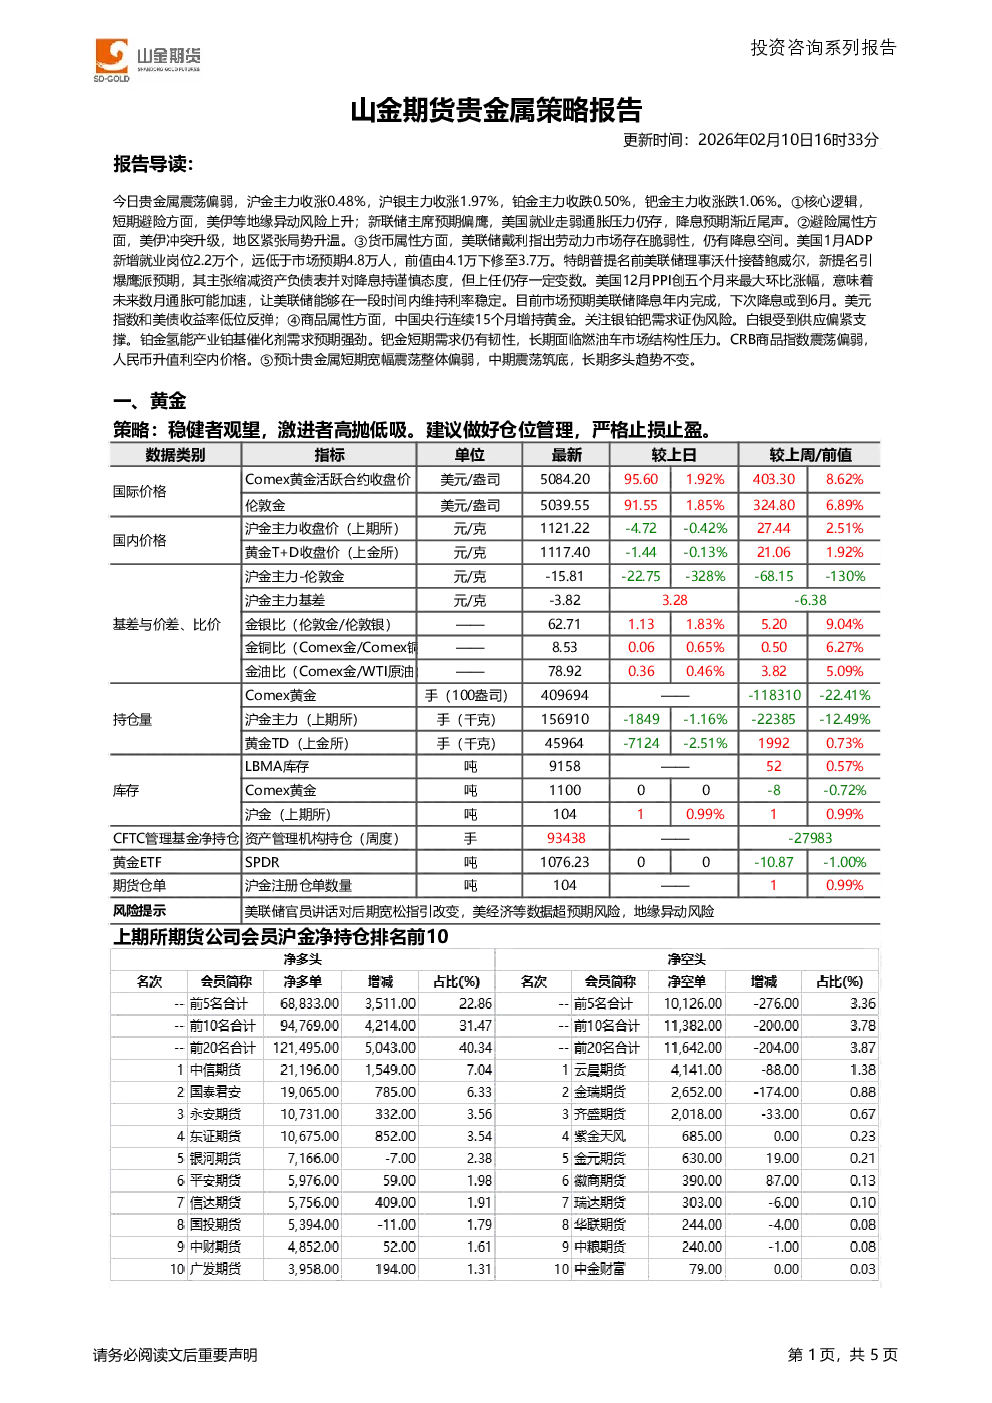
- 短期避险:美伊等地缘异动风险上升,推动贵金属短期震荡偏弱。
- 美联储预期:新联储主席预期偏鹰,美国就业走弱通胀压力仍存,降息预期渐近尾声。
- 货币属性:美联储戴利指出劳动力市场存在脆弱性,仍有降息空间;特朗普提名沃什接替鲍威尔,鹰派预期升温,但上任存变数;美国12月PPI创五个月最大环比涨幅,通胀压力可能加速,美联储或维持利率稳定。
- 商品属性:中国央行连续15个月增持黄金;白银供应偏紧;铂金氢能产业铂基催化剂需求预期强劲;钯金短期需求韧性,长期面临燃油车市场压力。
- 宏观因素:CRB商品指数震荡偏弱,人民币升值利空内价格。
关键数据
- 贵金属价格:沪金主力涨0.48%,沪银主力涨1.97%,铂金主力跌0.50%,钯金主力涨跌1.06%。
- 美国就业数据:1月ADP新增就业岗位2.2万个,远低于预期4.8万人,前值由4.1万下修至3.7万。
- 美国通胀数据:12月PPI创五个月最大环比涨幅。
- 美联储预期:市场预期年内降息完成,下次降息或到6月。
- 美元指数和美债收益率:低位反弹。
研究结论
- 短期:贵金属短期宽幅震荡整体偏弱。
- 中期:震荡筑底。
- 长期:多头趋势不变。
关注点
- 银铂钯需求证伪风险。
- 白银供应偏紧支撑。
- 铂金氢能产业铂基催化剂需求预期强劲。
- 钯金短期需求韧性,长期面临燃油车市场结构性压力。