全球市场观察
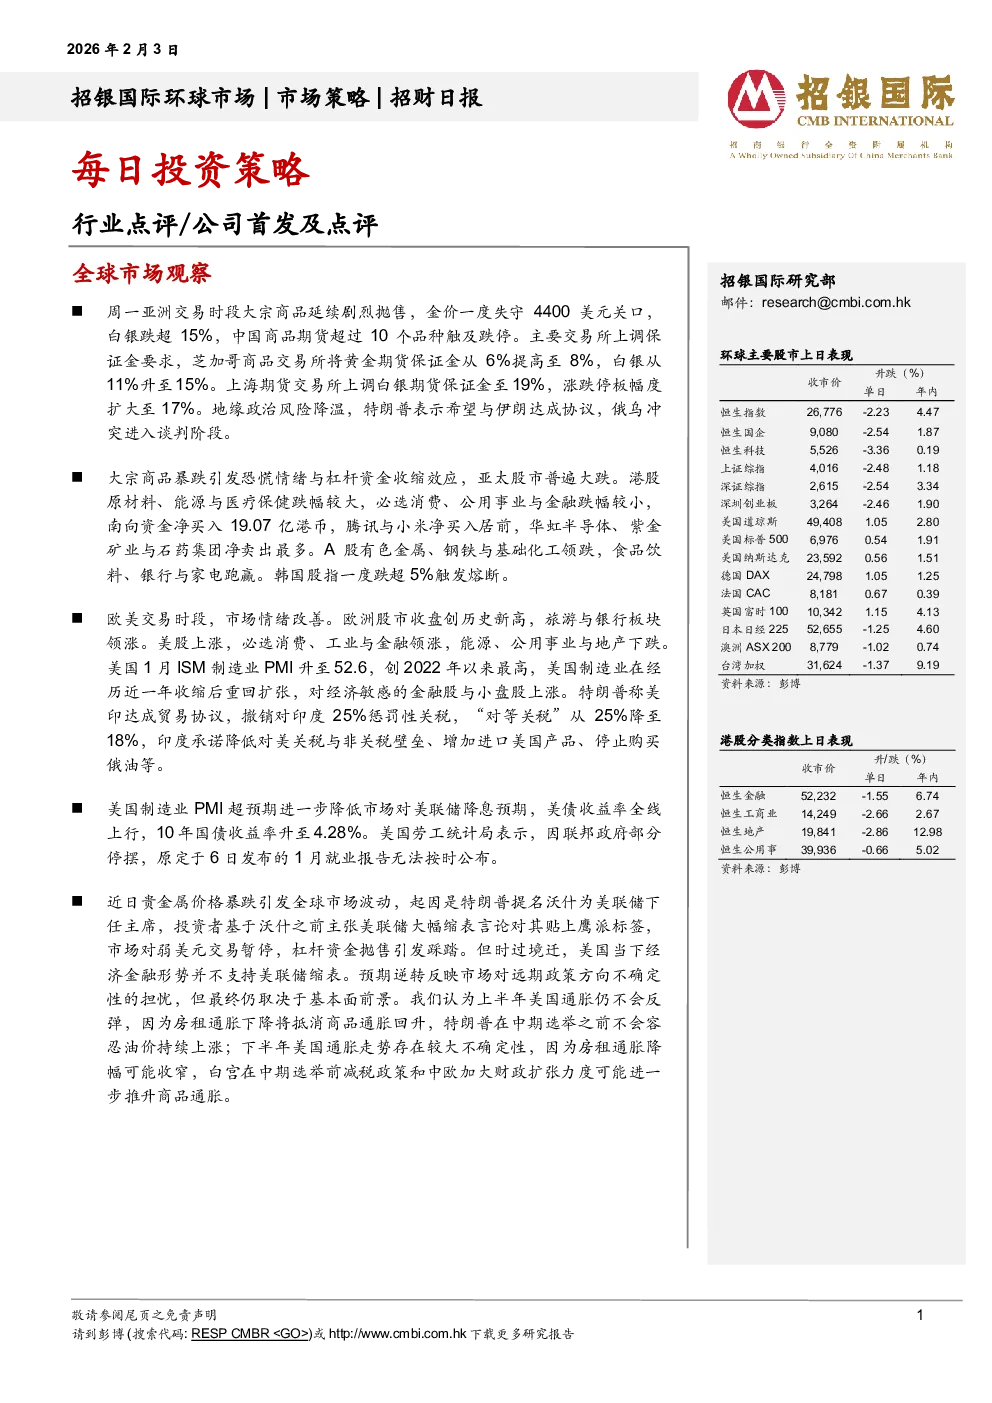
- 大宗商品市场:亚洲交易时段大宗商品出现剧烈抛售,金价、白银跌超15%,中国商品期货超10个品种触及跌停。主要交易所上调保证金要求以稳定市场。地缘政治风险降温,特朗普表示希望与伊朗达成协议,俄乌冲突进入谈判阶段。
- 亚太股市:受大宗商品暴跌影响,亚太股市普遍大跌。港股原材料、能源与医疗保健跌幅较大,南向资金净买入19.07亿港币。A股有色金属、钢铁与基础化工领跌,食品饮料、银行与家电跑赢。韩国股指一度跌超5%触发熔断。
- 欧美股市:市场情绪改善,欧洲股市收盘创历史新高,旅游与银行板块领涨。美股上涨,必选消费、工业与金融领涨。美国1月ISM制造业PMI升至52.6,制造业重回扩张。特朗普称美印达成贸易协议,撤销对印度25%惩罚性关税。
- 美债市场:美国制造业PMI超预期,市场对美联储降息预期降低,美债收益率全线上行,10年国债收益率升至4.28%。美国劳工统计局表示1月就业报告无法按时公布。
- 贵金属市场:贵金属价格暴跌引发全球市场波动,起因是特朗普提名沃什为美联储下任主席,市场对其鹰派标签反应,导致弱美元交易暂停,杠杆资金抛售引发踩踏。最终市场仍取决于基本面,预计上半年美国通胀不会反弹,下半年存在不确定性。
行业点评
- 中国重卡行业:1月份重卡销量同比增长39%至10万辆,主要由于基数较低和部分销量推迟确认。预计2026年重卡需求将保持在110万辆以上的高位,主要得益于换代驱动的上升周期和政府补贴政策。维持对潍柴动力(2338 HK/000338 CH,买入)的正面观点,给予中国重汽(3808 HK)“持有”评级。
公司首发/点评
- 加科思(1167 HK):首次覆盖-买入,目标价:10.34港元。公司致力于攻克KRAS靶向治疗领域,核心产品JAB-23E73(Pan-KRAS)将与阿斯利康合作加速全球开发。iADC、tADC平台具备显著差异化优势,预计下半年申报IND。戈来雷塞进入医保,有望快速放量。预计JAB-23E73的海外经风险调整峰值销售额将达到19亿美元,给予“买入”评级。
- 敏实集团(425HK):买入,目标价:42港元。预计2025年下半年盈利稳健,收入预测上调1%至137亿元,净利润预测上调3%至14亿元。关税风险可控,新业务或从2027年起贡献显著收入,电池盒业务2026年料延续高增。维持“买入”评级,目标价上调至42港元。
- 石药集团(1093 HK):买入,目标价:13.93港元。与阿斯利康达成超185亿美元的重磅对外授权交易,推进八个体重管理和2型糖尿病项目。石药集团在业务拓展方面已建立起强劲的业绩记录,未来有望产生可持续的BD收入流。2025年前三季度核心收入环比上升4.2%,销售费用率显著收缩。维持“买入”评级,目标价调整至12.04港元。