当前位置:首页
/
其他报告
/
报告详情
全球市场观察
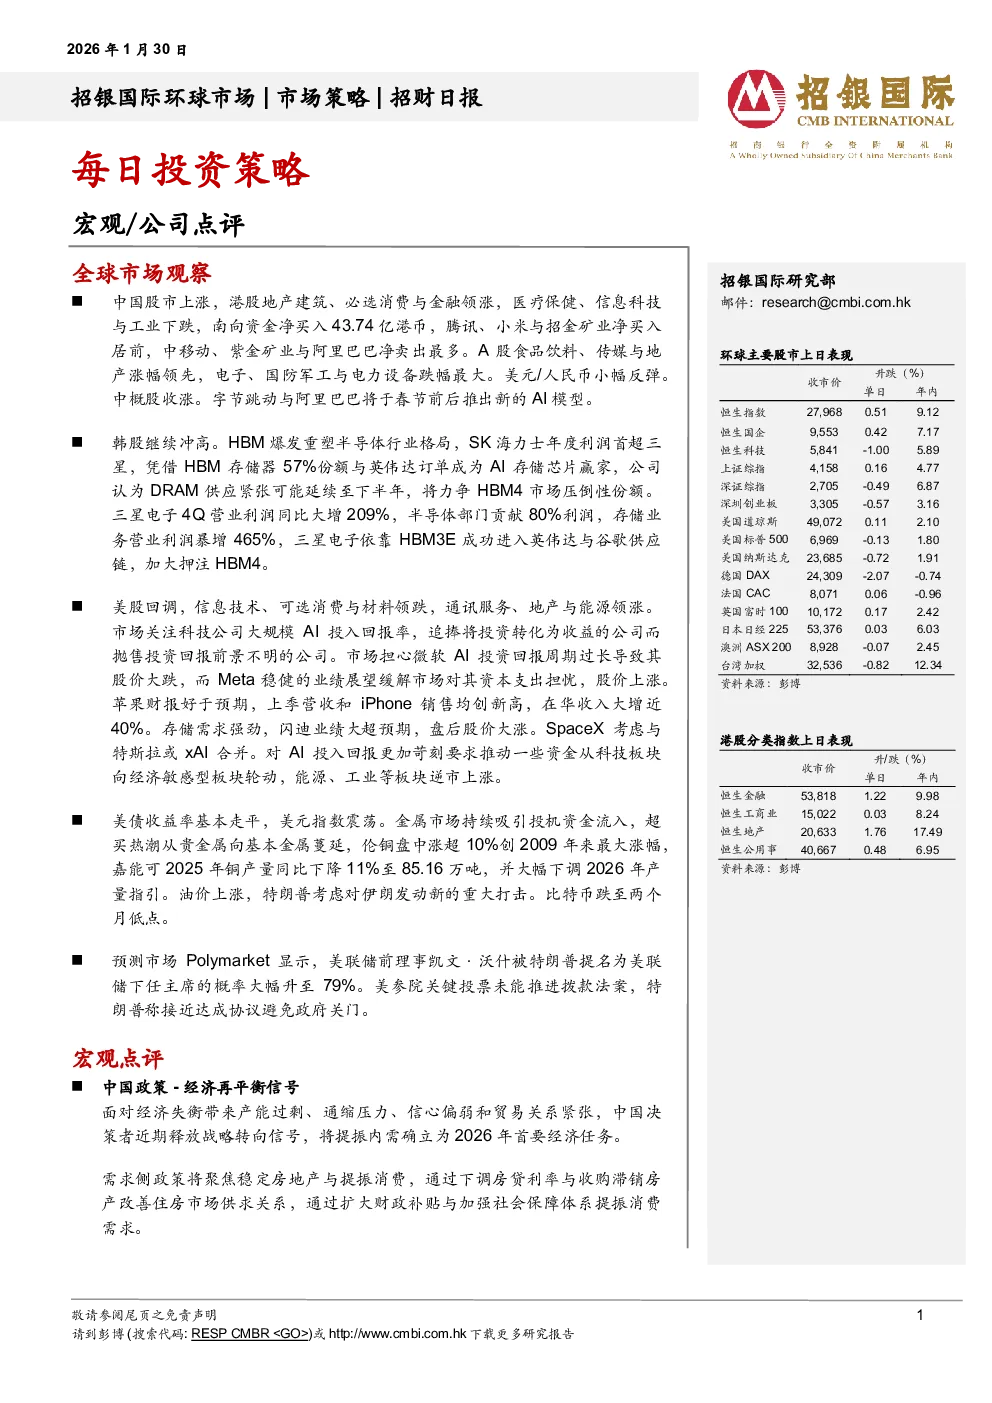
中国股市 :上涨,港股地产建筑、必选消费与金融领涨,医疗保健、信息科技与工业下跌;南向资金净买入43.74亿港币,腾讯、小米与招金矿业净买入居前,中移动、紫金矿业与阿里巴巴净卖出最多。A股食品饮料、传媒与地产涨幅领先,电子、国防军工与电力设备跌幅最大。美元/人民币小幅反弹。中概股收涨。字节跳动与阿里巴巴将于春节前后推出新的AI模型。韩股 :继续冲高。HBM爆发重塑半导体行业格局,SK海力士年度利润首超三星,凭借HBM存储器57%份额与英伟达订单成为AI存储芯片赢家,公司认为DRAM供应紧张可能延续至下半年,将力争HBM4市场压倒性份额。三星电子4Q营业利润同比大增209%,半导体部门贡献80%利润,存储业务营业利润暴增465%,三星电子依靠HBM3E成功进入英伟达与谷歌供应链,加大押注HBM4。美股 :回调,信息技术、可选消费与材料领跌,通讯服务、地产与能源领涨。市场关注科技公司大规模AI投入回报率,追捧将投资转化为收益的公司而抛售投资回报前景不明的公司。市场担心微软AI投资回报周期过长导致其股价大跌,而Meta稳健的业绩展望缓解市场对其资本支出担忧,股价上涨。苹果财报好于预期,上季营收和iPhone销售均创新高,在华收入大增近40%。存储需求强劲,闪迪业绩大超预期,盘后股价大涨。SpaceX考虑与特斯拉或xAI合并。对AI投入回报更加苛刻要求推动一些资金从科技板块向经济敏感型板块轮动,能源、工业等板块逆市上涨。美债与金属市场 :美债收益率基本走平,美元指数震荡。金属市场持续吸引投机资金流入,超买热潮从贵金属向基本金属蔓延,伦铜盘中涨超10%创2009年来最大涨幅,嘉能可2025年铜产量同比下降11%至85.16万吨,并大幅下调2026年产量指引。油价上涨,特朗普考虑对伊朗发动新的重大打击。比特币跌至两个月低点。市场预测 :预测市场Polymarket显示,美联储前理事凯文·沃什被特朗普提名为美联储下任主席的概率大幅升至79%。美参院关键投票未能推进拨款法案,特朗普称接近达成协议避免政府关门。
宏观点评
中国经济再平衡 :面对经济失衡,中国决策者近期释放战略转向信号,将提振内需确立为2026年首要经济任务。
需求侧政策 :稳定房地产与提振消费,通过下调房贷利率与收购滞销房产改善住房市场供求关系,通过扩大财政补贴与加强社会保障体系提振消费需求。供给侧政策 :聚焦结构性调整,通过抑制产能扩张、强化节能环保监管、鼓励并购等提升行业集中度,利好龙头企业盈利前景。贸易政策 :为缓解贸易摩擦,中国将通过降低出口退税、允许ODI带动“中国人经济”、支持人民币强势和进一步开放国内市场,降低贸易不平衡程度。
经济目标与展望 :2026年中国GDP增长目标可能下调至4.5%-5%,以聚焦经济再平衡而保持政策灵活性。中国经济再平衡具有积极意义,投资者应聚焦具备全球竞争力的行业龙头企业。中国经济再平衡与全球流动性宽松政策将支撑股市、大宗商品与新兴市场货币上半年表现。但下半年美国通胀可能反弹,引发流动性担忧与美元转强,风险资产涨势可能面临挑战。
公司点评
Meta(META US,买入,目标价:880.0美元) :4Q25业绩好于预期,AI持续推动广告业务增长。总营收同比增长24%至599亿美元,净利润同比增长9%至228亿美元。管理层预计1Q26总营收同比增长26%-34%。FY26总费用为1,620亿-1,690亿美元(同比增长38%-44%),但仍预计FY26营业利润将实现正增长。将FY26-27E总营收预测上调6%-9%,基本维持FY26净利润预测不变。维持目标价880.0美元,维持“买入”评级。微软(MSFT US,买入,目标价:614.6美元) :2QFY26业绩好于预期,长期结构性增长逻辑不改。公司实现营收813亿美元,同比增长16.7%。营业利润同比增长20.9%至383亿美元。Azure及其他云服务营收同比增长38%。因上调资本开支预测,将基于现金流折现模型的目标价下调至614.6美元,对应FY26/FY27财年市盈率分别为35x/31x。重申“买入”评级。ServiceNow(NOW US,买入,目标价:215.0美元) :4Q25业绩好于预期,AI业务进展积极,利润率稳健扩张。总营收同比增长21%至35.7亿美元,非GAAP营业利润同比增长26%至11.0亿美元。展望FY26E,订阅收入同比增长20.5%-21%至155.3-155.7亿美元,非GAAP营业利润率与自由现金流利润率均将进一步提升100个基点至32%/36%。AI产品增长势头延续强劲,4Q25 Now Assist年度合同金额突破6亿美元。将FY26-27E非GAAP营业利润预测上调2%-4%。因投资者担忧AI大模型服务商带来的竞争压力,将目标价下调至215.0美元,维持“买入”评级。舜宇光学科技(2382 HK,买入,目标价:91.38港元) :2025年盈喜符合预期;2026年车载/智能眼镜将抵消智能手机业务疲软。预计净利润同比增长70-75%,主要受益于高端摄像头规格升级、产品组合改善及从歌尔光学交易中的投资收益。展望2026年,智能驾驶趋势(车载镜头/车载摄像头模组)、AI/AR眼镜的快速普及以及高端摄像头规格升级将推动收入增长,抵消因内存成本压力导致的智能手机业务疲软。将2026-27年EPS下调1-4%。基于SOTP的新目标价为91.38港元,重申“买入”评级。