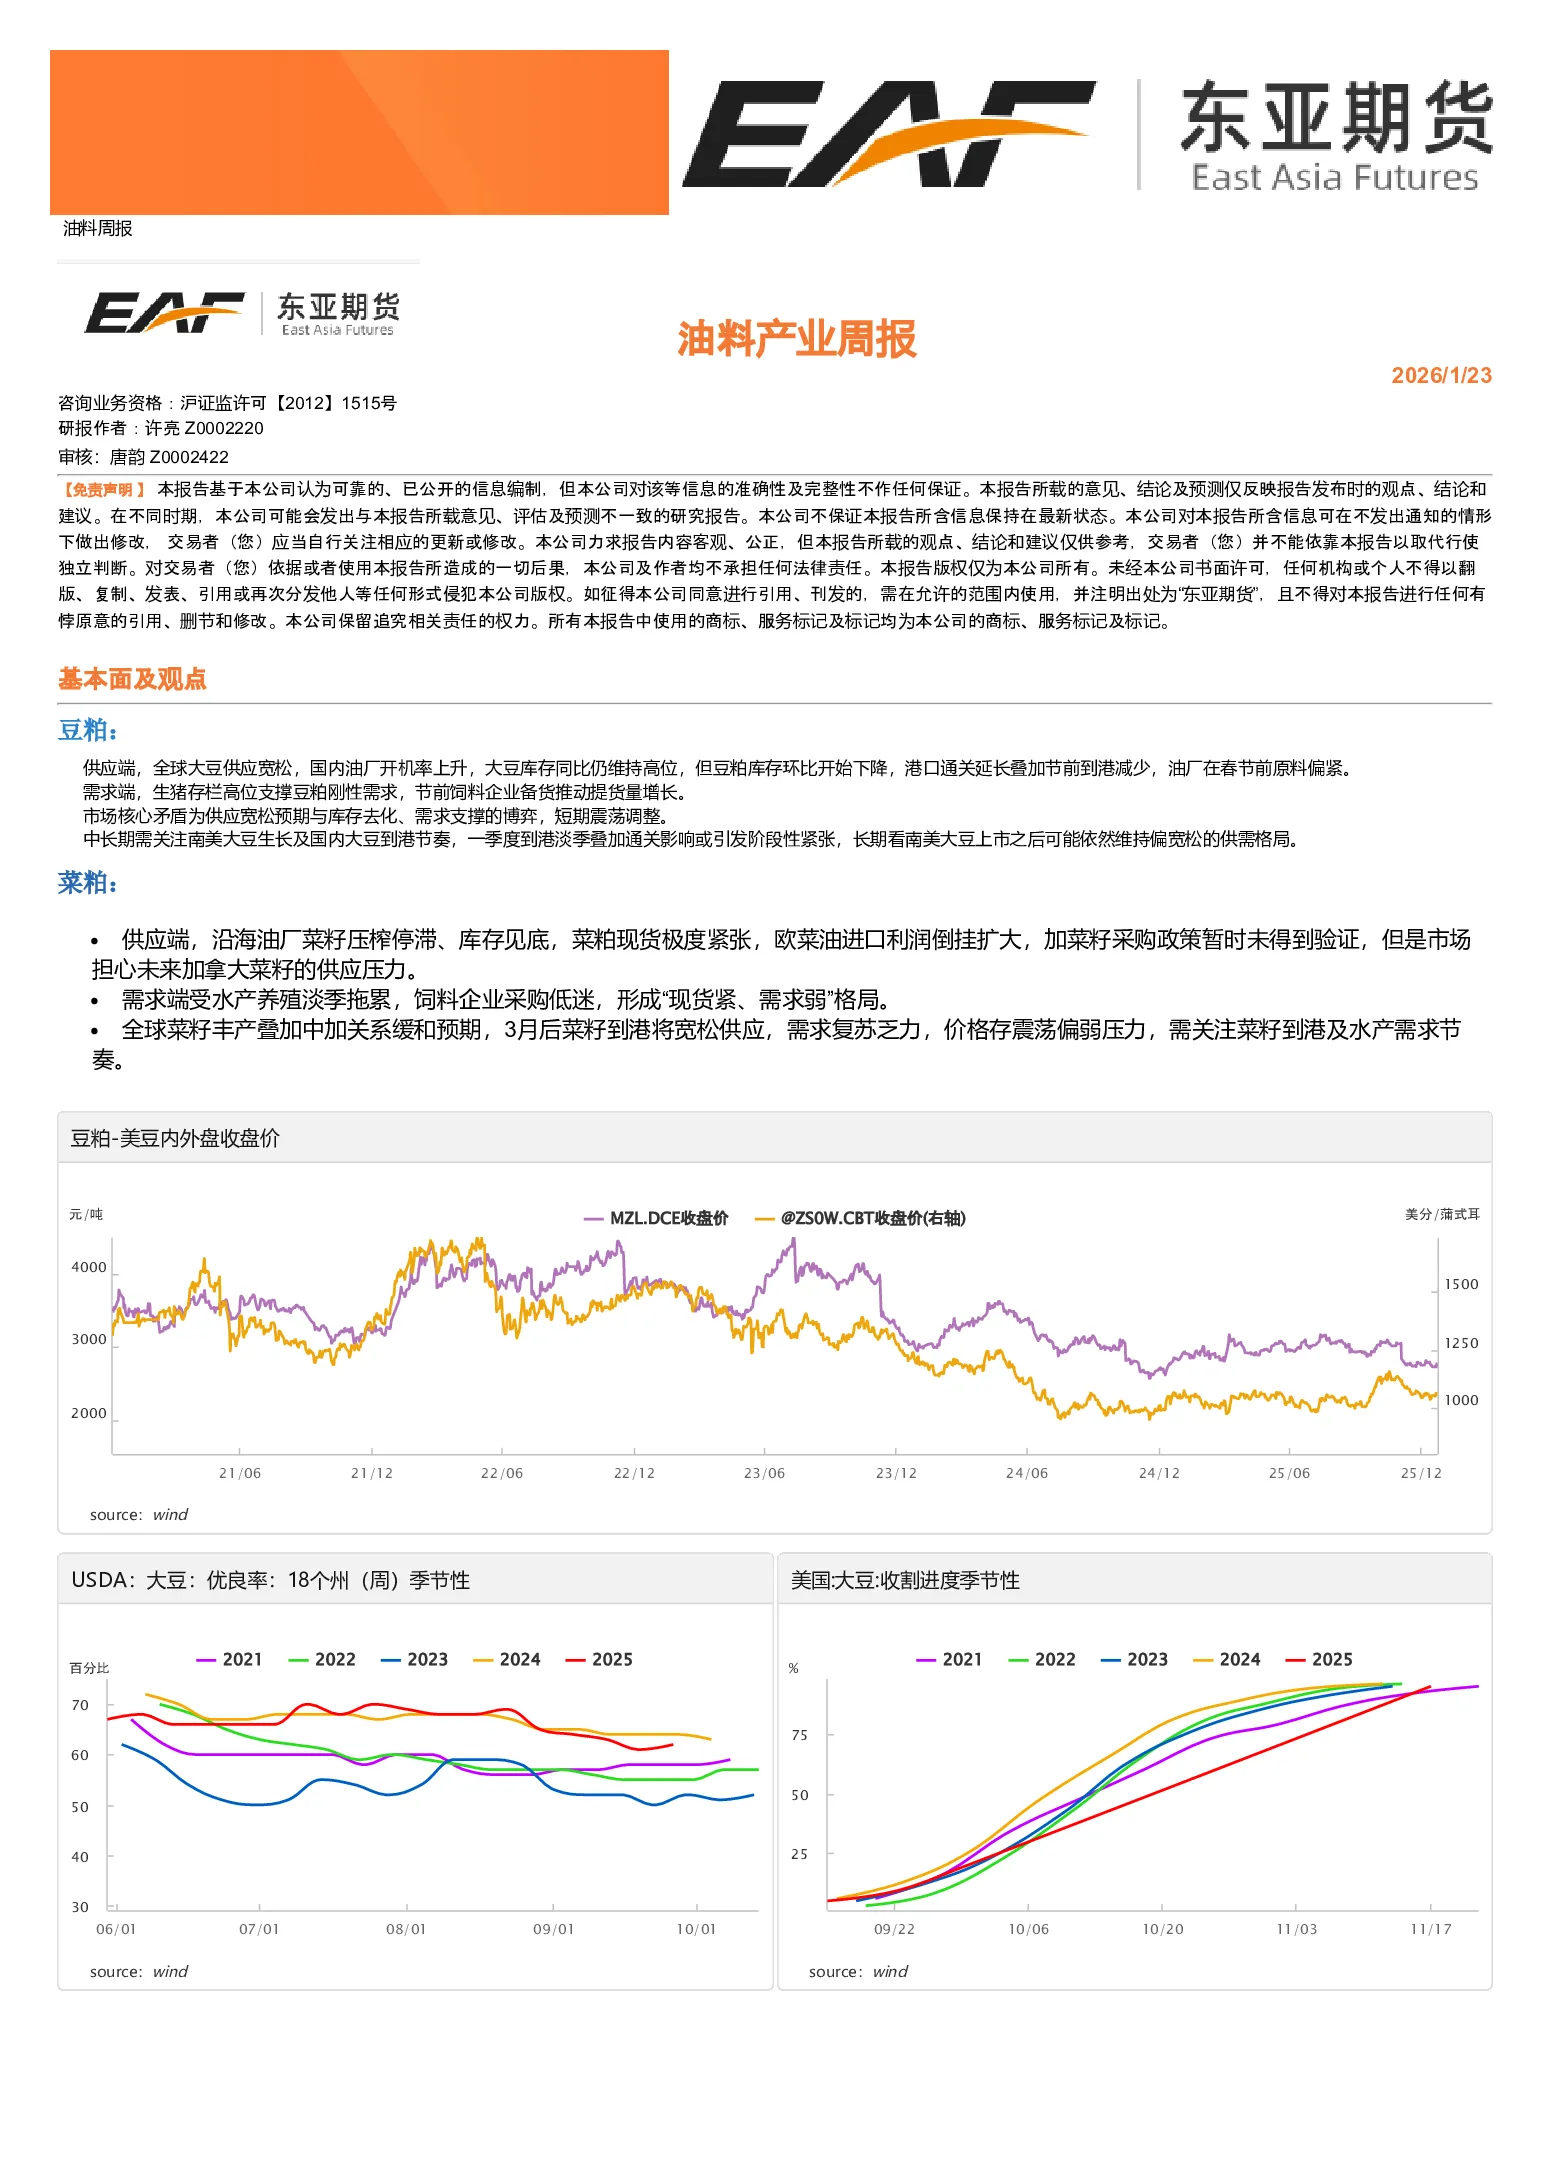
豆粕
- 供应端:全球大豆供应宽松,国内油厂开机率上升,大豆库存高位,但豆粕库存环比下降。港口通关延长和节前到港减少导致油厂原料偏紧。
- 需求端:生猪存栏高位支撑豆粕刚性需求,节前饲料企业备货推动提货量增长。
- 市场核心矛盾:供应宽松预期与库存去化、需求支撑的博弈,短期震荡调整。
- 中长期关注:南美大豆生长及国内大豆到港节奏,一季度到港淡季叠加通关影响或引发阶段性紧张,长期看南美大豆上市后可能维持偏宽松的供需格局。
菜粕
- 供应端:沿海油厂菜籽压榨停滞、库存见底,菜粕现货极度紧张。欧菜油进口利润倒挂扩大,加菜籽采购政策未验证,但市场担心未来加拿大菜籽供应压力。
- 需求端:水产养殖淡季拖累,饲料企业采购低迷,形成“现货紧、需求弱”格局。
- 价格压力:全球菜籽丰产叠加中加关系缓和预期,3月后菜籽到港将宽松供应,需求复苏乏力,价格存震荡偏弱压力。
- 关注重点:菜籽到港及水产需求节奏。
豆油
- 供应端:进口大豆压榨量周度产量维持高位,库存连续去化,春节备货启动支撑现货。
- 需求端:餐饮消费逐步复苏,小包装油采购增加,但终端备货力度不及预期,现货偏强格局延续。
- 外部联动:海外生物柴油题材引发海外豆油走强,对国内形成一定支撑。
棕榈油
- 供应端:马来西亚12月库存创近5年峰值,国内港口库存偏高,供应压力偏大。
- 需求端:国内餐饮消费回暖带动食用需求,生物柴油掺混政策支撑工业需求。
- 政策博弈:印尼取消B50计划对生物柴油需求不利,但美国可能增加生物柴油需求,引发全球豆油需求好转预期。
菜油
- 供应端:国内菜籽压榨量同比大幅下降,菜油产量大幅减少,但澳大利亚菜籽进口到港将缓解原料紧张,远期供应预期宽松。
- 需求端:春节前备货支撑短期需求,但高价抑制采购积极性,基差下降,现货趋弱。
- 政策影响:中加贸易关系缓和预期升温;关注海外生物柴油政策,存在不确定性。
核心数据与研究结论
- 豆粕:短期震荡调整,中长期关注南美大豆生长及国内大豆到港节奏。
- 菜粕:价格存震荡偏弱压力,关注菜籽到港及水产需求节奏。
- 豆油:现货偏强格局延续,受海外生物柴油题材支撑。
- 棕榈油:供应压力偏大,需求端有所支撑,政策博弈影响市场预期。
- 菜油:短期需求支撑,但远期供应预期宽松,价格趋弱压力。