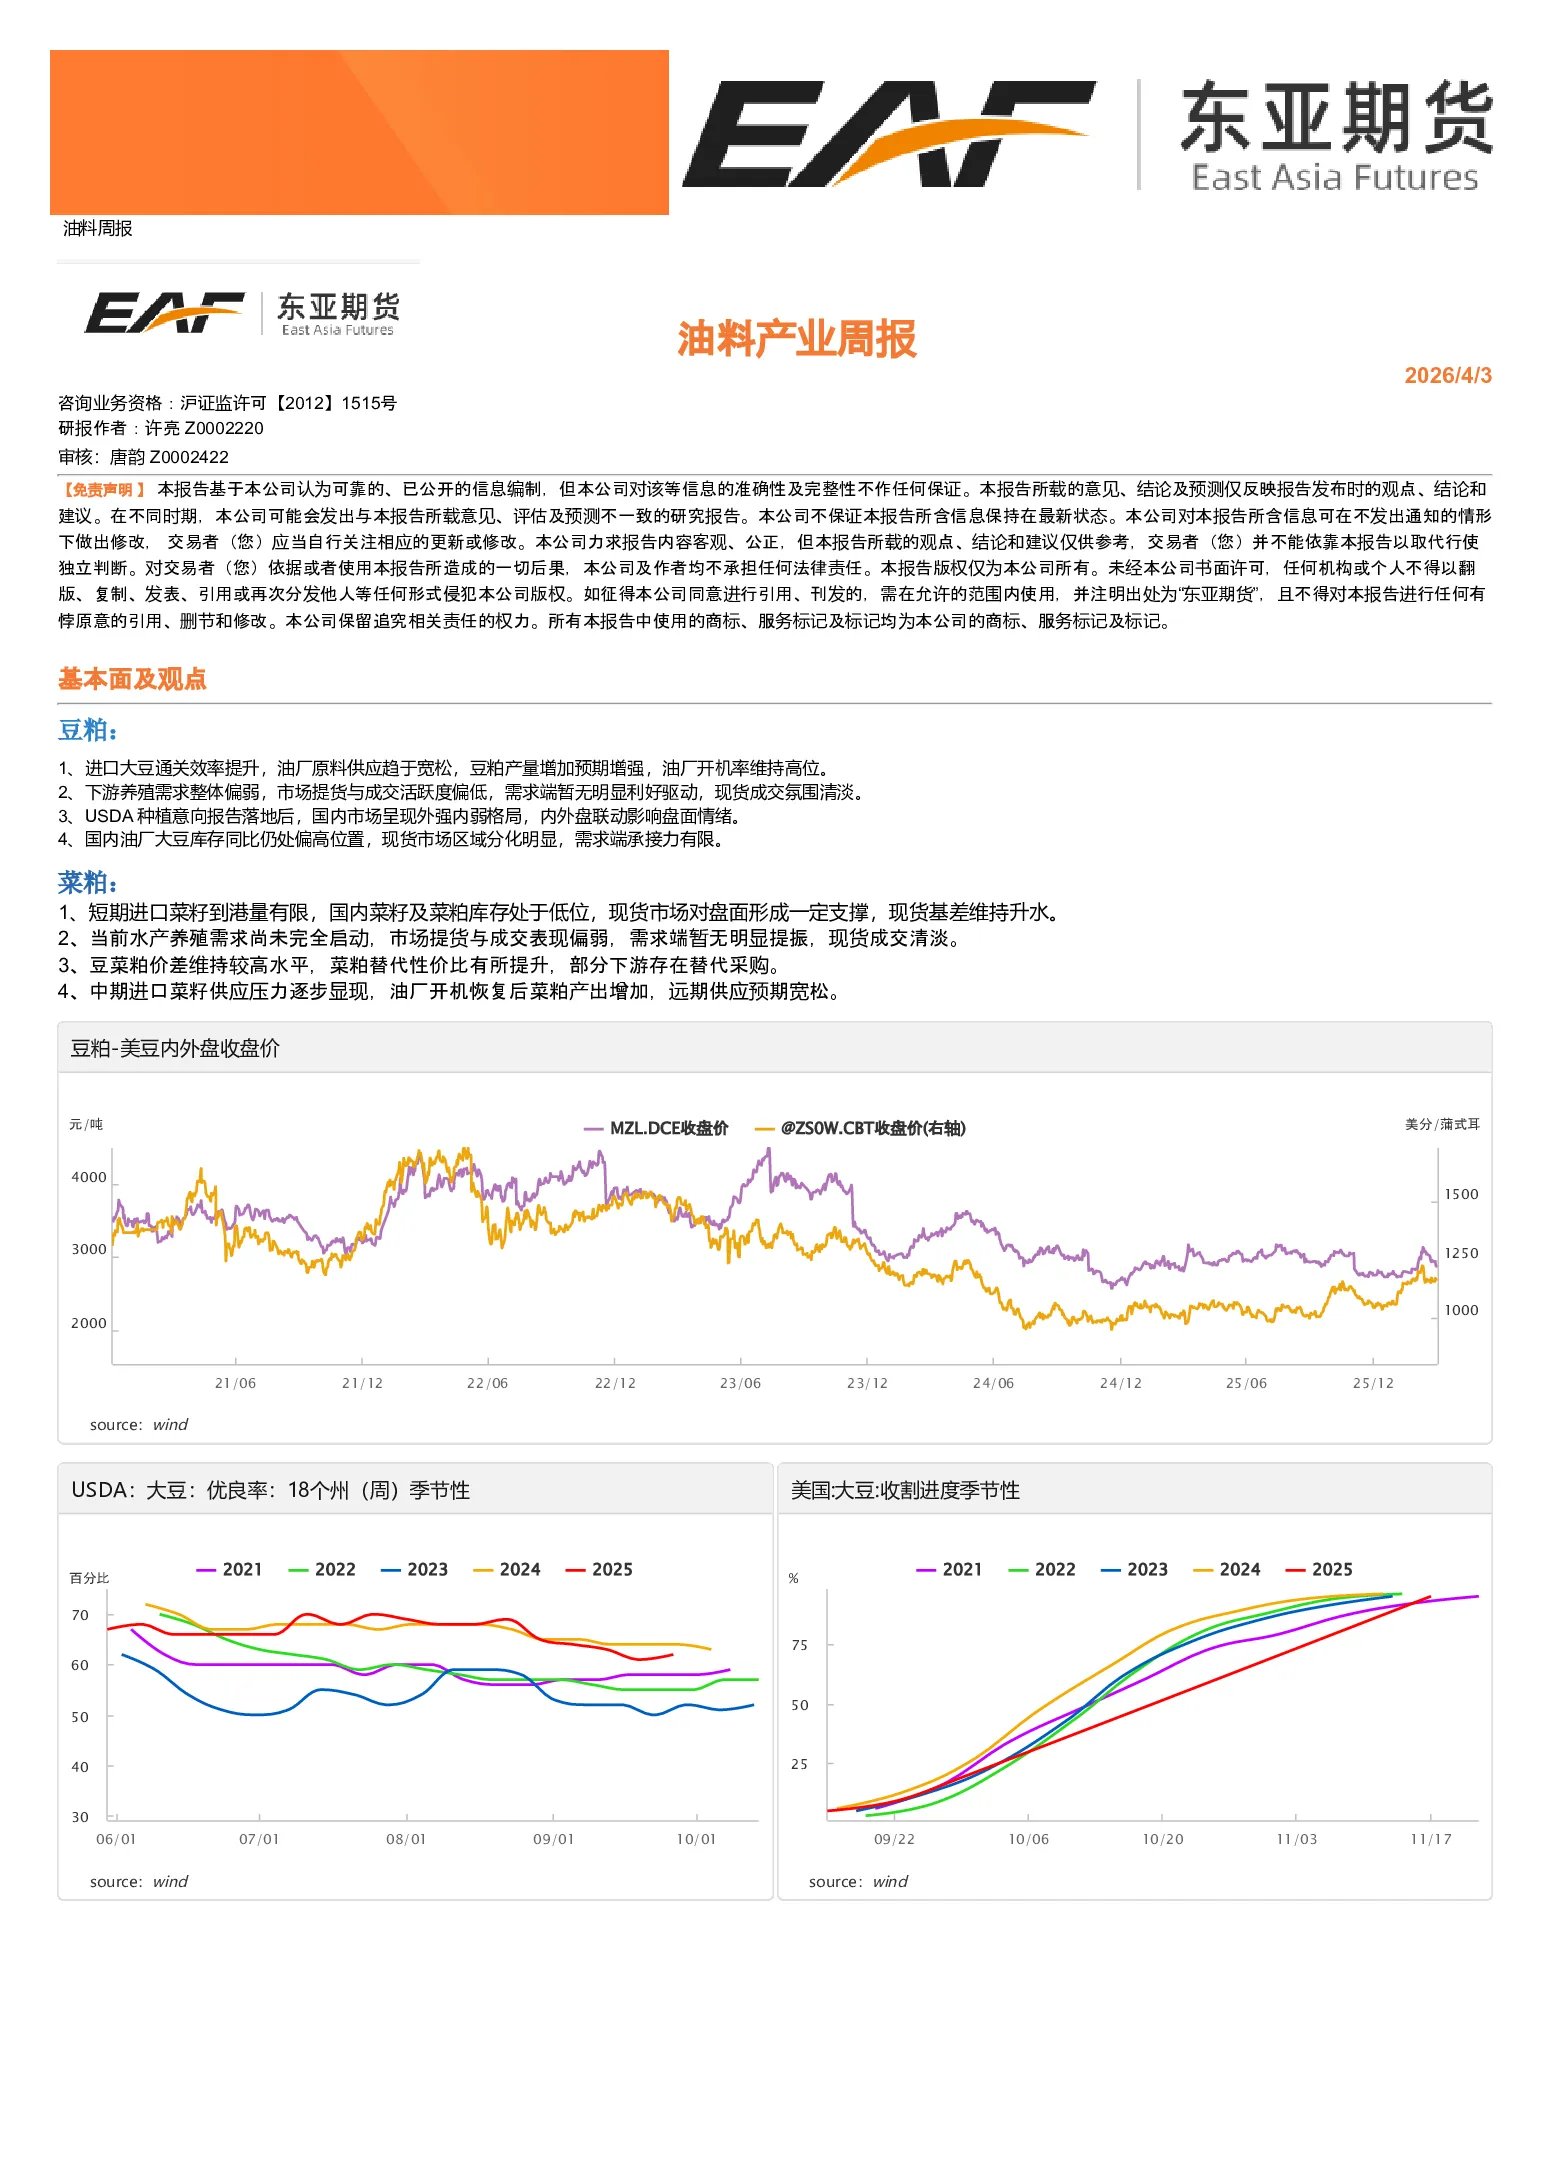
豆粕
- 供应端:进口大豆通关效率提升,油厂原料供应趋于宽松,豆粕产量增加预期增强,油厂开机率维持高位。国内油厂大豆库存同比仍处偏高位置。
- 需求端:下游养殖需求整体偏弱,市场提货与成交活跃度偏低,需求端暂无明显利好驱动。USDA种植意向报告落地后,国内市场呈现外强内弱格局。
- 市场表现:现货市场区域分化明显,需求端承接力有限,基差维持升水。
菜粕
- 供应端:短期进口菜籽到港量有限,国内菜籽及菜粕库存处于低位,现货市场对盘面形成一定支撑,基差维持升水。
- 需求端:当前水产养殖需求尚未完全启动,市场提货与成交表现偏弱,需求端暂无明显提振。
- 市场表现:豆菜粕价差维持较高水平,菜粕替代性价比有所提升,部分下游存在替代采购。中期进口菜籽供应压力逐步显现,油厂开机恢复后菜粕产出增加,远期供应预期宽松。
豆油
- 供应端:全国豆油商业库存环比小幅下降,但同比仍有增长,库存端压力仍存,油厂压榨量维持高位,供应充足。巴西大豆丰产预期下,远期进口大豆供应宽松,原料成本预期下行。
- 需求端:终端需求整体偏弱,市场提货积极性不足,餐饮、食品加工等领域采购平淡,需求端暂无明显利好支撑。
- 市场表现:国际原油行情波动明显,油脂能源属性支撑减弱,行情受能源端影响显著。豆棕价差格局不利于棕榈油,替代需求不足,现货成交活跃度偏低。
棕榈油
- 供应端:印尼正式推进B50生物柴油混合政策,需求增量预期对市场形成支撑,同时2026年出口量预期下调,供应端预期宽松。马来西亚棕榈油库存环比下降但仍处同期高位,3月出口数据表现强劲。
- 需求端:国内棕榈油商业库存环比下降,但同比仍大幅增长,国内高库存对市场形成压制,现货基差维持偏弱格局。
- 市场表现:豆棕价差格局不利于棕榈油,终端采购积极性有限,替代需求不足,现货成交活跃度偏低。
菜油
- 供应端:国内菜油现货基差维持高位,远月合约成交略有好转,现货市场对盘面形成一定缓冲。油菜籽进口增加预期对市场形成压制,国内菜籽油库存略有上升,供应端压力逐步显现,油厂开机率有所提升。
- 需求端:终端消费需求整体偏弱,餐饮、食品加工等领域采购积极性不足,需求端暂无明显利好,成交清淡。
- 市场表现:菜油能源属性支撑减弱,跟随油脂板块整体波动,行情受板块联动影响明显。