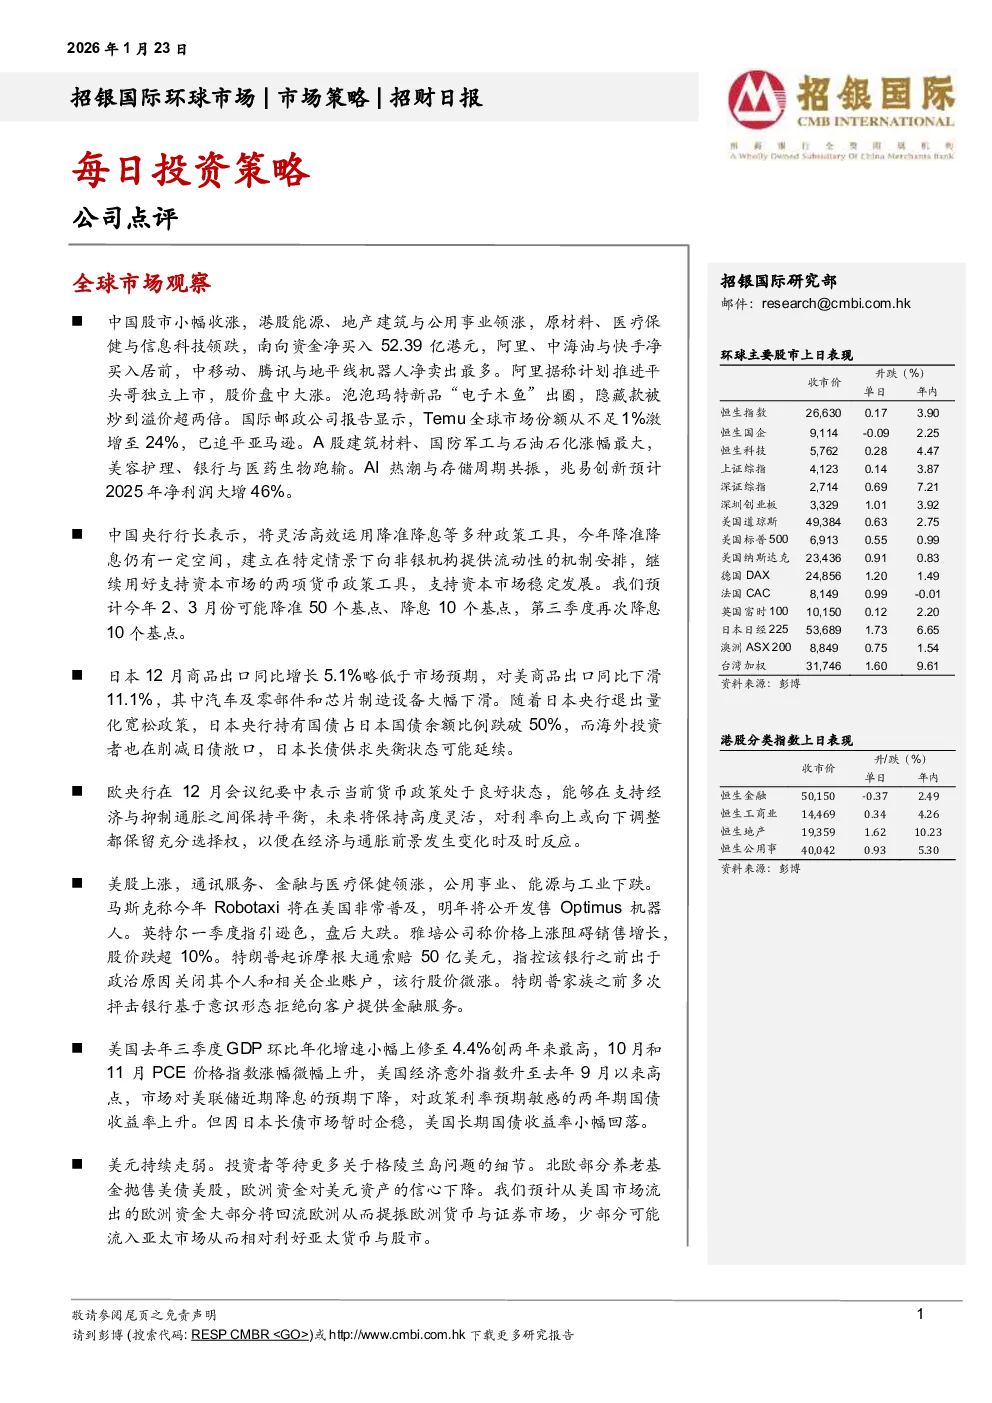
每日投资策略总结
全球市场观察
- 中国股市:小幅收涨,港股能源、地产建筑与公用事业领涨,原材料、医疗保健与信息科技领跌。南向资金净买入52.39亿港元,阿里、中海油与快手净买入居前,中移动、腾讯与地平线机器人净卖出最多。阿里据称计划推进平头哥独立上市,泡泡玛特新品“电子木鱼”出圈,隐藏款被炒到溢价超两倍。国际邮政公司报告显示,Temu全球市场份额从不足1%激增至24%,已追平亚马逊。A股建筑材料、国防军工与石油石化涨幅最大,美容护理、银行与医药生物跑输。AI热潮与存储周期共振,兆易创新预计2025年净利润大增46%。
- 中国央行:行长表示将灵活高效运用降准降息等多种政策工具,今年降准降息仍有一定空间,将向非银机构提供流动性,支持资本市场稳定发展。预计今年2、3月份可能降准50个基点、降息10个基点,第三季度再次降息10个基点。
- 日本经济:12月商品出口同比增长5.1%略低于市场预期,对美商品出口同比下滑11.1%,其中汽车及零部件和芯片制造设备大幅下滑。日本央行退出量化宽松政策,持有国债占日本国债余额比例跌破50%,海外投资者削减日债敞口,日本长债供求失衡状态可能延续。
- 欧央行:12月会议纪要表示当前货币政策处于良好状态,能够在支持经济与抑制通胀之间保持平衡,未来将保持高度灵活,对利率向上或向下调整都保留充分选择权。
- 美股市场:上涨,通讯服务、金融与医疗保健领涨,公用事业、能源与工业下跌。马斯克称今年Robotaxi将在美国非常普及,明年将公开发售Optimus机器人。英特尔一季度指引逊色,盘后大跌。雅培公司称价格上涨阻碍销售增长,股价跌超10%。特朗普起诉摩根大通索赔50亿美元,指控该银行之前出于政治原因关闭其个人和相关企业账户,该行股价微涨。
- 美国经济数据:去年三季度GDP环比年化增速小幅上修至4.4%创两年来最高,10月和11月PCE价格指数涨幅微幅上升,美国经济意外指数升至去年9月以来高点,市场对美联储近期降息的预期下降,对政策利率预期敏感的两年期国债收益率上升。但因日本长债市场暂时企稳,美国长期国债收益率小幅回落。
- 美元走势:持续走弱。投资者等待更多关于格陵兰岛问题的细节。北欧部分养老基金抛售美债美股,欧洲资金对美元资产的信心下降。预计从美国市场流出的欧洲资金大部分将回流欧洲从而提振欧洲货币与证券市场,少部分可能流入亚太市场从而相对利好亚太货币与股市。
- 贵金属价格:保持强势。尽管特朗普在格陵兰岛上立场有所软化,但相关不确定性依然存在。报道称美国试图年底前颠覆古巴政权。美国新门罗主义势必引发全球地缘格局重组,短期将推升地缘冲突风险,对贵金属价格构成支撑;贵金属也是对冲主权货币贬值和通胀反弹风险的核心资产。
- 原油价格:下跌。美欧在格陵兰岛问题上的冲突降温;美国上周EIA原油库存超预期增加360万桶,IEA警告原油供应严重过剩;美国能源部长呼吁进一步增加原油产量。
公司点评
- 康龙化成(300759 CH):首次覆盖-买入,目标价:38.08元人民币。公司是中国最早布局一体化CXO的企业之一,现已发展成为具备国际认可度的中国CXO领军企业,为全球客户提供覆盖药物研发全生命周期的服务。
- 一站式CXO服务平台:作为中国药物发现与临床前CRO领域的Top 2企业,已战略性拓展至小分子CDMO、临床开发、大分子及细胞与基因治疗(CGT)领域,成功构建覆盖药物研发全流程的一站式CXO平台,显著降低客户运营风险、时间延误与成本损耗。
- 业务板块协同发展:实验室服务作为基石,2024年新签订单同比增长超15%;小分子CDMO与实验室服务高度协同,2024年新订单同比增长超35%;临床开发服务运营效率存在显著提升空间;大分子与CGT业务板块有望在中长期带来业务多元化与高附加值增长。
- 受益于行业需求复苏:全球医药研发需求明显回暖,2H25全球创新药融资额同比增长22.5%,其中中国市场同比激增215.4%。随着美联储有望延续降息周期,融资回暖趋势大概率延续至2026年。全球Top 10药企1H25合计研发投入同比增长5.3%,重回正增长轨道。
- 研究结论:预计公司2025E/26E/27E收入将分别同比增长14.2%/14.8%/16.3%,non-IFRS净利润同比增长12.3%/17.8%/18.7%,对应PE为30.8x/27.0x/22.8x。