现货市场
- 豆油:张家港现货均价8550元/吨,环比下跌20元/吨;基差506元/吨,环比下跌32元/吨。
- 棕榈油:广东现货均价8850元/吨,环比上涨50元/吨;基差18元/吨,环比下跌34元/吨;进口利润-137.3元/吨。
- 菜油:江苏四级菜油现货9770元/吨,环比下跌40元/吨;基差823元/吨,环比下跌39元/吨。
油粕比
外盘市场
- 美豆油:受美国生柴政策预期影响,保持振荡偏强走势。
- 马棕油:马来西亚1月前15天出口数据良好,印尼取消棕榈园许可证,市场担忧供应问题,推动期价走强。
- 菜籽油:国际油脂表现强势,限制菜油下方空间,中加贸易缓和预期已消化,郑油跟随宽幅震荡。
国内市场
- 豆油:消息多空交织,海关收紧大豆通关但国内拍卖成交,油厂压榨充足,春节备货进行中。
- 棕榈油:东南亚棕榈油利空数据落地,出口数据好转提振,期价走强。
- 菜油:国际油脂强势限制下轨,中加贸易缓和预期已接受,郑油下方空间有限,偏宽幅震荡。
综合分析
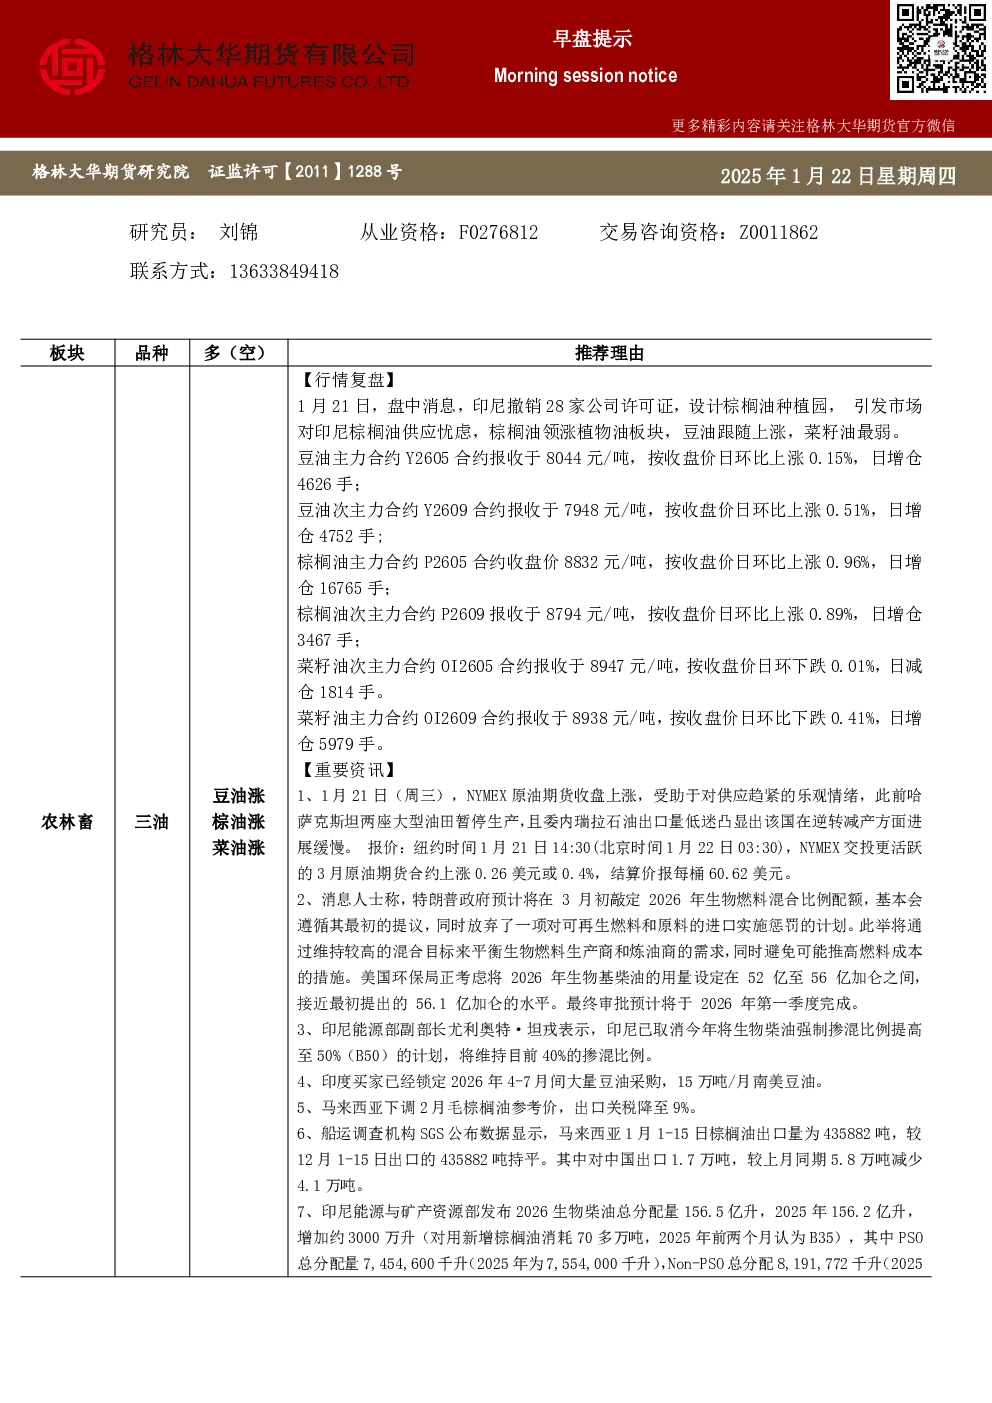
- 美国生柴政策提振全球植物油价格上涨,棕榈油和豆油止跌回升,菜油筑底企稳。
- 宏观方面,美国降息背景下全球资金充裕,通胀预期加强,激发植物油金融属性。
- 结论:豆棕底部加强,中长期逢低做多;菜油关注反弹力度,短多持有。
关键数据
- 大豆:USDA预测2025/26年度全球产量4.257亿吨(上调310万吨),巴西产量1.78亿吨(上调300万吨)。
- 巴西大豆出口:2026年预计1.05亿吨(下降3%),2025年1月出口240万吨(增长114%)。
- 榨利:美豆2月盘面榨利-338元/吨,巴西2月盘面榨利-166元/吨。
- 到港成本:美湾2月船期CNF483美元/吨,巴西2月船期CNF465美元/吨。
交易策略
- 双粕:05合约中线底部振荡,高抛低吸;09合约等待反弹后空单布局。
- 压力位与支撑位:
- M2605:压力2858,支撑2660;
- M2607:压力2840,支撑2559;
- M2509:压力2920,支撑2717;
- RM2605:压力2444,支撑2220;
- RM2607:压力2429,支撑2200;
- RM2609:压力2448,支撑2274。
重要事项
- 报告信息来源公开资料,仅供参考,不构成投资建议,不承担操作损失。
- 报告版权为格林大华期货研究院所有,未经许可不得翻版、复制或转载。