每日投资策略
行业点评
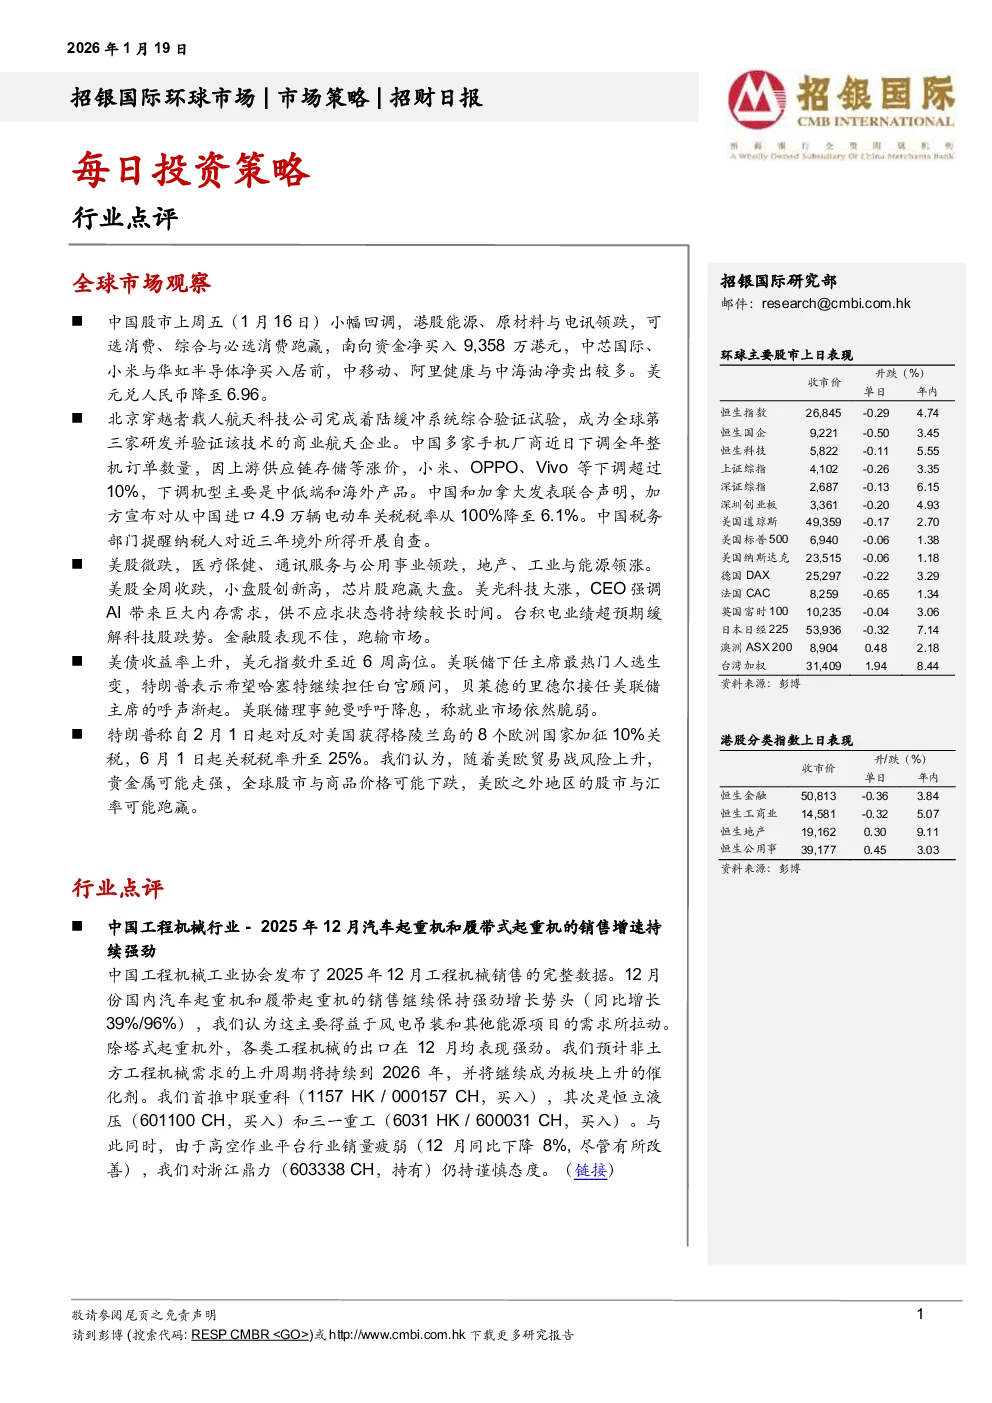
- 中国股市:上周五小幅回调,港股能源、原材料与电讯领跌,可选消费、综合与必选消费跑赢。南向资金净买入9,358万港元,中芯国际、小米与华虹半导体净买入居前,中移动、阿里健康与中海油净卖出较多。美元兑人民币降至6.96。
- 中国工程机械行业:12月汽车起重机(同比增长39%)和履带式起重机(同比增长96%)销售强劲,主要受风电吊装和其他能源项目需求拉动。除塔式起重机外,各类工程机械出口均表现强劲。预计非土方工程机械需求上升周期将持续至2026年。首推中联重科(1157 HK / 000157 CH,买入),其次是恒立液压(601100 CH,买入)和三一重工(6031 HK / 600031 CH,买入)。对高空作业平台行业(12月同比下降8%)仍持谨慎态度,建议持有浙江鼎力(603338 CH)。
- 半导体行业:台积电FY25业绩强劲,营收1,220亿美元(同比+35.9%),毛利率59.9%。4Q25营收337亿美元(环比+1.9%),毛利率62.3%。公司上调2026年营收增长至约30%,并将资本开支上调至520–560亿美元,显示主动前置AI产能。看好AI供应链,尤其是半导体设备厂商。
全球市场观察
- 中国:多家手机厂商下调全年订单,因上游存储等涨价。中加发表联合声明,加方将中国电动车关税从100%降至6.1%。中国税务部门提醒纳税人对近三年境外所得开展自查。
- 美股:微跌,医疗保健、通讯服务与公用事业领跌,地产、工业与能源领涨。小盘股创新高,芯片股跑赢大盘。美光科技大涨,CEO强调AI内存需求将持续较长时间。台积电业绩超预期缓解科技股跌势。金融股表现不佳。
- 美债与美元:美债收益率上升,美元指数升至近6周高位。美联储下任主席热门人选生变,特朗普希望哈塞特继续担任顾问,贝莱德里德尔呼声渐起。美联储理事鲍曼呼吁降息,称就业市场脆弱。
- 美欧贸易战:特朗普宣布对8个反对美国获得格陵兰岛的欧洲国家加征关税,6月1日起税率升至25%。认为美欧贸易战风险上升可能利好贵金属,利空全球股市与商品价格,利好美欧之外地区的股市与汇率。
免责声明及披露
- 分析员声明:观点独立,薪酬与观点无直接关系,无利益冲突。
- 投资评级:买入(>15%)、持有(-10%至+15%)、卖出(>10%)、未评级。
- 重要披露:投资风险大,过往表现不代表未来,建议独立评估,咨询专业财务顾问。