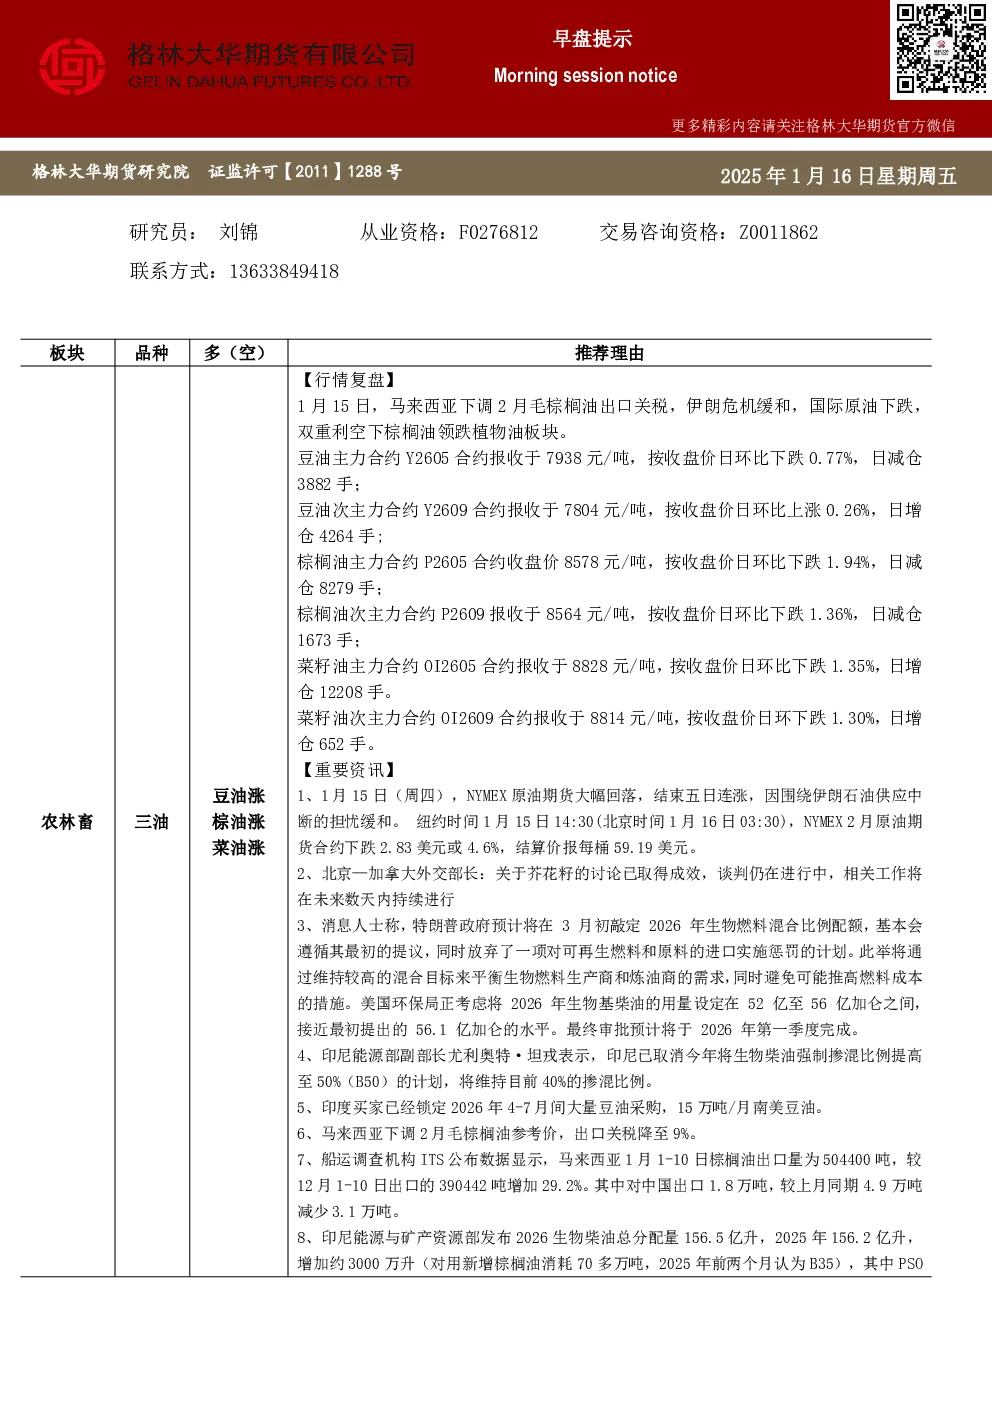
现货市场
- 豆油:张家港现货均价8470元/吨,环比下跌50元/吨,基差532元/吨,环比上涨12元/吨。
- 棕榈油:广东现货均价8650元/吨,环比下跌200元/吨,基差72元/吨,环比下跌30元/吨,进口利润-327.95元/吨。
- 菜油:江苏四级菜油价格9670元/吨,环比下跌120元/吨,基差842元/吨,环比上涨1元/吨。
- 油粕比:主力豆油和豆粕合约油粕比2.9。
市场逻辑
- 外盘:
- 美伊局势缓和,国际原油走低,但美国生柴政策提上日程,美豆油大涨。
- 马棕榈油受印尼取消B50计划、马来西亚降低出口关税及国际原油走低影响,但晚间受美豆油提振收涨。
- 国内:
- 豆油:海关收紧进口大豆通关,但国内陈豆拍卖全部成交,油厂压榨充足,春节备货进行中。
- 棕榈油:印尼维持B40政策,棕榈油进口利润回升,垒库。
- 菜油:加拿大芥花籽谈判取得成效,BMD棕榈油B50计划取消,郑油空头砸盘,但技术接近底部支撑,夜盘菜籽油拉升。
关键数据
- 大豆产量:StoneX预测2025/26年度巴西大豆产量1.789亿吨,高于USDA预估。
- 巴西大豆收获:截至1月9日,进度0.53%,去年同期0.05%,五年同期平均0.39%。
- 阿根廷大豆播种:截至12月30日,完成82%,生长状况良好。
- 巴西大豆出口:12月出口量预计338万吨,同比增69%。
- ANEC数据:2026年1月巴西大豆出口量预计240万吨,全年达1.12亿吨。
- 国内库存:2026年第2周末大豆库存748.8万吨,豆粕库存99.8万吨,油菜籽库存12.0万吨。
- 榨利:美豆2月盘面榨利-324元/吨,巴西2月盘面榨利30元/吨。
- 到港成本:美湾2月船期到港成本3818元/吨,巴西3550元/吨。
研究结论
- 油脂:美国降息背景下,全球资金充裕,通胀预期加强,激发金融属性,豆棕底部加强,中长期逢低做多。
- 菜油:关注反弹力度,短多持有。
- 双粕:05合约中线底部振荡,09合约逐步空单布局。
交易策略
- 双粕05合约:中线底部振荡,日内交投。
- 双粕09合约:逐步布局空单。
- 压力位与支撑位:
- M2605:压力位2858,支撑位2660。
- M2607:压力位2840,支撑位2559。
- M2509:压力位2920,支撑位2717。
- RM2605:压力位2444,支撑位2220。
- RM2607:压力位2429,支撑位2200。
- RM2609:压力位2448,支撑位2274。