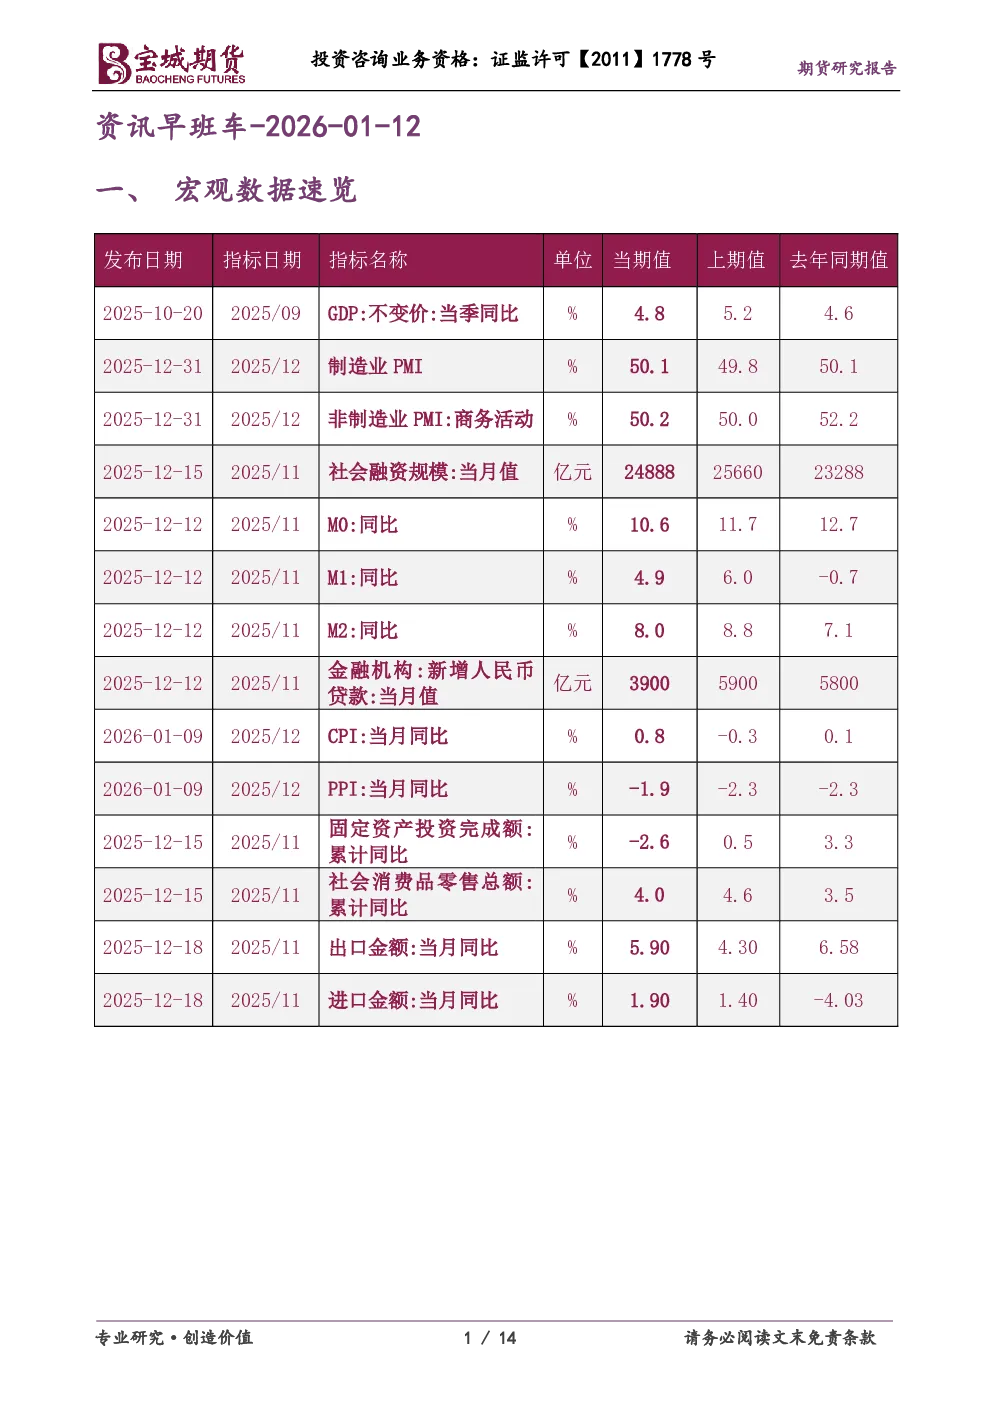
一、宏观数据速览
- 2025年12月CPI同比上涨0.8%,环比上涨0.2%,创2023年3月以来新高;PPI同比降幅收窄,环比连续3个月上涨。
- 1月9日国内商品基差分化,沪镍、郑棉、生猪基差最大,丁二烯橡胶、苹果、国际铜基差最小。
- 国投白银LOF高溢价风险提示,基金二级市场交易价格波动较大,投资者需警惕风险。
- 黄金交易风险陡增,中国银行、工商银行发布黄金交易提示或规则调整。
二、商品投资参考
- 金属
- 现货黄金、白银价格持续上涨,受美国非农数据、美联储降息预期及特朗普政府“量化宽松”政策影响。
- 国内金饰市场首轮价格上调,首饰金克重价格接近1400元/克。
- 全球镍市场剧烈波动,印尼调整镍矿开采配额引发供应担忧,沪镍主力合约累计涨幅近25%。
- 白银价格宽幅震荡,但整体牛市趋势未终结,受全球市场动荡与美联储降息预期提振。
- 2025年全球央行增持黄金,金价大涨,美元指数下跌,在全球外汇储备中的占比创新低。
- 全球最大黄金ETF(SPDR GoldTrust)持仓下降,白银ETF(iShares SilverTrust)持仓增加。
- 煤焦钢矿
- 能源化工
- 中东地缘局势升温引发供应担忧,推动油价上涨。
- 多个中央企业建设清洁能源项目,推动能源转型。
- 自2026年4月1日起,取消光伏等产品增值税出口退税。
- 特朗普与大型石油企业高管会面,讨论委内瑞拉石油交易。
- 美国能源部长称委内瑞拉石油日产量有望在未来8至12年内达到300万桶。
- 农产品
- 饲料企业上调生猪、家禽及反刍等饲料报价,受原料豆粕、玉米价格上涨及年前需求旺季影响。
- 巴西大豆种植面积进展缓慢,市场供应担忧加剧。
- 马来西亚1月棕榈油出口量预计增长29.2%。
- 印度取消大米出口限制,出口量同比激增19.4%,市场供应充足。
三、财经新闻汇编
- 公开市场
- 本周央行公开市场将有1387亿元逆回购到期,开展340亿元7天期逆回购操作,单日净投放340亿元。
- 要闻资讯
- 国务院常务会议部署财政金融协同促内需政策,包括服务业、个人消费、中小微企业贷款贴息等。
- 2025年12月CPI、PPI数据公布,核心CPI同比上涨1.2%。
- 商务部印发9城服务业扩大开放综合试点任务清单。
- 中国首席经济学家论坛年会强调未来几年将保持积极的财政政策。
- 多家银行个人大额存单利率下降,期限结构短期化。
- 2025年300城住宅用地成交规划建筑面积同比下降13.5%,出让金同比下降10.6%。
- 美联储2026年1月降息预期落空,12月非农就业数据不及预期。
- A股放量上涨,上证指数站上4100点,刷新逾10年新高。
- 我国公募REITs市场迎来“开门红”,多只产品迎来新进展。
- 河南出台国有企业境外债券管理办法,严禁发行一年期及以下境外债券。
- 本周全球市场重要事件包括中国12月外贸数据、美国CPI及PPI数据、美联储褐皮书等。
- 多家债券重大事件,包括控股股东变更、取消监事会及监事、收到上交所通报批评等。
- 债市综述
- 中国银行间债市整体表现尚可,利率债收益率普遍下行,国债期货主力合约微跌。
- 银行间市场资金面整体均衡平稳,交易所债券市场万科债普涨。
- 中证转债指数上涨,声迅转债、振华转债等涨幅居前。
- 货币市场利率多数上行,Shibor短端品种表现分化。
- 银行间回购定盘利率多数持平,欧债收益率集体下跌,美债收益率多数上涨。
- 汇市速递
- 在岸人民币对美元收盘报6.9821,上周累计上涨69个基点。
- 美元指数上涨,非美货币多数下跌。
- 研报精粹
- 中信证券称2026年新增地方债发行规模仍将扩容,化债资金前置发行。
- 华泰固收称债市大方向偏不利,可关注空头套保与做多基差机会。
- 兴证固收称地方债利率上行风险或不会引致期限缩短,发行期限仍可能维持在偏长水平。
- 今日提示
四、股票市场要闻
- A股三大股指延续震荡上涨态势,短期市场波动或加大,可把握逢低布局机遇。
- 中信证券认为年初躁动主要发生在主题板块及小票,预计震荡上行格局延续至两会前后。
- 公募增量资金持续入市,截至1月10日入市的公募资金预计在450亿元以上。
- 2025年A股上市公司现金分红再攀高峰,多家上市公司密集披露半年度、三季度及特别分红方案。