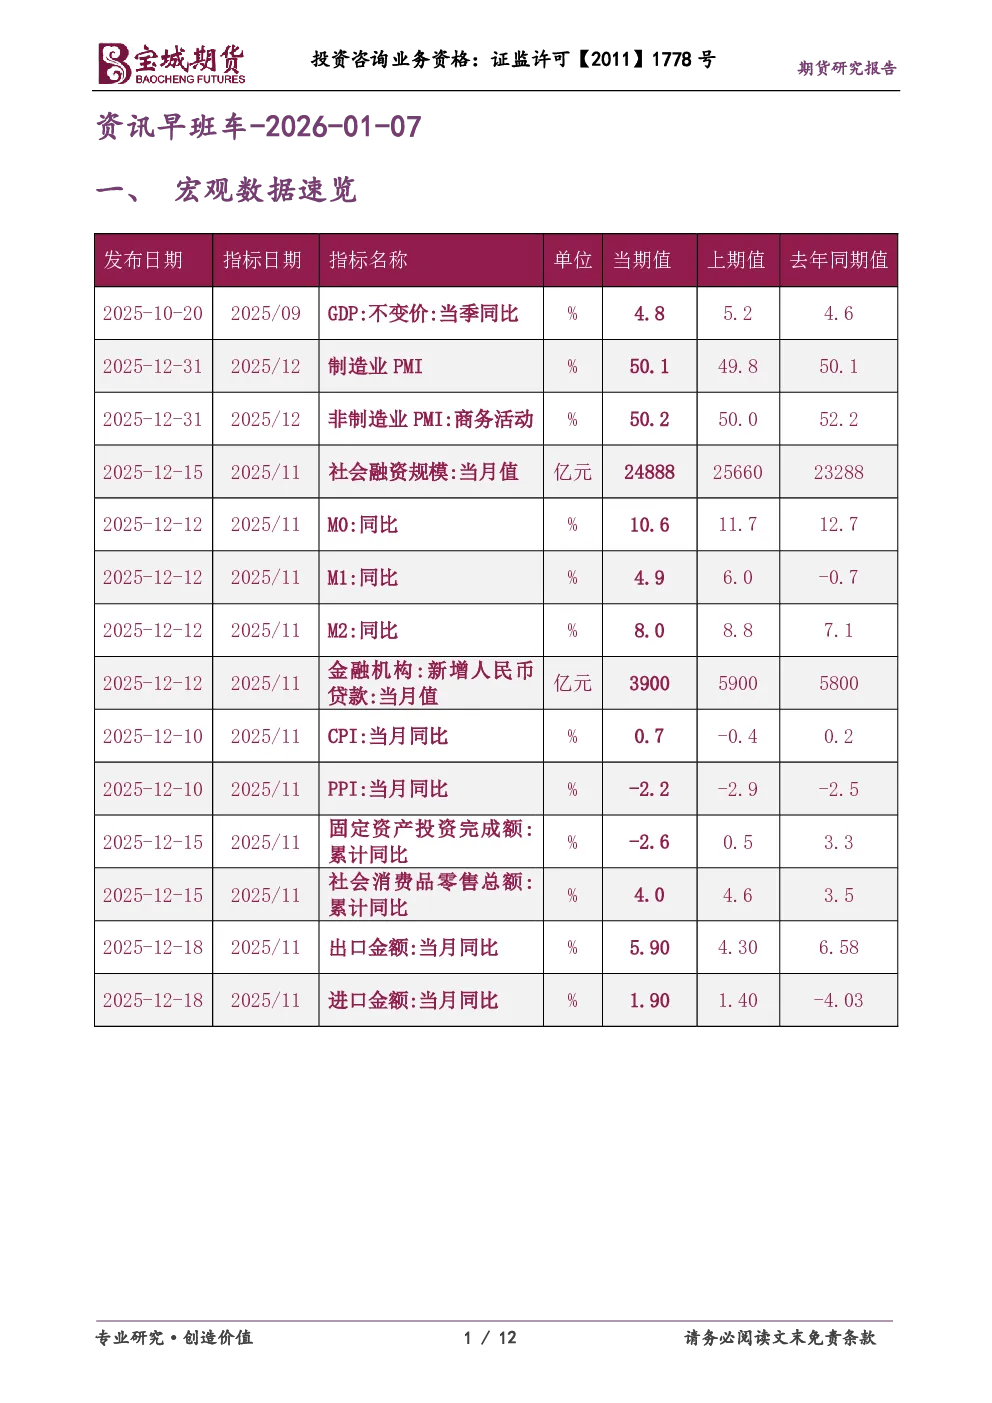
一、宏观数据速览
- 中国人民银行部署2026年重点工作,要求灵活运用降准降息等货币政策工具,保持流动性充裕,完善结构性货币政策工具体系,强化金融市场监管。
- 商务部公告禁止所有两用物项向日本军事用户和用途出口。
二、商品投资参考
- 金属:国际贵金属期货普遍收涨,伦敦基本金属全线上涨。
- 能源化工:美油和布伦特原油主力合约均收跌。
- 农产品:彭博谷物分类指数跌0.30%,CBOT大豆期货跌0.52%,ICE原糖期货涨0.20%。
三、财经新闻汇编
- 公开市场:央行开展162亿元7天期逆回购操作,利率1.40%,当日净回笼2963亿元。
- 要闻资讯:
- 2026年中国人民银行工作会议召开,强调继续实施适度宽松的货币政策,加大逆周期和跨周期调节力度,防范化解重点领域金融风险。
- 2026年全国外汇管理工作会议召开,强调构建“更加便利、更加开放、更加安全、更加智慧”的外汇管理体制机制。
- 商务部公告禁止所有两用物项向日本军事用户和用途出口。
- 我国情绪消费市场规模快速攀升,2024年达2.31万亿元,2025年将达2.72万亿元。
- 中华全国总工会等四部门联合发文推动职工文体消费。
- 元旦假期入境游市场迎来“开门红”,适用免签政策入境的外国人达29.2万人次,同比增长35.8%。
- 上海市鼓励外商投资企业境内再投资若干措施发布。
- 河南省印发推动2026年第一季度经济发展实现良好开局若干政策措施。
- 中国汽车工业协会预计2025年我国汽车产销有望超过3400万辆,新能源汽车占比超过50%。
- 监管部门调研部分理财公司,调研问题包括制约银行理财提高投资A股的规模和比例的障碍等。
- 多家中小银行调整存款利率,呈现差异化、阶段性调整格局。
- 中国燃气控股有限公司开启两只熊猫债的发行。
- 美国高级官员表示特朗普总统及其团队正在讨论获取格陵兰岛的方案。
- 多家上市公司发生重大事件,如广州市时代控股集团有限公司新增未能清偿到期债务等。
- 惠誉授予山东发展拟发行债券“A-”的评级,标普授予远东宏信拟发行优先无抵押美元债券“BBB-”评级等。
四、债市综述
- 中国银行间债市持续承压,利率债收益率普遍继续上行,幅度多在2bp左右。
- 国债期货主力合约集体走低,30年期主力合约跌0.31%领跌。
- 银行间市场资金面维持宽松格局,DR001加权平均利率微升并徘徊于1.26%附近。
- 交易所债券市场收盘,“23万科01”跌超7%,“20国债07”涨超4%等。
- 中证转债指数收盘上涨1.35%,报505.77点。
- 货币市场利率多数上行,银存间质押式回购加权平均利率1天期品种上行0.14BP报1.4326%。
- Shibor短端品种多数下行,隔夜品种下行0.1BP报1.263%。
- 银行间回购定盘利率集体持平,FR001持平报1.33%。
- 财政部28天、63天、182天期国债加权中标收益率分别为1.0698%、1.1552%、1.2573%。
- 美债收益率集体上涨,10年期美债收益率涨0.79个基点报4.173%。
- 欧债收益率集体下跌,德国10年期国债收益率跌2.8个基点报2.840%。
五、汇市速递
- 在岸人民币对美元16:30收盘报6.9813,较上一交易日下跌7个基点。
- 纽约尾盘,美元指数涨0.28%报98.60,欧元兑美元跌0.28%报1.1688。
六、研报精粹
- 中信建投称江苏省工业资产规模居全国第二,省内呈现显著南北差异。
- 西部固收发布1月固定收益月报称公募基金销售新规落地,开年债市迎来利好。
- 中信证券称我国债券市场对外开放进程持续深化,外资持债的便利性持续提升。
七、今日提示
- 1月7日,153只债券上市,99只债券发行,106只债券缴款,96只债券还本付息。
八、股票市场要闻
- 港股单边上行,恒生指数收涨1.38%报26710.45点。
- 监管部门调研部分理财公司,调研问题包括制约银行理财提高投资A股的规模和比例的障碍等。
- 沪深交易所下发最新一期的发行上市审核动态,2025年上交所首发上市企业共42家,总募资额达到812.89亿元。
- 上交所数据显示,2025年12月A股新开户259.67万户,环比增长9%,同比增长31%。