全球市场观察
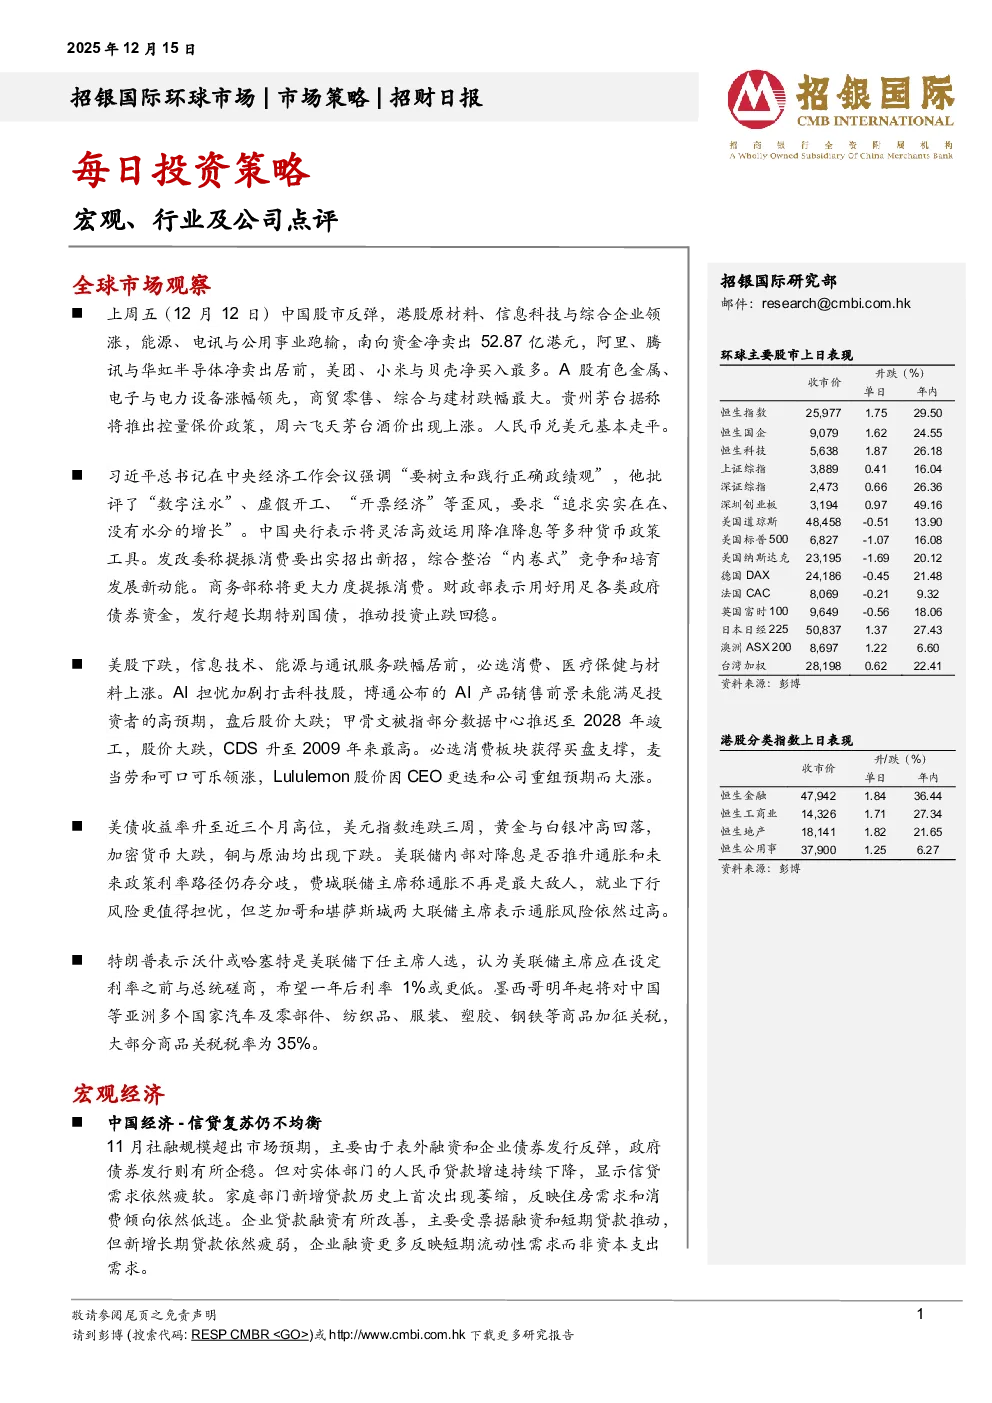
- 中国股市:上周五反弹,港股原材料、信息科技与综合企业领涨,南向资金净卖出52.87亿港元;A股有色金属、电子与电力设备涨幅领先,商贸零售、综合与建材跌幅最大。贵州茅台据称将推出控量保价政策,飞天茅台酒价上涨。人民币兑美元基本走平。
- 中国政策:习近平总书记在中央经济工作会议强调“追求实实在在、没有水分的增长”,批评“数字注水”等歪风。央行表示将灵活运用降准降息等货币政策工具。发改委、商务部、财政部分别提出提振消费、整治“内卷式”竞争、更大力度提振消费等政策。
- 美股:下跌,信息技术、能源与通讯服务跌幅居前,必选消费、医疗保健与材料上涨。AI担忧加剧打击科技股,博通、甲骨文股价大跌。必选消费板块获支撑,麦当劳、可口可乐领涨。Lululemon股价因CEO更迭和重组预期而大涨。
- 美债与汇率:美债收益率升至近三个月高位,美元指数连跌三周。黄金与白银冲高回落,加密货币大跌,铜与原油均出现下跌。美联储内部对降息是否推升通胀和未来政策利率路径存分歧,部分主席担忧就业下行风险。
宏观经济
- 中国经济-信贷复苏不均衡:11月社融规模超出预期,主要由于表外融资和企业债券发行反弹,政府债券发行企稳。但对实体部门的人民币贷款增速持续下降,显示信贷需求疲软。家庭部门新增贷款首次萎缩,反映住房需求和消费倾向低迷。企业贷款融资改善主要受票据融资和短期贷款推动,但新增长期贷款疲弱,企业融资更多反映短期流动性需求。
- 政策展望:社融规模改善更多受金融条件宽松驱动,经济动能较弱。预计央行将在2026年第一季度降准50基点、降息10基点,第三季度再次降息10基点。
公司点评
- 中际旭创(300308 CH,买入,目标价:707元人民币):全球AI基础设施CapEx最直接的受益者,仍为2026年首推标的。2025年前三季度收入和净利润分别同比大增44%/90%,3Q25毛利率提升至43%。基于上调的超大规模云厂商资本支出预期,重申“买入”评级,目标价上调至707元人民币。
免责声明及披露
- 分析员声明:观点独立,薪酬与观点无直接关系,无利益冲突。
- 投资评级:买入(股价潜在涨幅超过15%)、持有(潜在变幅-10%至+15%)、卖出(潜在跌幅超过10%)、未评级。
- 重要披露:投资涉及风险,报告数据可能不适合所有投资者,不构成投资建议,过往表现不代表未来。
- 其他披露:信息仅供参考,不构成买卖邀请,不承担法律责任,可能发布不一致报告。