全球市场观察
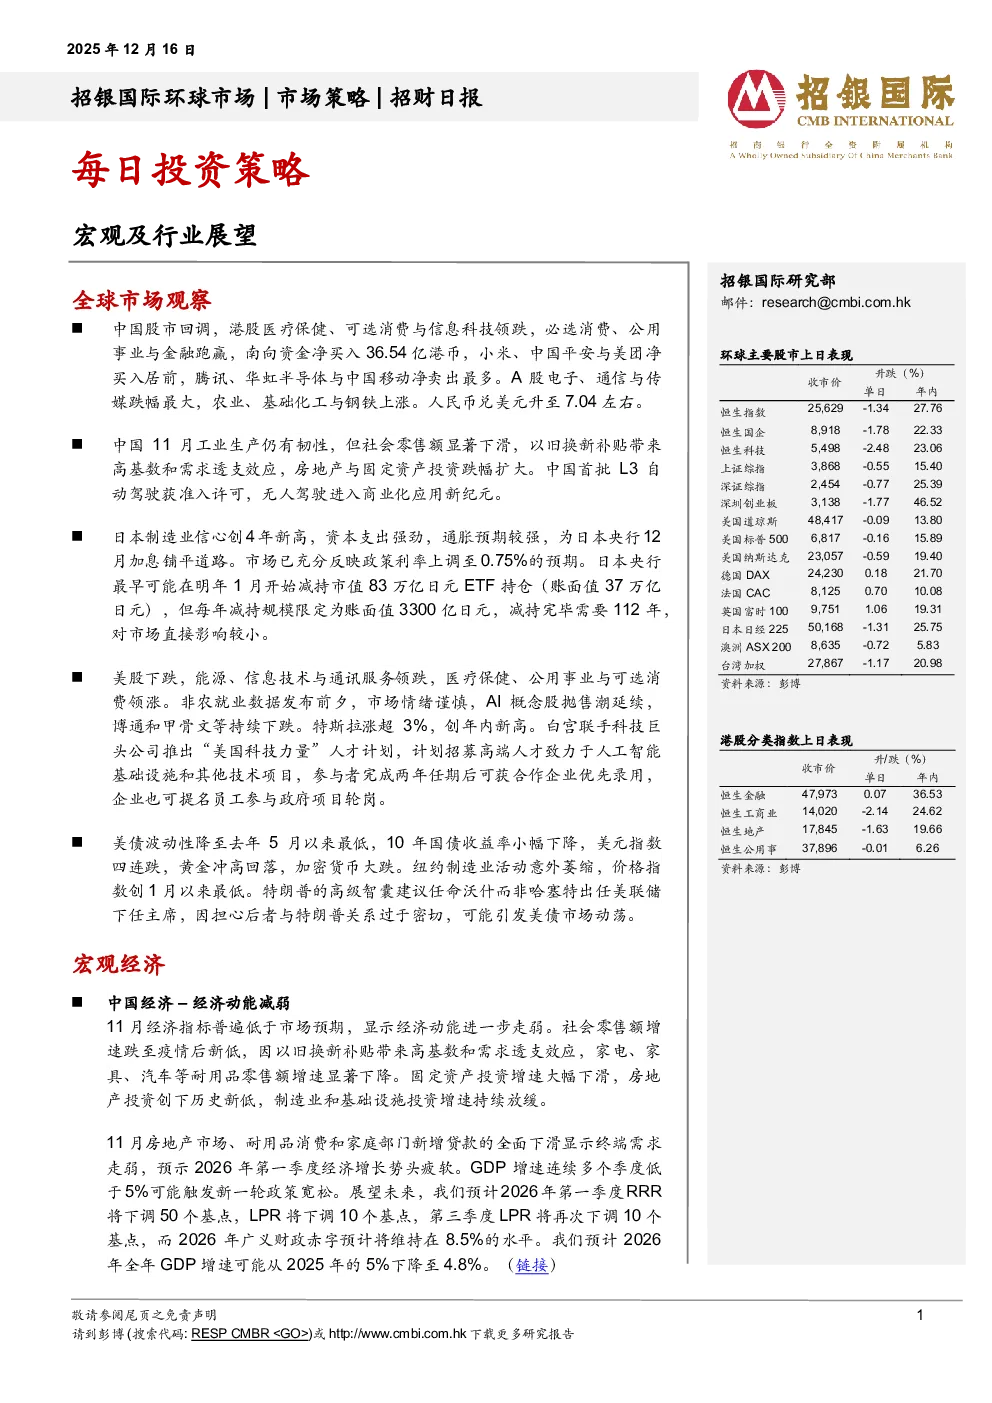
- 中国股市与港股表现:中国股市回调,港股医疗保健、可选消费与信息科技领跌,必选消费、公用事业与金融跑赢。南向资金净买入36.54亿港币,小米、中国平安与美团净买入居前,腾讯、华虹半导体与中国移动净卖出最多。A股电子、通信与传媒跌幅最大,农业、基础化工与钢铁上涨。人民币兑美元升至7.04左右。
- 中国经济数据:11月工业生产仍有韧性,但社会零售额显著下滑,以旧换新补贴带来高基数和需求透支效应。房地产与固定资产投资跌幅扩大。中国首批L3自动驾驶获准入许可,无人驾驶进入商业化应用新纪元。
- 日本经济数据:日本制造业信心创4年新高,资本支出强劲,通胀预期较强,为日本央行12月加息铺平道路。市场已充分反映政策利率上调至0.75%的预期。日本央行最早可能在明年1月开始减持市值83万亿日元ETF持仓,但每年减持规模限定为账面值3300亿日元,对市场直接影响较小。
- 美股表现:美股下跌,能源、信息技术与通讯服务领跌,医疗保健、公用事业与可选消费领涨。AI概念股抛售潮延续,博通和甲骨文等持续下跌。特斯拉涨超3%,创年内新高。白宫联手科技巨头推出“美国科技力量”人才计划,招募高端人才致力于人工智能基础设施等项目。
宏观经济
- 中国经济动能减弱:11月经济指标普遍低于市场预期,显示经济动能进一步走弱。社会零售额增速跌至疫情后新低,固定资产投资增速大幅下滑,房地产投资创下历史新低。11月房地产市场、耐用品消费和家庭部门新增贷款的全面下滑显示终端需求走弱,预示2026年第一季度经济增长势头疲软。
- 政策展望:GDP增速连续多个季度低于5%可能触发新一轮政策宽松。预计2026年第一季度RRR将下调50个基点,LPR将下调10个基点,第三季度LPR将再次下调10个基点,广义财政赤字预计将维持在8.5%的水平。预计2026年全年GDP增速可能从2025年的5%下降至4.8%。
行业展望
- 半导体行业-2026展望:维持四大核心投资主线推荐:
- 人工智能驱动的结构性增长;
- 中国半导体自主可控趋势;
- 高收益防御性配置;
- 行业的整合并购。
预计2026年全球半导体市场将同比增长26%至9,750亿美元,其中以人工智能为核心的细分领域引领增长。中国本土半导体板块有望继续跑赢其他板块和大盘指数。