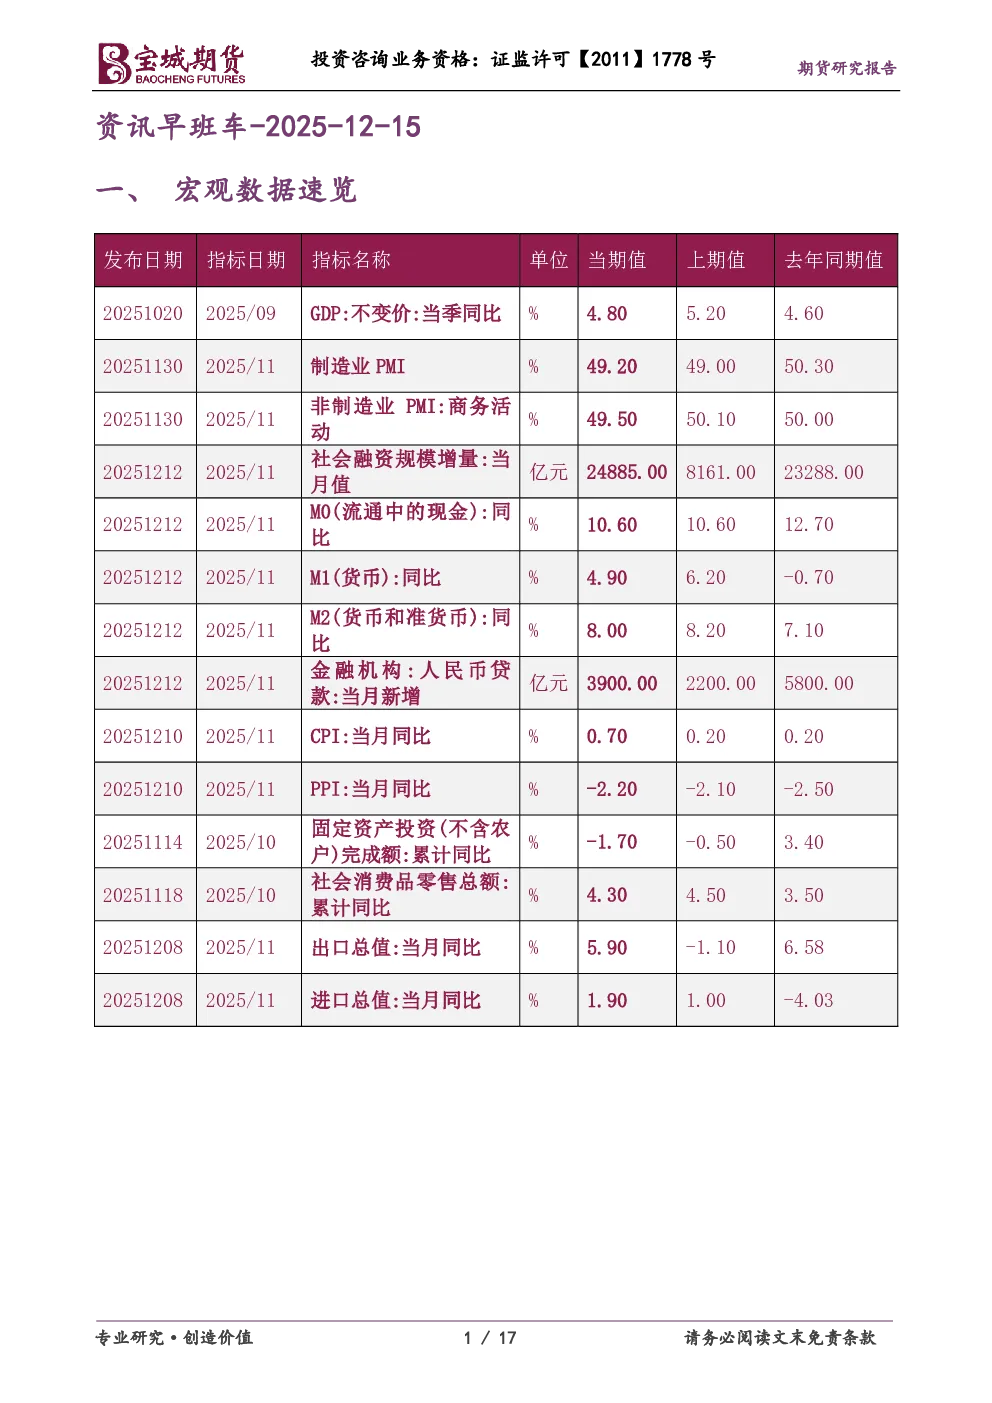
一、宏观数据速览
- 金融数据:前11个月人民币贷款增加15.36万亿元,社会融资规模增量累计为33.39万亿元,超去年全年。M2同比增长8%,M1同比增长4.9%。普惠小微贷款、制造业中长期贷款、科技贷款增速持续高于全部贷款增速。
- 政策支持:商务部、央行、金融监管总局发布通知,提出11项举措深化商务和金融协作,加大消费重点领域金融支持,扩大政金企对接合作。包括运用数字人民币智能合约红包促消费、加快推动个人消费贷款业务发展、减免汽车以旧换新贷款违约金等。
- 商品市场:
- 金属:商务部审核16家企业申请钨、锑、白银出口国营贸易资质。全球实物黄金ETF流入连续六个月实现,11月流入52亿美元。磷酸铁锂行业掀起提价浪潮,行业协会正推动解决方案。国际铜价逐步逼近12000美元,有望创下2009年以来最大年度涨幅。伦敦金属交易所数据显示,多数金属库存增加。
- 煤焦钢矿:焦炭、焦煤价格环比下跌。中国太原煤炭交易中心举办2026年度山西煤炭交易大会。商务部、海关总署决定对部分钢铁产品实施出口许可证管理。印度批准煤炭库存过剩的发电厂出口煤炭。
- 能源化工:《中国油气行业“十四五”发展成就报告》显示,我国天然气产量将达3000亿立方米。国家能源局召开页岩油勘探开发工作推进会。贝克休斯数据显示,美国石油钻井平台数量增加1座。科威特认为合理油价为每桶60-68美元。
- 农产品:豆粕价格环比上涨,花生价格环比下跌,玉米、化肥农药价格多数上涨。北大荒集团粮食总产实现“二十二连丰”。
二、财经新闻汇编
- 公开市场:央行开展1205亿元7天期逆回购操作,利率1.40%。本周公开市场将有6685亿元逆回购到期。央行将开展6000亿元6个月期买断式逆回购操作。
- 要闻资讯:
- 经济数据:中央财办表示,我国主要经济指标表现好于预期,经济总量预计达140万亿元左右。2026年将促进居民收入增长和经济增长同步,出台实施增量政策,优化“两新”政策,扩大进出口。
- 政策会议:中国人民银行党委、财政部党组召开会议,传达学习中央经济工作会议精神,强调继续实施适度宽松的货币政策和积极财政政策,防范化解重点领域金融风险。
- 政策举措:多个部门密集部署,贯彻落实中央经济工作会议精神,开列2026年重点任务清单,包括提振消费、推动投资止跌回稳、培育壮大新动能等。
- 金融市场:证监会就公募基金销售行为规范征求意见,剑指行业乱象。深圳首批绿色外债试点业务落地。银行业绿色金融债券发行规模超5300亿元。券商发债规模大增。银行理财市场规模再创历史新高。
- 债券市场:中国债市转冷,主要现券收益率反弹。万科债多数下滑。交易所债券市场收盘,万得地产债30指数收跌,万得高收益城投债指数涨。
- 股票市场:A股三大指数震荡,科技成长板块表现突出。中证A500挂钩ETF合计规模已达2037亿元。科技股或将继续担纲行情主线,但明年行情或将更加均衡。
三、研报精粹
- 华泰固收:11月金融数据整体表现不算差,政策发力的效果继续体现。明年初的政策开门红力度、地方债供给等是关键变量。债市没有摆脱震荡偏弱格局,短期继续持有中短端信用债、5-7年及以下利率债。
- 中金固收:年底债券仍存一定的配置力量支撑,尤其是货币政策进一步放松可能快于市场预期。曲线或延续陡峭化,短端确定性机会相对更大,长债和超长债在近期调整后也可适度介入博弈资本利得。
- 国盛宏观熊园:中央经济工作会议延续了12.8政治局会议的总基调,首提做好明年经济工作的“五大必须”和“五大关键着力点”。货币政策新增“灵活高效运用降准降息等多种政策工具”;财政支出力度由“加大”“提高”改为“保持必要的力度”。
- 中金固收:此次中央经济工作会议对明年经济工作的定调与12月政治局经济会议一致,总体延续了去年中央经济工作会议的总体基调。会议要求“加大逆周期和跨周期调节力度”,继续实施“更加积极的财政政策”和“适度宽松的货币政策”。
四、今日提示
- 12月15日,230只债券上市,104只债券发行,116只债券缴款,459只债券还本付息。