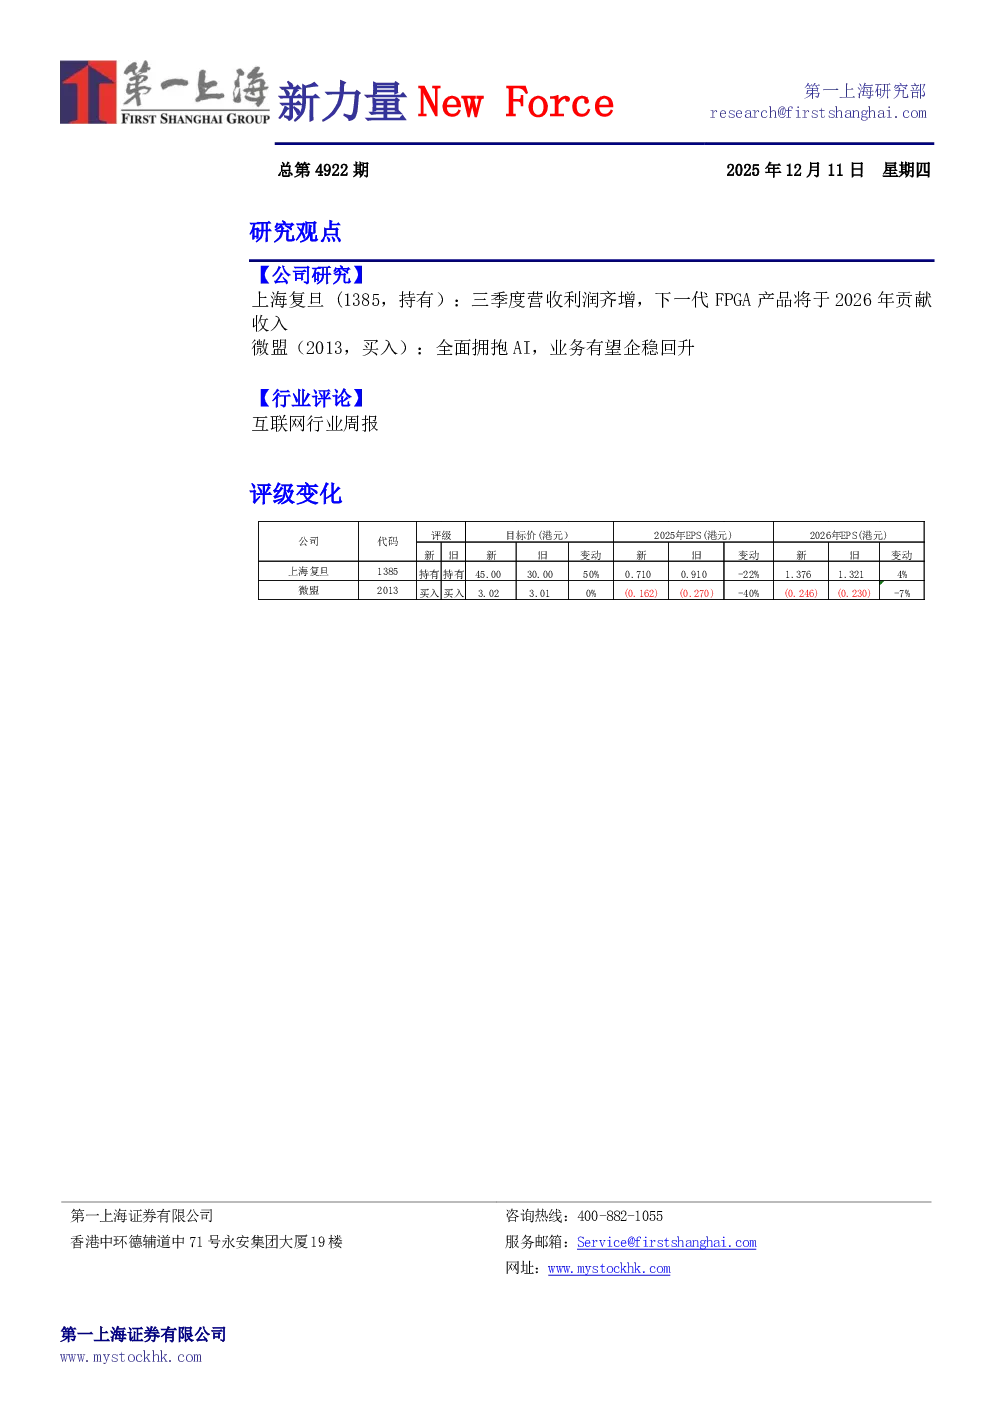
上海复旦
- 业绩摘要:2025Q3实现收入11.9亿元,同比增长33.3%;毛利率61.1%,同比增长9个百分点;营业利润1.4亿元,同比增长98%;归母净利润1.37亿元,同比增长59.2%。
- FPGA业务:收入同比增长34.7%,主要来自28nm FPGA产品需求;下一代1xnm FinFET FPGA产品预计2026年开始贡献收入,明年有望扩大市场份额;PSoC产品占FPGA业务收入的25%,2025财年FPGA业务收入预计同比增长38.6%达到14.7亿元。
- 非挥发性存储业务:收入同比增长44.1%,高可靠产品占比70%。
- 智能电表业务:收入同比增长40.8%,其中智能家电及车规级MCU销量增长较快。
- 安全识别业务:收入同比增长15.5%,金融、社保卡等芯片销量增长,但市场竞争激烈。
- 研究结论:2026财年FPGA业务收入将逐步受益于10逻辑亿门级产品出货量提升;未来下游客户的FPGA芯片以及智能电表需求将驱动公司营收增长;预计未来三年收入CAGR为12.7%,对应净利润CAGR为25.8%;目标价45.00港元,持有评级。
- 风险因素:产品销售状况不及预期、产品价格调整、市场竞争加剧、研发进展不及预期、产能受限风险。
微盟
- 业绩摘要:2025H1实现营业收入7.75亿元人民币,同比下降10.6%,主要系战略性缩减低毛利、低质量的中小业务规模;同期实现经调整净利润0.17亿元,较2024年同期经调整净亏损1.87亿元显著改善,为2021年以来首次实现半年度扭亏为盈。
- AI业务:2025年上半年,AI相关产品实现收入约0.34亿元人民币,初步完成以WAI SaaS、WAI Pro及WIME为核心的产品布局,应用已覆盖零售、营销、内容创作及运营管理等核心业务场景。
- 订阅解决方案:收入4.38亿元人民币,同比下降10.1%;智慧零售业务持续作为核心引擎,实现收入2.86亿元,同比下降6.1%,占订阅解决方案收入比重提升至65.2%;付费商户数同比减少13.9%至5.91万名,而每用户平均收入(ARPU)逆势提升4.5%至7402元。
- 广告业务:收入3.38亿元人民币,同比下降11.3%,主要受广告平台返点比例下调影响;若还原返点政策调整因素,经调整后收入实际同比增长45.3%。
- 研究结论:公司业绩符合预期,战略聚焦和拥抱AI为未来表现提供基础;调整SaaS估值中枢回归至8倍PS,并采用2025年的预测盈利,目标价至3.02港元,维持买入评级。
行业评论
- 阿里巴巴:成立千问C端事业群,整合千问APP、夸克、AI硬件、UC、书旗等业务,目标将千问打造为AI时代的超级APP。
- 腾讯:OVBU成立新技术部,整合AIGC业务及视频相关核心资源,驱动内容生成与效率提升。
- 字节跳动:红果短剧月活破2亿,海外平台Melolo表现亮眼,短剧成为文化出海新载体。
- 蚂蚁集团:“灵光”APP上线即引爆市场,凭借“任务导向”逻辑打破AI工具“下载后吃灰”现象。
- 小红书:“小红卡”暂停试运营,因业务准备不够充分,未能满足用户对本地生活服务需求。