全球市场观察
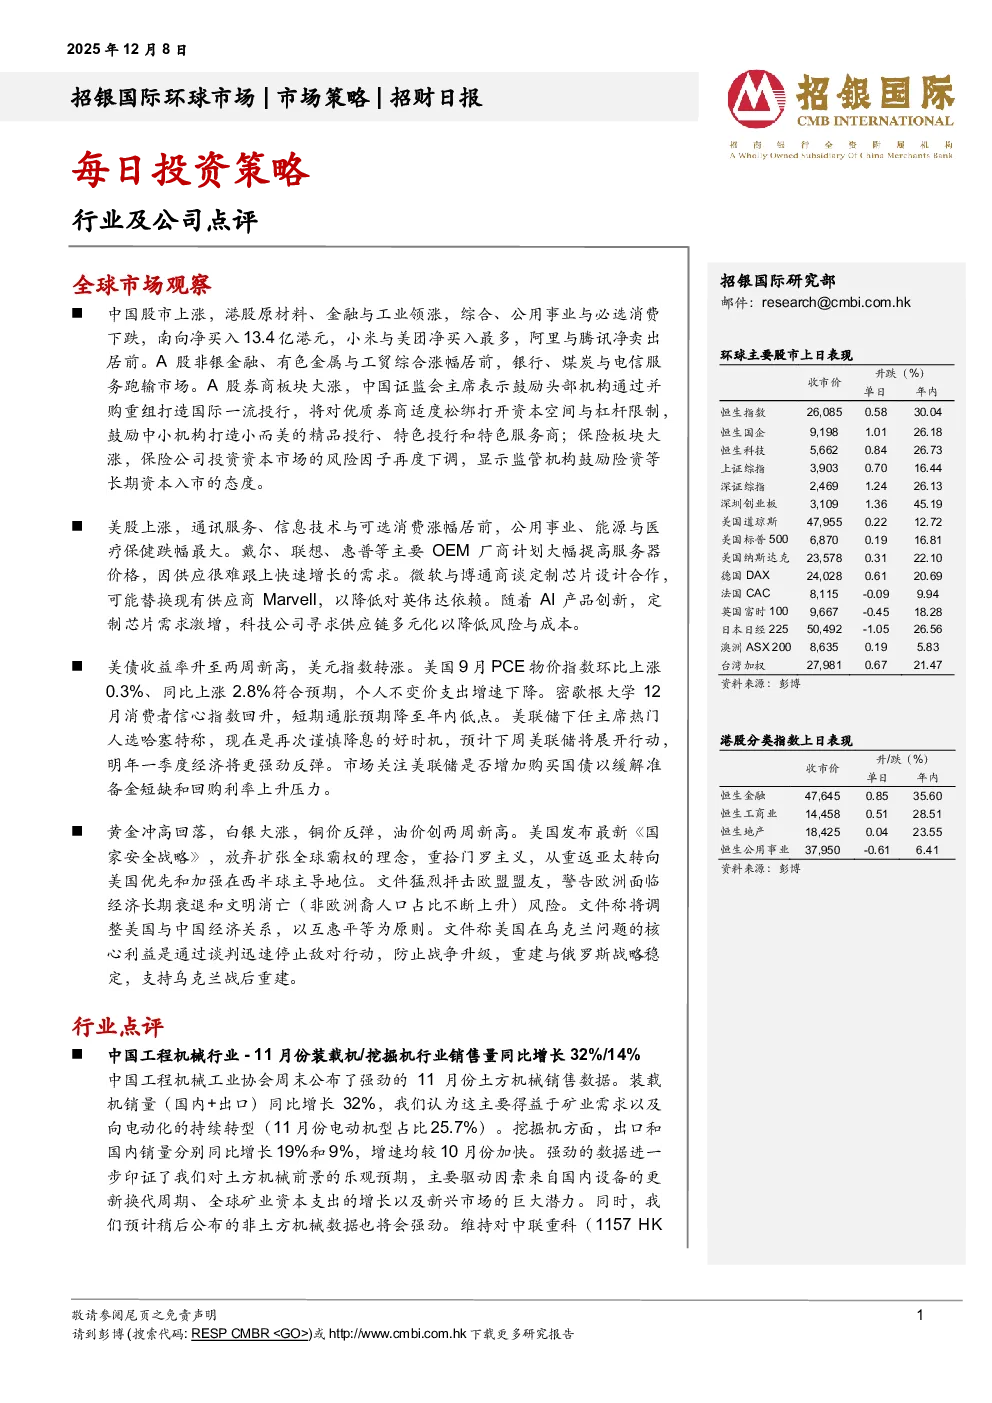
- 中国股市:港股原材料、金融与工业领涨,综合、公用事业与必选消费下跌;南向净买入13.4亿港元,小米与美团净买入最多,阿里与腾讯净卖出居前。A股非银金融、有色金属与工贸综合涨幅居前,银行、煤炭与电信服务跑输市场。券商板块大涨,证监会鼓励头部机构通过并购重组打造国际一流投行,对优质券商适度松绑;保险板块大涨,保险公司投资资本市场的风险因子再度下调,显示监管机构鼓励险资入市。
- 美股:通讯服务、信息技术与可选消费涨幅居前,公用事业、能源与医疗保健跌幅最大。主要OEM厂商计划大幅提高服务器价格,因供应难以跟上需求。微软与博通商谈定制芯片设计合作,可能替换现有供应商Marvell,以降低对英伟达依赖。AI产品创新带动定制芯片需求激增,科技公司寻求供应链多元化。
- 美债与美元:美债收益率升至两周新高,美元指数转涨。美国9月PCE物价指数环比上涨0.3%、同比上涨2.8%,符合预期;个人不变价支出增速下降。密歇根大学12月消费者信心指数回升,短期通胀预期降至年内低点。美联储下任主席热门人选哈塞特称,现在是再次谨慎降息的好时机,预计下周美联储将展开行动,明年一季度经济将更强劲反弹。市场关注美联储是否增加购买国债以缓解准备金短缺和回购利率上升压力。
- 大宗商品:黄金冲高回落,白银大涨,铜价反弹,油价创两周新高。美国发布最新《国家安全战略》,放弃扩张全球霸权的理念,重拾门罗主义,从重返亚太转向美国优先和加强在西半球主导地位。文件猛烈抨击欧盟盟友,警告欧洲面临经济长期衰退和文明消亡风险。文件称将调整美国与中国经济关系,以互惠平等为原则。文件称美国在乌克兰问题的核心利益是通过谈判迅速停止敌对行动,防止战争升级,重建与俄罗斯战略稳定,支持乌克兰战后重建。
行业点评
- 中国工程机械行业:11月份装载机/挖掘机行业销售量同比增长32%/14%。主要驱动因素来自国内设备的更新换代周期、全球矿业资本支出的增长以及新兴市场的巨大潜力。维持对中联重科、三一重工和恒立液压的“买入”评级。
- 中国医药:2026年板块行情或将分化,关注个股机会。MSCI中国医疗指数2025年初至今累计上涨62.8%,跑赢MSCI中国指数32.2%。近期回调主要是由于投资人获利了结和部分创新药企业估值与BD预期较高。关注医疗服务、制药、CXO等个股。创新药出海BD交易爆发,管线推进将带来更大价值增量。医药研发需求复苏,带动CXO行业景气度提升。医疗器械集采仍在继续,IVD的拐点尚不明确。
- 半导体-半导体设备行业:2024年全球半导体设备销售额同比增长10%,达到1,170亿美元。预计2025年半导体设备销售额将同比增长7%,达到1,260亿美元。行业仍高度集中,但中国本土设备厂商正有望逐步提升市占率。继续看好北方华创。
- 半导体-晶圆代工行业:AI驱动的超级周期正在重塑行业格局。预计2025年全球纯晶圆代工市场规模将达到约1,710亿美元,同比增长25.6%。主要驱动因素包括AI基础设施投资、更广泛电子需求复苏、制程技术持续向先进节点演进以及各区域战略性产能扩张加速。
公司点评
- 中联重科:预计11月份销售加速增长,国内起重机和混凝土机械需求继续复苏,土方机械增长稳健。海外销售也保持强劲。矿山设备是结构性增长的驱动力。维持盈利预测不变,目标价12.0元人民币/9.2港元,重申“买入”评级。