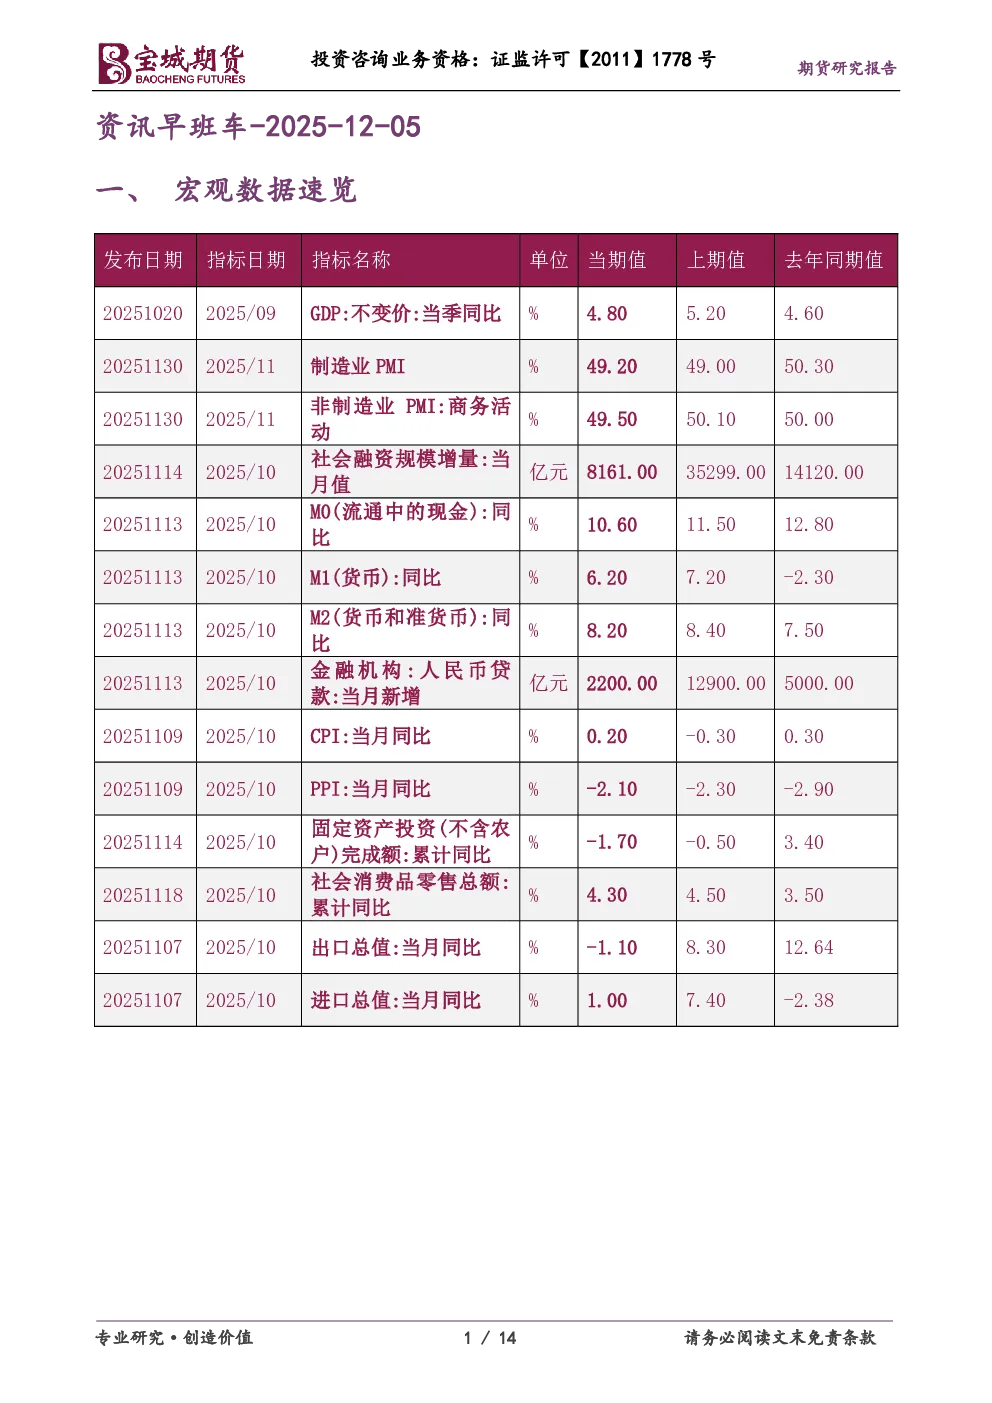
一、宏观数据速览
- 11月CPI环比上涨0.1%,同比上涨0.9%;PPI同比上涨0.9%,较10月上升0.7个百分点。
- 多机构上调2025年中国GDP增速预测至5.0%。
- 美中贸易全国委员会会长谭森表示加征关税对美国经济无益,美中应加强合作。
- 多地重大项目进展加快,政策支持力度有望加大。
- 12月4日国内商品基差呈分化,沪镍、沪锡、郑棉升水明显,丁二烯橡胶、苹果、国际铜贴水较大。
二、商品投资参考
- 金属:磷酸铁锂行业出现涨价苗头,多家龙头企业提出提价诉求;LME铜期货、沪铜和国际铜期货均创历史新高,受美联储降息预期和全球铜库存紧张影响;商务部表示稀土相关物项出口管制依法依规进行;黄金价格预计2026年有望再上涨15%至30%;俄罗斯央行黄金和外汇储备增至7334亿美元;SPDR黄金信托持仓量增加4.00吨至1050.58吨。
- 煤焦钢矿:苏北运河电煤运输面临挑战,截至11月已办理电煤及重点物资66.9万吨;JFE钢铁公司将以1575亿卢比收购布山电力与钢铁公司钢铁业务50%股权;多伦多道明银行表示关税和美加贸易动态存在高度不确定性;巴西11月出口铁矿石3447万吨。
- 能源化工:大庆古龙陆相页岩油示范区年产量首次突破100万吨;雪佛龙2026年资本支出将达180亿至190亿美元,其中约90亿美元用于美国页岩项目;欧盟将从2027年秋季开始全面禁止进口俄罗斯天然气;沙特阿美将把亚洲轻质原油OSP下调至2021年1月以来的最低水平;巴西11月出口原油830万吨;麦格理下调了对液化天然气价格的展望。
- 农产品:澳大利亚牛肉出口量创历史新高,美国市场需求强劲;巴西12月玉米出口量预计将达499万吨,大豆出口量预计将达281万吨;巴西12月豆粕出口量预计将达133万吨。
三、财经新闻汇编
- 公开市场:央行开展1808亿元7天期逆回购操作,单日净回笼1756亿元;开展10000亿元买断式逆回购操作,实现等量对冲。
- 要闻资讯:中国企业家代表团与美国商界交流;商务部介绍稀土出口管制情况;欧盟终止在世贸组织诉中国贸易限制措施案;外资机构上调中国经济增速预测;11月一线城市二手住宅成交套数创7个月新高;12月新房供应量低位持稳,预计12月成交将迎来脉冲性复苏行情;财政部将在香港增发70亿元人民币国债;中证报价开展场外债券投资交易业务情况排查;合晟资产旗下多只纯债策略产品净值下跌;万科债持续调整;碧桂园境外债务重组获香港高等法院批准;美国财政部主权债务总额首次突破30万亿美元;华尔街投资者担忧哈西特可能出任美联储主席;哈塞特表示可能在下一次美联储会议上降息;日本央行几乎确定将在12月会议上加息。
- 债市综述:中国债市弱势明显,利率债收益率普遍上行,五年及以上期限升幅领先;银行间市场资金面延续宽松态势;交易所债券市场万科债持续调整;“23万科01”跌超31%,“21万科06”跌超23%。
- 汇市速递:在岸人民币对美元收盘报7.069,较上一交易日下跌29个基点;美元指数涨0.20%报99.06,非美货币多数下跌。
四、股票市场要闻
- A股大小指数分化,上证指数跌0.06%,深证成指涨0.4%,创业板指涨1.01%;人形机器人概念股爆发,商业航天、半导体产业链活跃,大消费概念普跌。
- 香港恒生指数涨0.68%,恒生科技指数上涨1.45%,恒生中国企业指数上涨0.86%;南向资金净买入14.8亿港元,腾讯控股遭净卖出13.46亿港元。
- 深港通迎来开通9周年,截至今年12月4日,深股通标的共1636只,港股通标的共581只,深港通累计成交金额131万亿元。
研报精粹
- 华泰证券称,若日央行12月加息,日本国债收益率可能上升,利率易涨难跌,可能殃及汇率和权益资产定价。
- 中信建投称,11月转债资产熨平了权益市场震荡,建议12月关注转债市场截面价格中枢128元-136元的区间配置,关注低价大盘个券与低溢价率的股性个券。
今日提示
- 12月5日,211只债券上市,82只债券发行,103只债券缴款,144只债券还本付息。