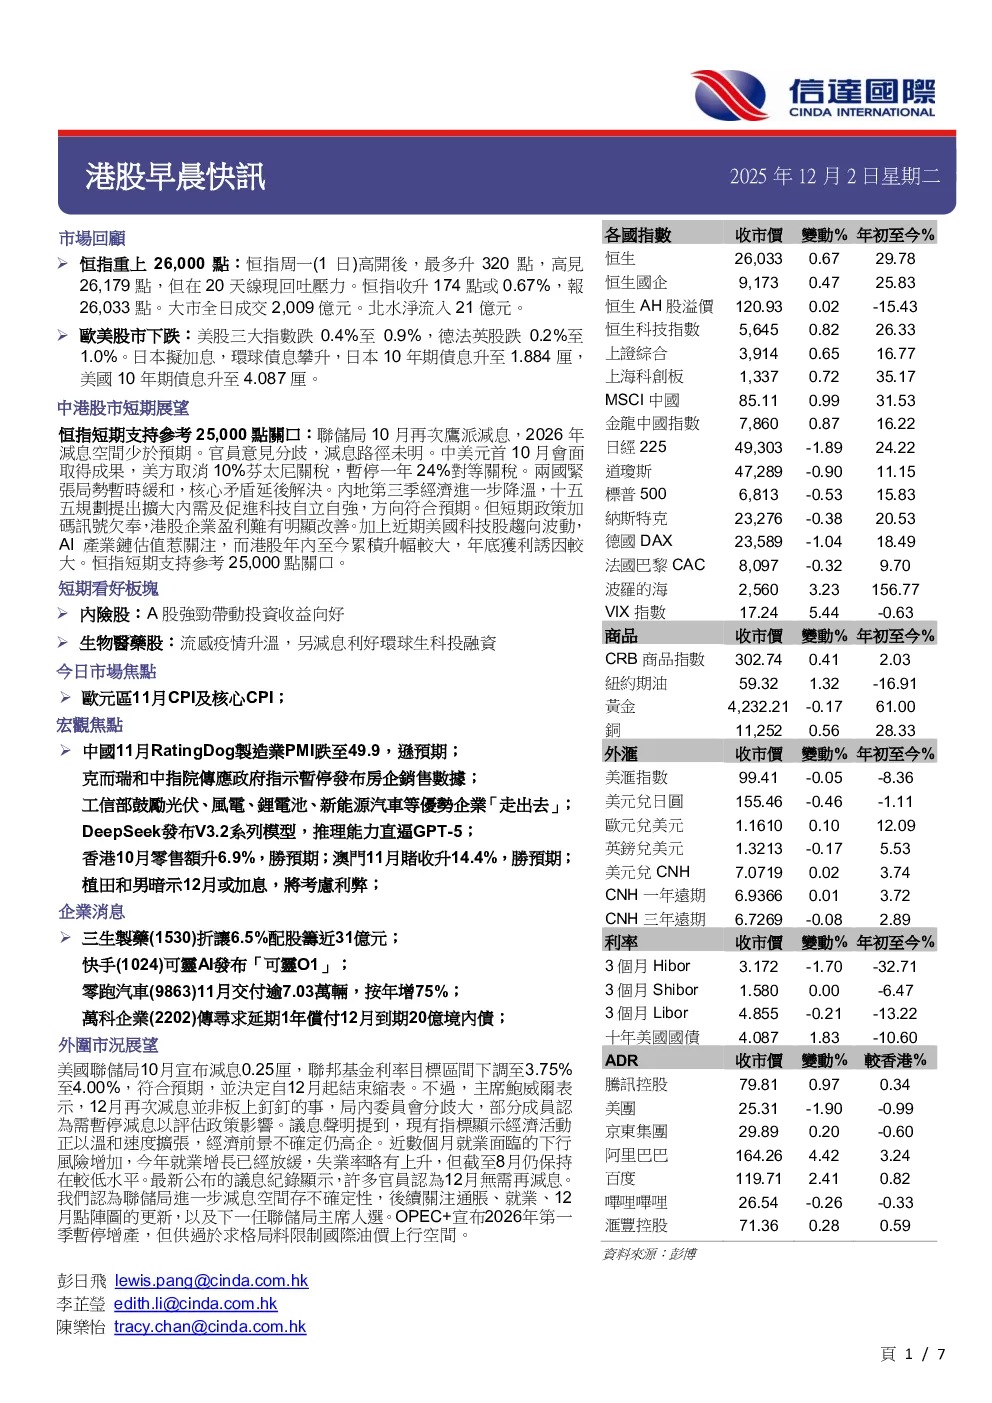
市场回顾
- 恒指重上26,000点,收升174点或0.67%,报26,033点,成交2,009亿元,北水净流入21亿元。
- 欧美股市下跌,美股三大指数跌0.4%至0.9%,德法英股跌0.2%至1.0%。
中港股市短期展望
- 恒指短期支持参考25,000点关口。
- 短期看好板块:内险股、生物医药股。
今日市场焦点
- 欧元区11月CPI及核心CPI。
- 宏观焦点:中国11月RatingDog制造业PMI跌至49.9,逊预期;克而瑞和中指院传应政府指示暂停发布房企销售数据;工信部鼓励光伏、风电、锂电池、新能源汽车等优势企业“走出去”;DeepSeek发布V3.2系列模型,推理能力直逼GPT-5;香港10月零售额升6.9%,胜预期;澳门11月赌收升14.4%,胜预期;植田和男暗示12月或加息,将考虑利弊;OPEC+宣布2026年第一季暂停增产。
企業消息
- 三生制药折让6.5%配股筹近31亿元。
- 快手可灵AI发布“可灵O1”。
- 零跑汽车11月交付逾7.03万辆,按年增75%。
- 万科企业传寻求延期1年偿付12月到期20亿境内债。
外围市況展望
- 美国联邦基金利率目标区间下调至3.75%至4.00%。
- OPEC+宣布2026年第一季暂停增产,但供过于求格局料限制国际油价上行空间。
宏观焦点詳情
- 中国11月RatingDog制造业PMI跌至49.9,逊预期,反映制造业景气度自7月后首次出现恶化,但幅度轻微。
- 中国11月百城二手房价按月跌幅扩大至0.94%,市场供应整体仍在低位,核心城市新建住宅均价上漲。
- 克而瑞和中指院传应政府指示暂停发布房企销售数据,11月数据可能显示更大幅度下降。
- 工信部鼓励中国光伏、风电、锂电池、新能源汽车等优势企业“走出去”,推动绿色能源项目。
- 中国公民可免签赴俄羅斯30天。
- 香港10月零售额升6.9%,胜预期,网上销售占14.6%。
- 澳门11月博彩收入升14.4%,胜预期。
- DeepSeek发布V3.2系列模型,推理能力直逼GPT-5。
- 小红书据报绕道使用辉达高阶AI芯片。
- 媒体引述摩根大通行业分析报告,称苹果正加速推进其首款可折叠iPhone的研發,预计明年秋季正式发布,初步估算售价约2400美元。
- 印度拟逼新手机预装国安App,苹果、三星、vivo、OPPO、小米集团等厂商都受到相关命令影响。
- 植田和男暗示12月或加息,将考虑利弊。
- OPEC公告伊拉克、阿联酋等国提出额外减产计划,以补偿此前的超额产量。
企業消息詳情
- 寶濟藥業今日起招股,集资最多10亿港元。
- 希迪智驾据报启动上市前推介,计划筹1.5亿至2亿美元。
- HashKey通过上市聆讯,计划集资5亿美元。
- 三生制药折让6.5%配股筹近31亿港元。
- 快手可灵AI发布“可灵O1”。
- 比亚迪股份11月销量跌5%,海外销售突破13万辆,创历史新高。
- 吉利汽车11月销量升24%,新能源车品牌极氪销量2.88万辆,升6.78%。
- 小米汽车11月交付量逾4万辆,已连续3个月实现4万辆交付量。
- 小鹏汽车首11月交付量增1.6倍,海外交付量按年增长95%。
- 理想汽车11月交付量跌32%,历史累计交付量约149.6万辆。
- 蔚来11月交付量增76%,交付约3.63万辆汽车。
- 赛力斯11月新能源汽车销量增加50%。
- 零跑汽车11月交付逾7.03万辆,按年增75%。
- 中兴通讯据报本月推AI手机,与字节跳动合作。
- 郑家纯传寻求出售瑰丽酒店部分资产。
- 万科企业传寻求延期1年偿付12月到期20亿境内债。
- 佳兆業集團就多項美元票據啟動以股代息同意徵求。
- 恒大汽车法院已就恒大新能源汽车天津破產及清算委任管理人。