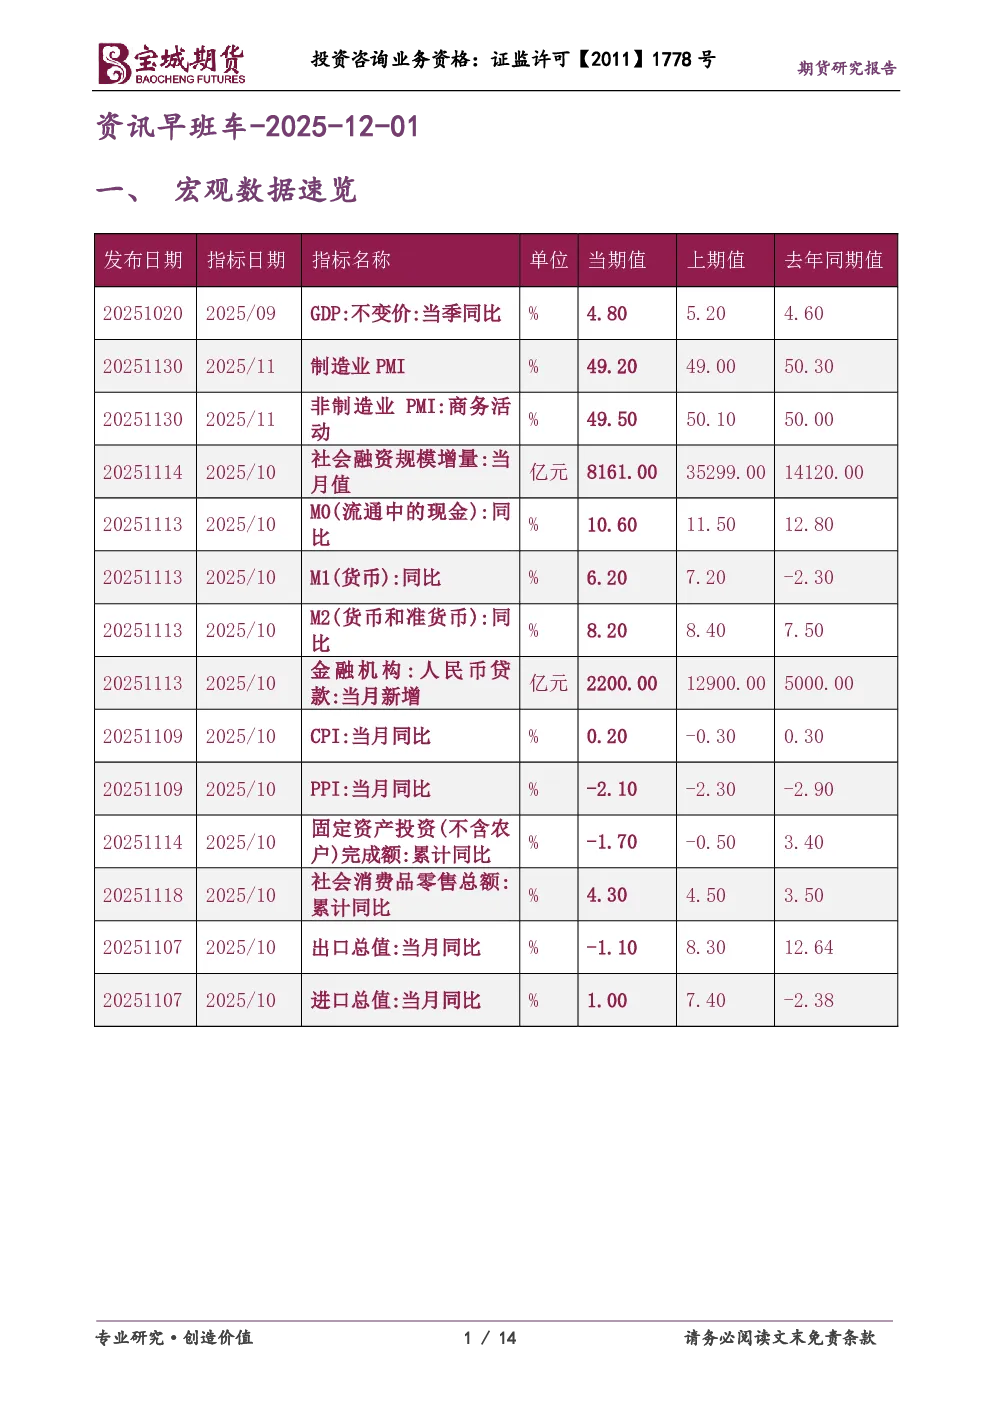
一、宏观数据速览
- 11月中国制造业PMI为49.2%,非制造业PMI为49.5%,经济景气水平总体平稳。
- 国家发改委鼓励支持民营企业投资,拓宽市场准入空间。
- 上期所调整氧化铝、天然橡胶期货及期权持仓限额,自2026年1月1日起执行。
- 美国CME数据中心故障导致全球衍生品交易中断数小时。
- 美国总统特朗普将撤销拜登签署的行政命令。
- 高盛预测美联储12月9-10日议息会议将降息,市场对25个基点降息的定价概率约85-86%。
二、商品投资参考
- 金属:美联储降息预期和实物需求上升将推升基本金属需求,铜铝等品种价格受支撑。
- 白银价格延续强劲上扬态势,COMEX和伦敦现货白银价格均创历史新高。
- 伦敦金属交易所库存数据显示,锌、铜、锡库存增加,铅、铝、镍库存减少。
- 中国对黄金需求减弱,黄金净进口量同比下降45%。
- 煤焦钢矿:钢铁行业PMI为48%,行业运行放缓,预计12月需求稳中有降,钢材价格震荡趋稳。
- 印尼中资控股工厂QMB因尾矿库问题启动减产措施,预计持续至少两周。
- 日本北海道室兰市日本制铁公司一家钢铁厂发生爆炸并引发火灾,目前大火尚未扑灭。
三、能源化工
- 塔里木油田超深气井新建天然气产能超过20亿立方米,保障能源安全。
- 新疆英买力至三岔天然气管道工程投产,为今冬明春天然气保供增添新动脉。
- 全国流通领域油气产品价格多数上涨,柴油涨幅居前,环比上涨1.7%。
- 欧佩克+维持2026年石油产量配额不变,同意建立评估成员国最大生产能力的机制。
- 美国EIA数据显示,9月美国成品油总出口量升至321万桶/日。
四、农产品
- 全国流通领域农产品价格多数上涨,玉米涨幅居前,环比上涨1.03%。
- 西班牙猪瘟疫情导致约三分之一的西班牙猪肉产品出口证书被冻结。
- 马来西亚11月棕榈油出口量预计为1316455公吨。
五、财经新闻汇编
- 公开市场:央行公开市场将有15118亿元逆回购到期,上周实现净回笼1642亿元。
- 要闻资讯:国家发改委鼓励支持民营企业投资,财政部数据显示1-10月国有企业利润同比下降3.0%。
- 地方政府新增专项债券发行在年末迎来密集“收官潮”,11月份发行规模约4921.92亿元。
- 金融机构绿色债券发行进入“快车道”,今年以来发行规模超过6400亿元。
- 市场利率定价自律机制工作会议召开,讨论当前利率定价和自律管理的热点问题。
- 债券重大事件:“20建德农商二级”等债券将全额赎回,万科债持续剧烈波动。
- 海外信用评级:穆迪维持安徽海螺水泥股份有限公司主体信用评级为A2,标普将万科企业股份有限公司长期信用评级由CCC调低至CCC-。
六、债市综述
- 中国债市回暖,利率债收益率下行,国债期货主力合约有涨有跌。
- 银行间市场流动性宽松,DR001加权平均利率再跌近1bp至1.3%低位。
- 万科债持续剧烈波动,“23万科01”跌超58%,“21万科06”涨超47%。
七、股票市场要闻
- 11月公募基金发行市场迎来“小阳春”,新成立公募基金总规模达966.16亿元。
- 10月私募基金规模达22.05万亿元,创下历史新高,私募证券投资基金规模首次突破7万亿元。
- 券商金股名单显示,电子、电力设备、医药生物等行业受到集中关注,国产算力、机器人、消费复苏等主题热度较高。
- 11月获得机构调研的个股有1500多只,立讯精密调研机构数最多。
- 监管部门坚持退市不免责,今年前11个月38家退市公司被行政处罚。
八、今日提示
- 12月1日,153只债券上市,86只债券发行,101只债券缴款,746只债券还本付息。
九、研报精粹
- 中金固收称,万科债券商讨展期,对债券市场地产行业影响可控。
- 中信建投表示,市场短期可能仍有波动,但如有下跌则是更好的布局机会,明年春季躁动在共识下有望提前。
十、免责条款
- 本报告所载内容只提供给客户做参考之用,并不构成对客户的投资建议,客户不应单纯依靠本报告而取代个人的独立判断。