- 核心观点:亚玛芬体育(AS)的品牌势能与全球化战略共振驱动成长,公司收入提速,品牌增长态势良好,全球化战略持续推进,战略重塑已在中国市场获得验证并逐步复制到全球其他重点市场。
- 关键数据:
- 本季度所有地区收入均有提速,大中华区和亚太地区增速接近50%,北美和EMEA增速接近20%。
- 总门店数环比增加85至631家,新开门店带动量价齐升。
- 同店增速表现亮眼,功能性服装业务(始祖鸟、壁克峰)由15%环比提升至27%。
- 萨洛蒙鞋类收入增长35%,高毛利产品继续改善盈利能力。
- 2025Q3业绩摘要:收入同比增长30%至17.56亿美元,按地区,北美地区收入增长18%至5.74亿美元,EMEA地区收入增长23%至5.29亿美元,大中华区收入增长47%至4.62亿美元,亚太地区收入增长54%至1.92亿美元。
- 按品类,功能性服装收入增长31%至6.83亿美元,户外运动收入增长36%至7.24亿美元,球类运动收入增长16%至3.50亿美元,三项业务的同店增速为27%/33%/24%。
- 全球门店数量为631家,环比增加85家,同比增加178家。
- 毛利率为56.8%,同比提升1.6个百分点,经营利润率为12.3%,经调整经营利润率为15.7%。
- 研究结论:
- 全面上调指引:预计全年收入同比增速为23-24%,毛利率为58.0%,经营利润率为12.5-12.7%,每股盈利为0.88-0.92美元。
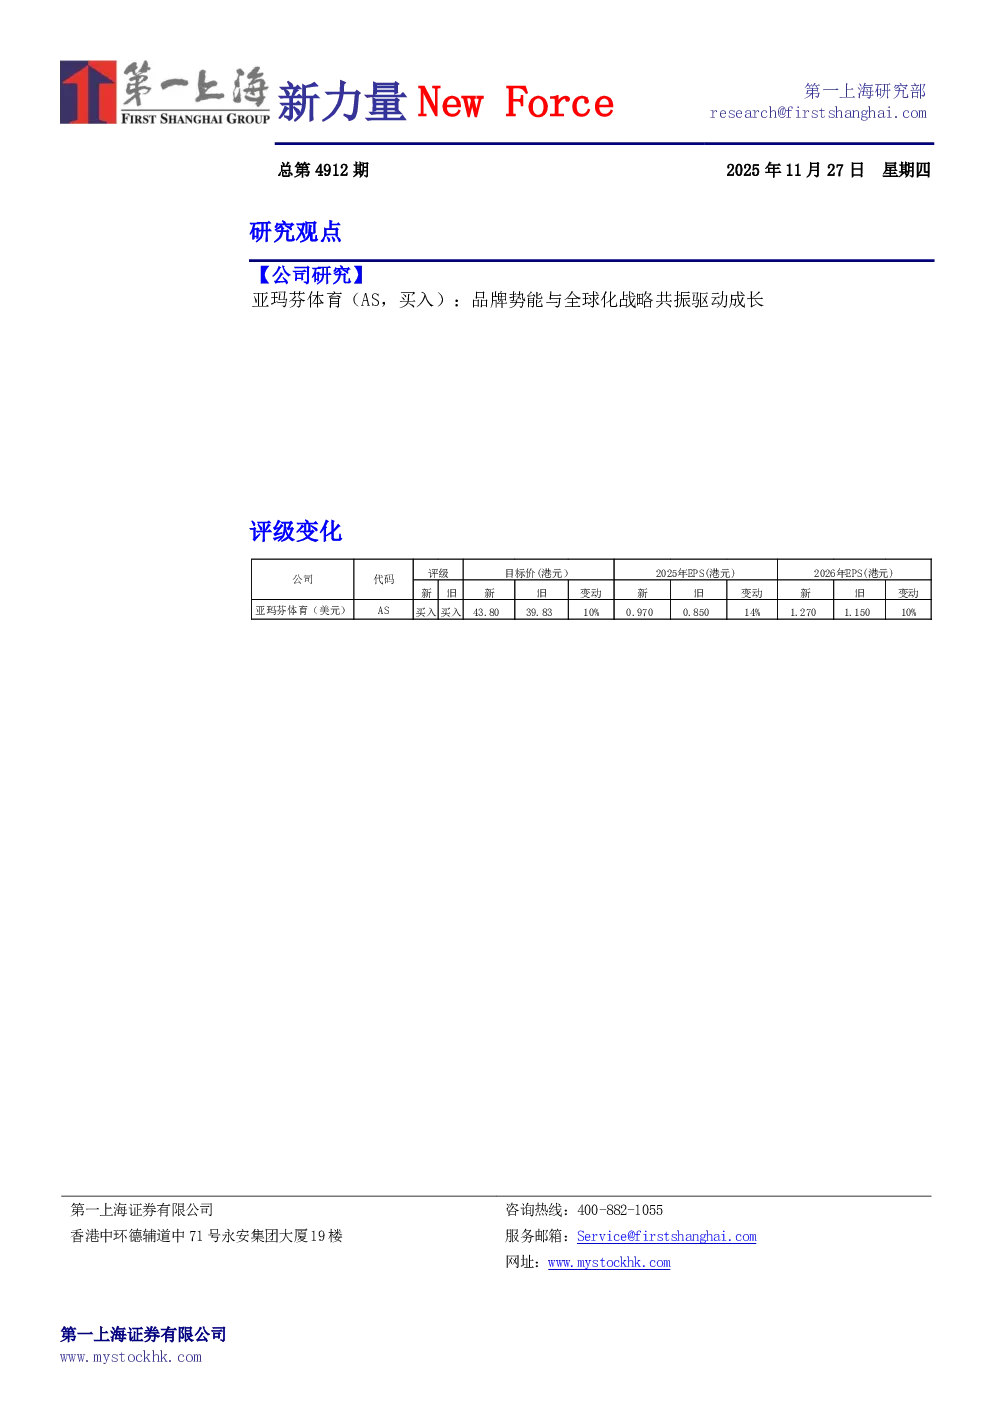
- 目标价43.80美元,买入评级,公司正处于战略转型的关键收获期,其DTC模式的成功验证、中国市场的强劲表现以及去杠杆化带来的财务改善使其在服装板块享有一定估值溢价。
- 风险:欧美竞争环境更为激烈,宏观政策对业绩造成拖累;单一品牌、单一市场的依赖度较高;商业模式面临周期性,通常高估值水平难以长期维持;品牌扩张可能稀释其心智与调性。