全球市场观察
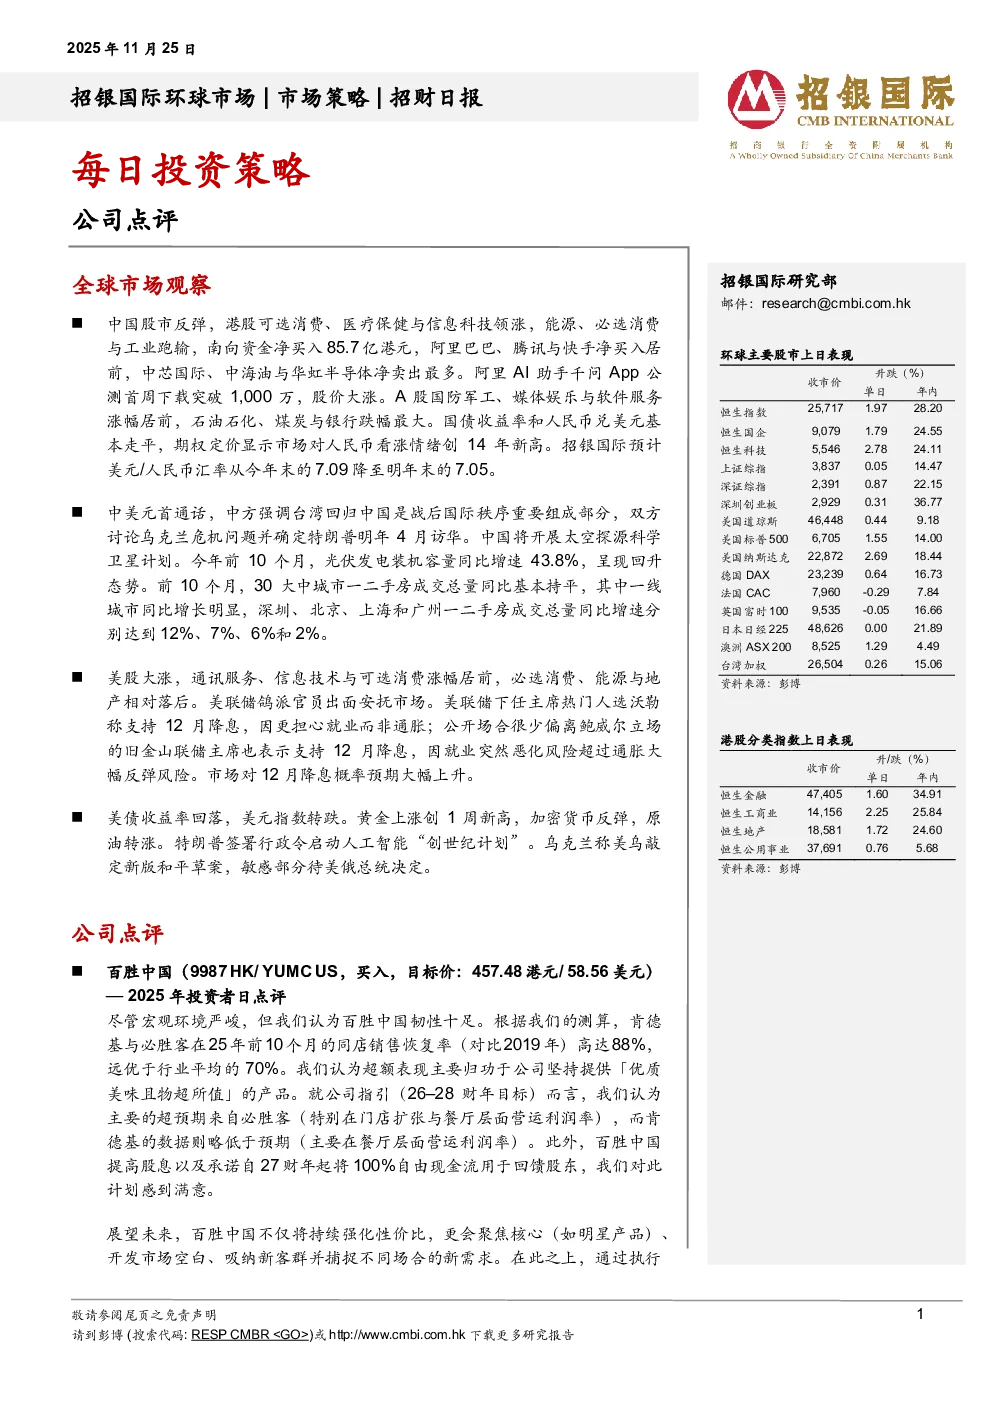
- 中国股市:反弹,港股可选消费、医疗保健与信息科技领涨,能源、必选消费与工业跑输。南向资金净买入85.7亿港元,阿里巴巴、腾讯与快手净买入居前,中芯国际、中海油与华虹半导体净卖出最多。A股国防军工、媒体娱乐与软件服务涨幅居前,石油石化、煤炭与银行跌幅最大。国债收益率和人民币兑美元基本走平,期权定价显示市场对人民币看涨情绪创14年新高。招银国际预计美元/人民币汇率从今年末的7.09降至明年末的7.05。
- 中美元首通话:中方强调台湾回归中国是战后国际秩序重要组成部分,双方讨论乌克兰危机问题并确定特朗普明年4月访华。中国将开展太空探源科学卫星计划。今年前10个月,光伏发电装机容量同比增速43.8%,呈现回升态势。前10个月,30大中城市一二手房成交总量同比基本持平,其中一线城市同比增长明显,深圳、北京、上海和广州一二手房成交总量同比增速分别达到12%、7%、6%和2%。
- 美股:大涨,通讯服务、信息技术与可选消费涨幅居前,必选消费、能源与地产相对落后。美联储鸽派官员出面安抚市场。美联储下任主席热门人选沃勒称支持12月降息,因更担心就业而非通胀;公开场合很少偏离鲍威尔立场的旧金山联储主席也表示支持12月降息,因就业突然恶化风险超过通胀大幅反弹风险。市场对12月降息概率预期大幅上升。
- 美债与汇率:美债收益率回落,美元指数转跌。黄金上涨创1周新高,加密货币反弹,原油转涨。特朗普签署行政令启动人工智能“创世纪计划”。乌克兰称美乌敲定新版和平草案,敏感部分待美俄总统决定。
公司点评
- 百胜中国(9987 HK/ YUMC US):买入,目标价457.48港元/58.56美元。
- 业绩表现:肯德基与必胜客在25年前10个月的同店销售恢复率高达88%,远优于行业平均的70%。超额表现主要归功于公司坚持提供「优质美味且物超所值」的产品。
- 公司指引:26–28财年目标中,必胜客(门店扩张与餐厅层面营运利润率)超预期,肯德基(餐厅层面营运利润率)略低于预期。
- 股东回报:提高股息并承诺自27财年起将100%自由现金流用于回馈股东,计划感到满意。27–28财年股东回报依然可观,预计有效现金回报约为16.5亿–18.9亿美元。
- 未来策略:持续强化性价比,聚焦核心产品、开发市场空白、吸纳新客群并捕捉不同场合的新需求。执行RGM 3.0策略优化效率。
- 中期目标(26–28财年):
- 系统销售增长:中至高个位数年复合增长(肯德基中至高个位数,必胜客高个位数)。
- 同店销售增长:0%–2%。
- 餐厅营运利润率:肯德基保持稳定(16.9%升至17.3%),必胜客显着攀升(12.0%升至14.5%或以上)。
- 集团层面营运利润率:10.3%提升至11.5%或以上。
- 资本支出:每年约6亿–7亿美元,保持稳定。
- 肯德基(26–28财年):
- 销售增长:中至高个位数系统销售年复合增长,包含0%–2%同店销售年复合增长,以及26–30财年10%的门店年复合增长。
- 餐厅营运利润率:28财年实现100亿美元,期间维持约17.3%或以上。
- 增长驱动:明星产品策略、提升性价比、品类拓展、捕捉新场景、门店焕新及推出新店型。
- 必胜客(26–28财年):
- 销售增长:高个位数系统销售年复合增长,包含0%–2%同店销售年复合增长,以及26–30财年13%的门店年复合增长。
- 餐厅营运利润率:28财年提升至约14.5%或以上,29财年翻倍至3亿美元。
- 增长驱动:加大产品创新投入、提升性价比、品类拓展、捕捉新场景、加速开店。
- 门店目标:宣布30,000家或以上的新门店目标及时间表(30财年),隐含26–30财年门店年复合增长率为10%,略优于预期。
研究结论
- 百胜中国韧性十足,超额表现主要归功于产品策略和运营效率。
- 公司未来聚焦核心产品、开发市场空白,并通过RGM 3.0策略优化效率。
- 中期目标扎实且保守,预计能跑赢同业并为股东带来合理回报。
- 维持买入评级并上调目标价至457.48港元/58.56美元。