宏观点评
全球市场观察
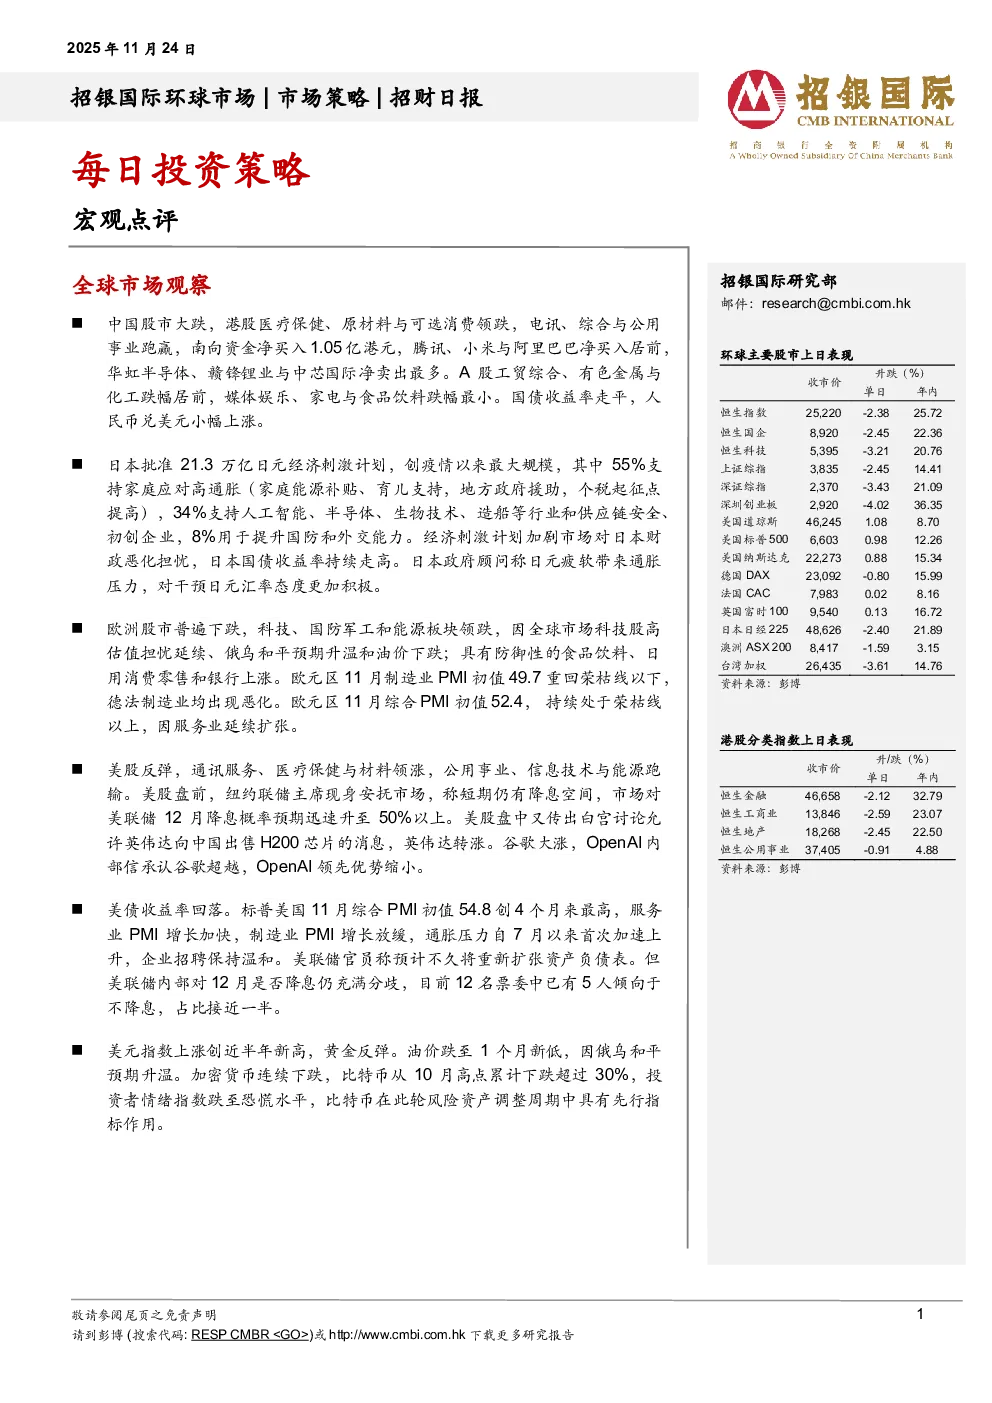
- 中国股市:大跌,港股医疗保健、原材料与可选消费领跌,电讯、综合与公用事业跑赢。南向资金净买入1.05亿港元,腾讯、小米与阿里巴巴净买入居前,华虹半导体、赣锋锂业与中芯国际净卖出最多。A股工贸综合、有色金属与化工跌幅居前,媒体娱乐、家电与食品饮料跌幅最小。国债收益率走平,人民币兑美元小幅上涨。
- 日本:批准21.3万亿日元经济刺激计划,创疫情以来最大规模,其中55%支持家庭应对高通胀,34%支持人工智能、半导体等行业,8%用于提升国防能力。经济刺激计划加剧市场对日本财政恶化的担忧,日本国债收益率持续走高。政府顾问称日元疲软带来通胀压力,对干预日元汇率态度积极。
- 欧洲股市:普遍下跌,科技、国防军工和能源板块领跌,因科技股高估值担忧、俄乌和平预期升温、油价下跌。食品饮料、日用消费零售和银行上涨。欧元区11月制造业PMI初值49.7重回荣枯线以下,德法制造业恶化。综合PMI初值52.4,服务业延续扩张。
- 美股:反弹,通讯服务、医疗保健与材料领涨,公用事业、信息技术与能源跑输。美联储主席安抚市场,称短期降息空间,市场对12月降息概率预期升至50%以上。传出允许英伟达向中国出售H200芯片消息,英伟达转涨。谷歌大涨,OpenAI内部信承认谷歌超越,OpenAI领先优势缩小。
- 美债收益率:回落。标普美国11月综合PMI初值54.8创4个月来最高,服务业PMI增长加快,制造业PMI增长放缓,通胀压力加速上升,企业招聘保持温和。美联储官员称预计不久将重新扩张资产负债表,但内部对12月降息仍分歧,5人倾向于不降息。
- 美元指数:上涨创近半年新高,黄金反弹。油价跌至1个月新低,因俄乌和平预期升温。加密货币连续下跌,比特币从10月高点累计下跌超过30%,投资者情绪指数跌至恐慌水平。
宏观经济
- 美国经济:9月新增非农就业大幅反弹,服务业就业稳健,薪资增速平稳,但失业率升至近4年新高,8月新增就业下修为负。市场数据显示就业短期企稳迹象。美联储12月议息会议将缺乏近期就业数据,可能保持利率不变推迟降息至明年一季度,但若市场动荡可能选择降息。预计明年年底前合计降息两次,年末联邦基金利率目标降至3.25%-3.5%。
免责声明及披露
- 分析员声明:薪酬与观点无直接关系,无利益冲突。
- 投资评级:买入、持有、卖出、未评级。
- 重要披露:投资风险,不提供个人投资建议,信息仅供参考。
- 其他披露:信息准确性不保证,不承担法律责任,可能存在利益冲突。