全球市场观察
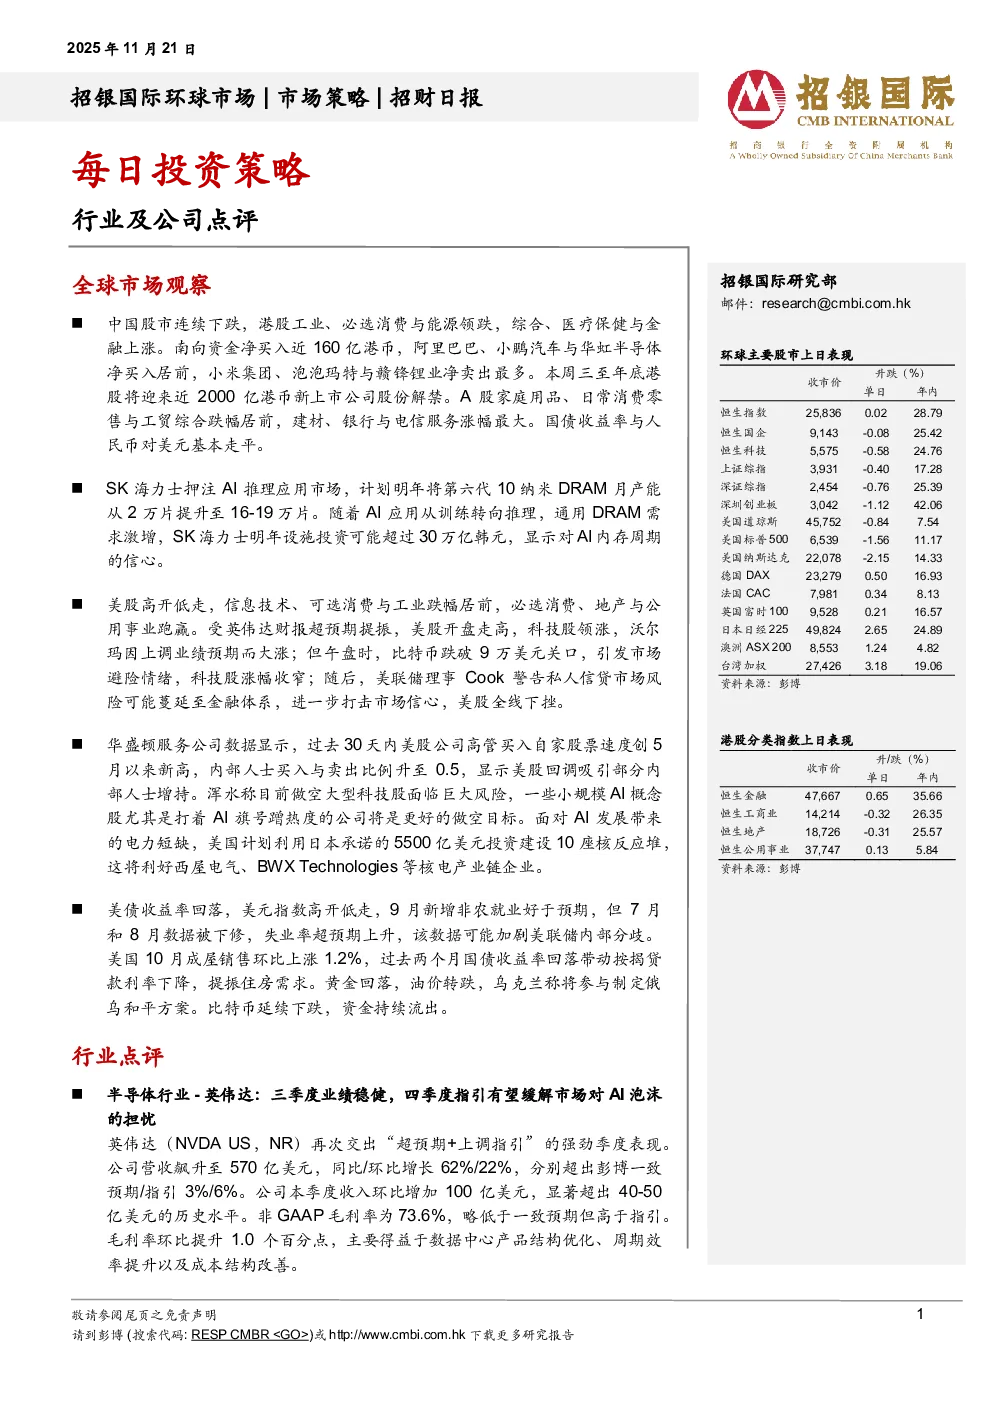
- 中国股市与港股表现:中国股市连续下跌,港股工业、必选消费与能源领跌,综合、医疗保健与金融上涨。南向资金净买入近160亿港币,主要流入阿里巴巴、小鹏汽车与华虹半导体,小米集团、泡泡玛特与赣锋锂业被净卖出。本周三至年底港股将迎来近2000亿港币新上市公司股份解禁。A股家庭用品、日常消费零售与工贸综合跌幅居前,建材、银行与电信服务涨幅最大。国债收益率与人民币对美元基本走平。
- SK海力士AI市场押注:SK海力士计划明年将第六代10纳米DRAM月产能从2万片提升至16-19万片,押注AI推理应用市场。公司预计明年设施投资可能超过30万亿韩元,显示对AI内存周期的信心。
- 美股市场动态:美股高开低走,信息技术、可选消费与工业跌幅居前,必选消费、地产与公用事业跑赢。受英伟达财报超预期提振,科技股领涨,沃尔玛因上调业绩预期而大涨;但午盘时,比特币跌破9万美元关口,引发市场避险情绪,科技股涨幅收窄;美联储理事Cook警告私人信贷市场风险可能蔓延至金融体系,进一步打击市场信心,美股全线下挫。
- 美股内部人士交易与AI发展:美股公司高管买入自家股票速度创5月以来新高,内部人士买入与卖出比例升至0.5,显示美股回调吸引部分内部人士增持。浑水称做空大型科技股面临巨大风险,小规模AI概念股尤其是打着AI旗号蹭热度的公司将是更好的做空目标。美国计划利用日本承诺的5500亿美元投资建设10座核反应堆,利好西屋电气、BWX Technologies等核电产业链企业。
- 美债与经济数据:美债收益率回落,美元指数高开低走,9月新增非农就业好于预期,但7月和8月数据被下修,失业率超预期上升,可能加剧美联储内部分歧。美国10月成屋销售环比上涨1.2%,过去两个月国债收益率回落带动按揭贷款利率下降,提振住房需求。黄金回落,油价转跌,乌克兰称将参与制定俄乌和平方案。比特币延续下跌,资金持续流出。
行业点评
- 半导体行业-英伟达:英伟达三季度业绩稳健,营收飙升至570亿美元,同比/环比增长62%/22%,非GAAP毛利率为73.6%。公司给出强劲的四季度的指引,预计营收将达到650亿美元,同比/环比增长65%/14%,非GAAP毛利率指引为75.0%。英伟达凭借出色的执行能力和强劲的指引,显著缓解了市场对AI泡沫的担忧。重申对中际旭创和生益科技的“买入”评级。
公司点评
- 网易:3Q25业绩显示总营收同比增长8%至人民币284亿元,营业利润同比增长12%至80亿元。依托优质游戏储备和常青产品的稳健表现,看好公司4Q25及2026年游戏收入增长前景。小幅下调2025-2027年非GAAP净利润预测,估值切换至2026年,目标价微调至164.0美元,维持“买入”评级。
- 派拓网络:1QFY26业绩超预期,营收同比增长15.7%达25亿美元,non-GAAP净利润达6.62亿美元。公司宣布拟以33.5亿美元收购Chronosphere,拓展可观测性行业发展空间。上调FY26-28财年预期营收/non-GAAP净利润预测,目标价上调至236.7美元,维持“买入”评级。
- 石药集团:2025年前三季度总收入199亿元人民币,对外授权许可收入15.4亿元。核心业务收入184亿元,同比下降19%,但第三季度环比上升4.2%。对外授权许可收入具备可持续性,多个后期或差异化资产具有较强的对外授权潜力。EGFR ADC(SYS6010)进一步数据预计将于2026年上半年公布。维持“买入”评级,目标价调整至11.05港元。
- 中通快递:3Q25净利润同比+5%,核心净利润同比-3%,符合预期。下调全年包裹量增长指引,预计2026年行业包裹量同比增长约10%。单票价格上涨但包裹量下降,预计2026/27年盈利预测小幅下调。目标价小幅下调至23.3美元/183港元,维持“买入”评级。