全球市场观察
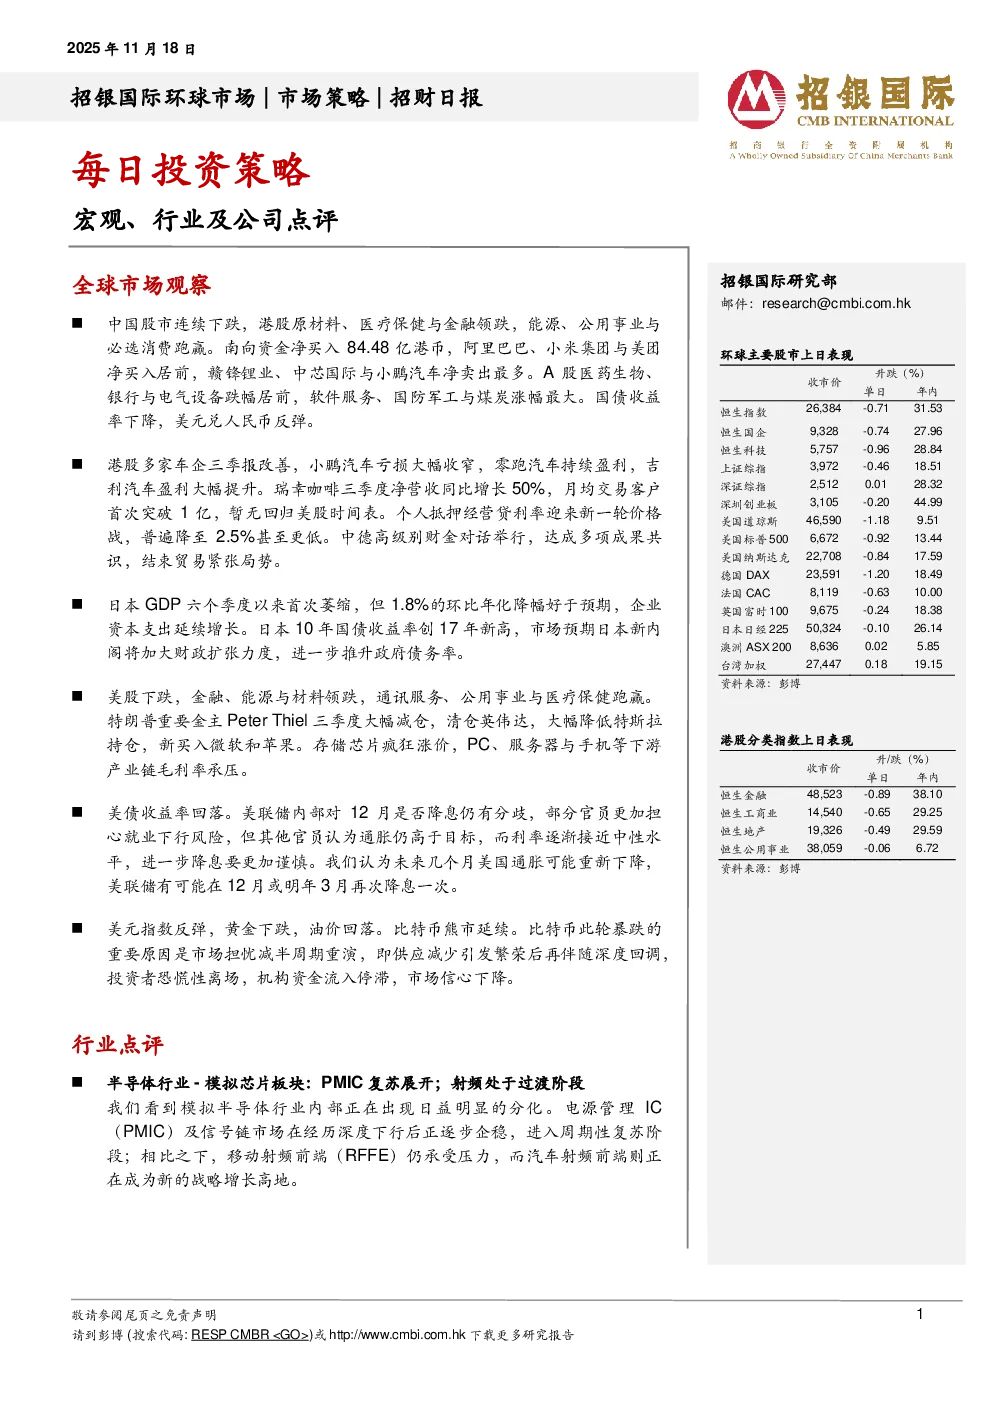
- 中国股市:连续下跌,港股原材料、医疗保健与金融领跌,能源、公用事业与必选消费跑赢。南向资金净买入84.48亿港币,阿里巴巴、小米集团与美团净买入居前,赣锋锂业、中芯国际与小鹏汽车净卖出最多。A股医药生物、银行与电气设备跌幅居前,软件服务、国防军工与煤炭涨幅最大。国债收益率下降,美元兑人民币反弹。
- 港股动态:多家车企三季报改善,小鹏汽车亏损大幅收窄,零跑汽车持续盈利,吉利汽车盈利大幅提升。瑞幸咖啡三季度净营收同比增长50%,月均交易客户首次突破1亿,暂无回归美股时间表。个人抵押经营贷利率迎来新一轮价格战,普遍降至2.5%甚至更低。中德高级别财金对话举行,达成多项成果共识,结束贸易紧张局势。
- 日本经济:GDP六个季度以来首次萎缩,但1.8%的环比年化降幅好于预期,企业资本支出延续增长。10年国债收益率创17年新高,市场预期日本新内阁将加大财政扩张力度,进一步推升政府债务率。
- 美股动态:下跌,金融、能源与材料领跌,通讯服务、公用事业与医疗保健跑赢。特朗普重要金主Peter Thiel三季度大幅减仓,清仓英伟达,大幅降低特斯拉持仓,新买入微软和苹果。存储芯片疯狂涨价,PC、服务器与手机等下游产业链毛利率承压。
- 美债与美元:美债收益率回落。美联储内部对12月是否降息仍有分歧,部分官员更加担心就业下行风险,但其他官员认为通胀仍高于目标,而利率逐渐接近中性水平,进一步降息要更加谨慎。未来几个月美国通胀可能重新下降,美联储有可能在12月或明年3月再次降息一次。
- 大宗商品与加密货币:美元指数反弹,黄金下跌,油价回落。比特币熊市延续,重要原因是市场担忧减半周期重演,投资者恐慌性离场,机构资金流入停滞,市场信心下降。
行业点评
- 半导体行业:模拟芯片板块PMIC复苏展开,射频处于过渡阶段。PMIC与信号链市场进入周期性复苏阶段,中国市场表现突出。行业竞争格局重塑,贝克微获“买入”评级,目标价93.0港元。射频前端RFFE,手机触底,汽车加速增长。汽车RFFE是关键增长赛道,Yole预计2023-29年收入复合增速达17%。
公司点评
- 吉利汽车(175 HK,买入,目标价:25港元):3Q25业绩稳健,毛利率提升可见度高。3Q25收入同比提升48%,毛利率16.6%,净利润38.2亿元。销量及毛利率提升有望持续,预计4Q25和FY26毛利率将分别达到17.1%和17.8%。盈利预测和估值:预计FY25-26销量分别为308万台和342万台,净利润分别为174亿元和200亿元,维持“买入”评级。
- 小鹏汽车(XPEV US/9868 HK,买入,目标价:29美元/113港元):3Q25汽车毛利率低于预期,整车毛利率环比降1.2个百分点至13.1%。4Q25及2026年展望:预计4Q25将首次实现季度净利润转正,约1.24亿元。预计2026年销量同比增长36%至61万台,毛利率同比微增0.1个百分点至18.7%,并实现首次全年盈利。人形机器人或使小鹏2030年收入翻番,维持“买入”评级。
- 零跑汽车(9863 HK,买入,目标价:73港元):3Q25汽车业务盈利能力仍稳健,收入环比增37%至195亿元,毛利率环比升0.9个百分点至14.5%。4Q25盈利或更具韧性,预计净利润或环比翻4.5倍至6.77亿元。强劲销售势头将延续至2026年,预计2026年总销量将同比增52%至94万台,净利润将同比翻4倍至35亿元。维持“买入”评级。