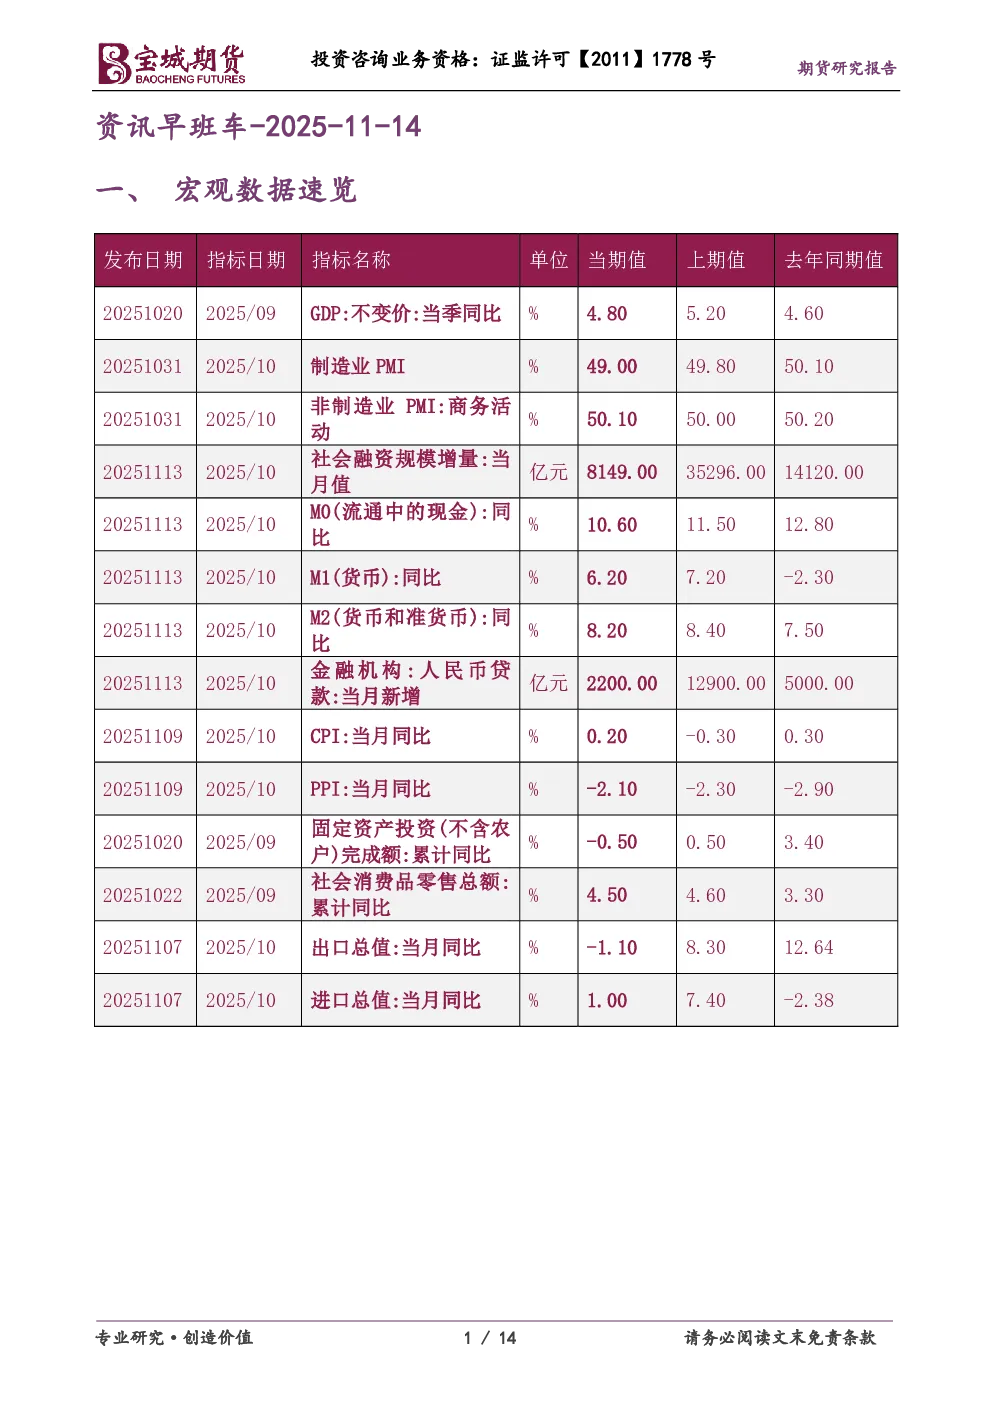
一、宏观数据速览
- 社会融资规模和M2增速保持高位,为经济提供货币金融环境支持,但货币政策边际效率下降,需把握力度和节奏,转向促消费、惠民生。
- 10月经济数据即将公布,先行指标显示线下消费、基建开工率、保税区人流热度均有所增长,经济延续稳中有进趋势。
- 36个商品品种基差为正,32个品种基差为负,沪镍、郑棉、菜籽基差最大,丁二烯橡胶、沪锡、苹果基差最小。
二、商品投资参考
- 金属:国际贵金属期货普遍收跌,市场关注经济数据和美联储政策,黄金市场受通胀压力支撑。伦敦金属交易所库存多数上升,镍库存减少。黄金期货成交活跃,持仓量略有增加,白银现货价格逼近历史高点。电池级碳酸锂价格连续上涨,创逾2个月新高。
- 煤焦钢矿:辽宁发现国内首个千吨级低品位超大型金矿床,预期效益良好。
三、财经新闻汇编
- 公开市场:央行开展1900亿元7天期逆回购操作,单日净投放972亿元。
- 要闻资讯:美国政府结束停摆,特朗普称损失1.5万亿美元。中国同意购买美国大豆,商务部回应将深化互利合作。日本首相言论引发中方回应。金融监管总局将发布新修订法规,央行行长潘功胜强调完善央行制度。经济延续稳中有进趋势,多地召开重大项目开工动员会。人民银行上海总部向金融机构推送重点企业名录。中央汇金拟发行40亿元10年期政府支持机构债券。
- 债市综述:中国债市整体走弱,利率债收益率多数上行,国债期货主力合约下跌。万科债走势分化,交易员称股债跷跷板效应明显。交易所债券市场收盘,万科债分化,“23万科01”涨超4%,“22万科04”跌约5%。中证转债指数上涨1.14%。
- 汇市速递:在岸人民币对美元上涨,美元指数下跌,非美货币多数上涨。
四、股票市场要闻
- 证监会主席吴清访问法国、巴西金融监管部门,就深化资本市场合作等议题交换意见。A股低开高走,锂电产业链全线爆发,上证指数涨0.73%,深证成指涨1.78%,创业板指涨2.55%。恒生指数涨0.56%,南向资金净卖出35.21亿港元。
五、研报精粹
- 中金固收认为社融或继续下行,债券配置力量或持续有利于利率下行,建议关注年底到明年年初的配置行情。
- 长江固收认为全面降准概率低,降息窗口预计在四季度至明年一季度,建议抓住落地前的抢跑机会。
- 兴证固收认为美债策略要立足防御,长端美债有波段博弈空间,但操作难度较大,建议把握短久期美债和信用品种。
六、今日提示