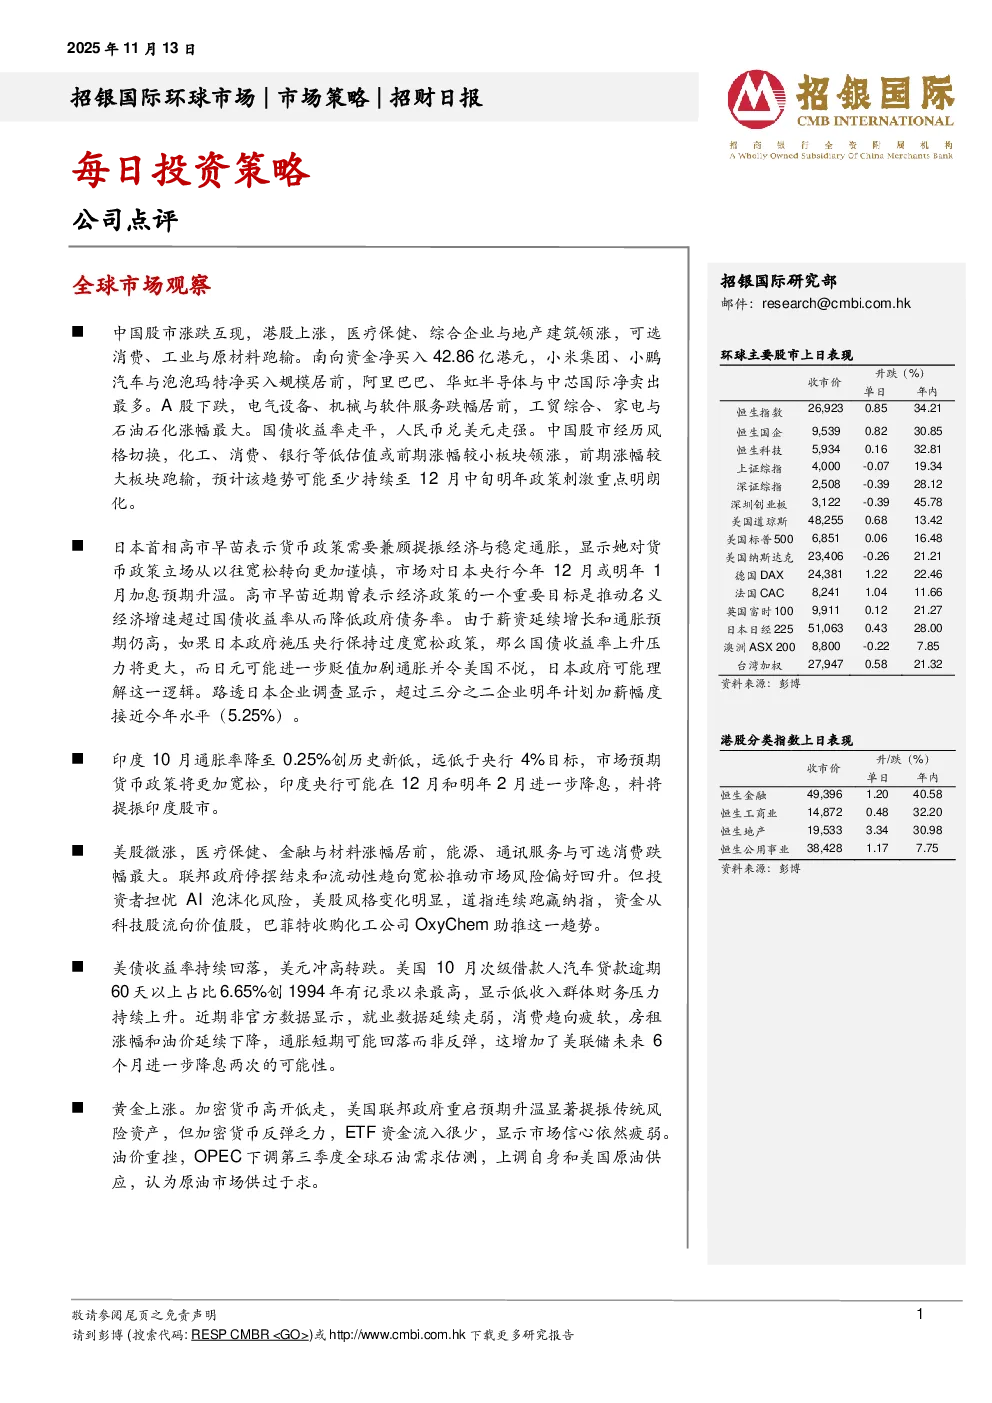
全球市场观察
- 中国股市:港股上涨,医疗保健、综合企业与地产建筑领涨,可选消费、工业与原材料跑输。南向资金净买入42.86亿港元,小米集团、小鹏汽车与泡泡玛特净买入规模居前,阿里巴巴、华虹半导体与中芯国际净卖出最多。A股下跌,电气设备、机械与软件服务跌幅居前,工贸综合、家电与石油石化涨幅最大。国债收益率走平,人民币兑美元走强。中国股市经历风格切换,化工、消费、银行等低估值或前期涨幅较小板块领涨,前期涨幅较大板块跑输,预计该趋势可能至少持续至12月中旬明年政策刺激重点明朗化。
- 日本:首相高市早苗表示货币政策需要兼顾提振经济与稳定通胀,显示其对货币政策立场从以往宽松转向更加谨慎,市场对日本央行今年12月或明年1月加息预期升温。高市早苗近期曾表示经济政策的一个重要目标是推动名义经济增速超过国债收益率从而降低政府债务率。由于薪资延续增长和通胀预期仍高,如果日本政府施压央行保持过度宽松政策,那么国债收益率上升压力将更大,而日元可能进一步贬值加剧通胀并令美国不悦,日本政府可能理解这一逻辑。路透日本企业调查显示,超过三分之二企业明年计划加薪幅度接近今年水平(5.25%)。
- 印度:10月通胀率降至0.25%创历史新低,远低于央行4%目标,市场预期货币政策将更加宽松,印度央行可能在12月和明年2月进一步降息,料将提振印度股市。
- 美国:美股微涨,医疗保健、金融与材料涨幅居前,能源、通讯服务与可选消费跌幅最大。联邦政府停摆结束和流动性趋向宽松推动市场风险偏好回升。但投资者担忧AI泡沫化风险,美股风格变化明显,道指连续跑赢纳指,资金从科技股流向价值股,巴菲特收购化工公司OxyChem助推这一趋势。美债收益率持续回落,美元冲高转跌。美国10月次级借款人汽车贷款逾期60天以上占比6.65%创1994年有记录以来最高,显示低收入群体财务压力持续上升。近期非官方数据显示,就业数据延续走弱,消费趋向疲软,房租涨幅和油价延续下降,通胀短期可能回落而非反弹,这增加了美联储未来6个月进一步降息两次的可能性。
- 其他:黄金上涨。加密货币高开低走,美国联邦政府重启预期升温显著提振传统风险资产,但加密货币反弹乏力,ETF资金流入很少,显示市场信心依然疲弱。油价重挫,OPEC下调第三季度全球石油需求估测,上调自身和美国原油供应,认为原油市场供过于求。
每日投资策略
- 腾讯音乐(TME US,买入,目标价:28.0美元):公布3Q25业绩,总营收同比增长21%至人民币84.6亿元,Non-IFRS净利润同比增长33%至24.1亿元,主要得益于广告、线下演出等非会员音乐收入增长超预期(同比+51%)。预计4Q25E总营收同比增速将放缓至12%,基本符合一致预期,主因线下演出收入回归常态。展望2026年,公司将进一步加大内容投入,继续布局线下演出、艺人周边等新的变现机会,这将推动营收可持续增长,但短期会对利润率产生一定影响。鉴于投资增加,下调2026-2027年盈利预测3%-5%;基于DCF将目标价由此前的29.5美元下调至28.0美元(WACC:9.6%,永续增长率:3.0%,维持不变),重申“买入”评级。
免责声明及披露
- 分析员声明:观点准确反映个人观点,薪酬与观点无直接关系,无相关证券处置或买卖,无高级人员任职,无持有相关证券权益。
- 投资评级:买入(股价于未来12个月的潜在涨幅超过15%)、持有(股价于未来12个月的潜在变幅在-10%至+15%之间)、卖出(股价于未来12个月的潜在跌幅超过10%)、未评级。
- 重要披露:投资涉及风险,数据可能不适合所有投资者,不提供个人投资建议,过去表现不代表未来表现,投资价值或回报存在不确定性,建议投资者独立评估投资和策略,并咨询专业财务顾问。
- 信息来源及责任:信息力求可靠但不担保准确性、有效性和完整性,意见、预测均反映初次公开发布时的判断,可能会随时调整,不承诺作出任何相关变更的通知,可能发布其他与本报告所载资料及/或结论不一致的报告。
- 利益冲突:本公司或其附属关联机构可能持有报告中提到的公司所发行的证券头寸并不时自行及/或代表其客户进行交易或持有该等证券的权益,还可能与这些公司具有其他投资银行相关业务联系,投资者应注意本报告可能存在的客观性及利益冲突的情况。
- 版权声明:本报告版权仅为本公司所有,任何机构或个人于未经本公司书面授权的情况下,不得以任何形式翻版、复制、转售、转发及或向特定读者以外的人士传阅,否则有可能触犯相关证券法规。
- 接收对象披露:对于接收此份报告的英国投资者、美国投资者、新加坡的收件人,均有相应的接收对象及法律责任规定。