市场回顾
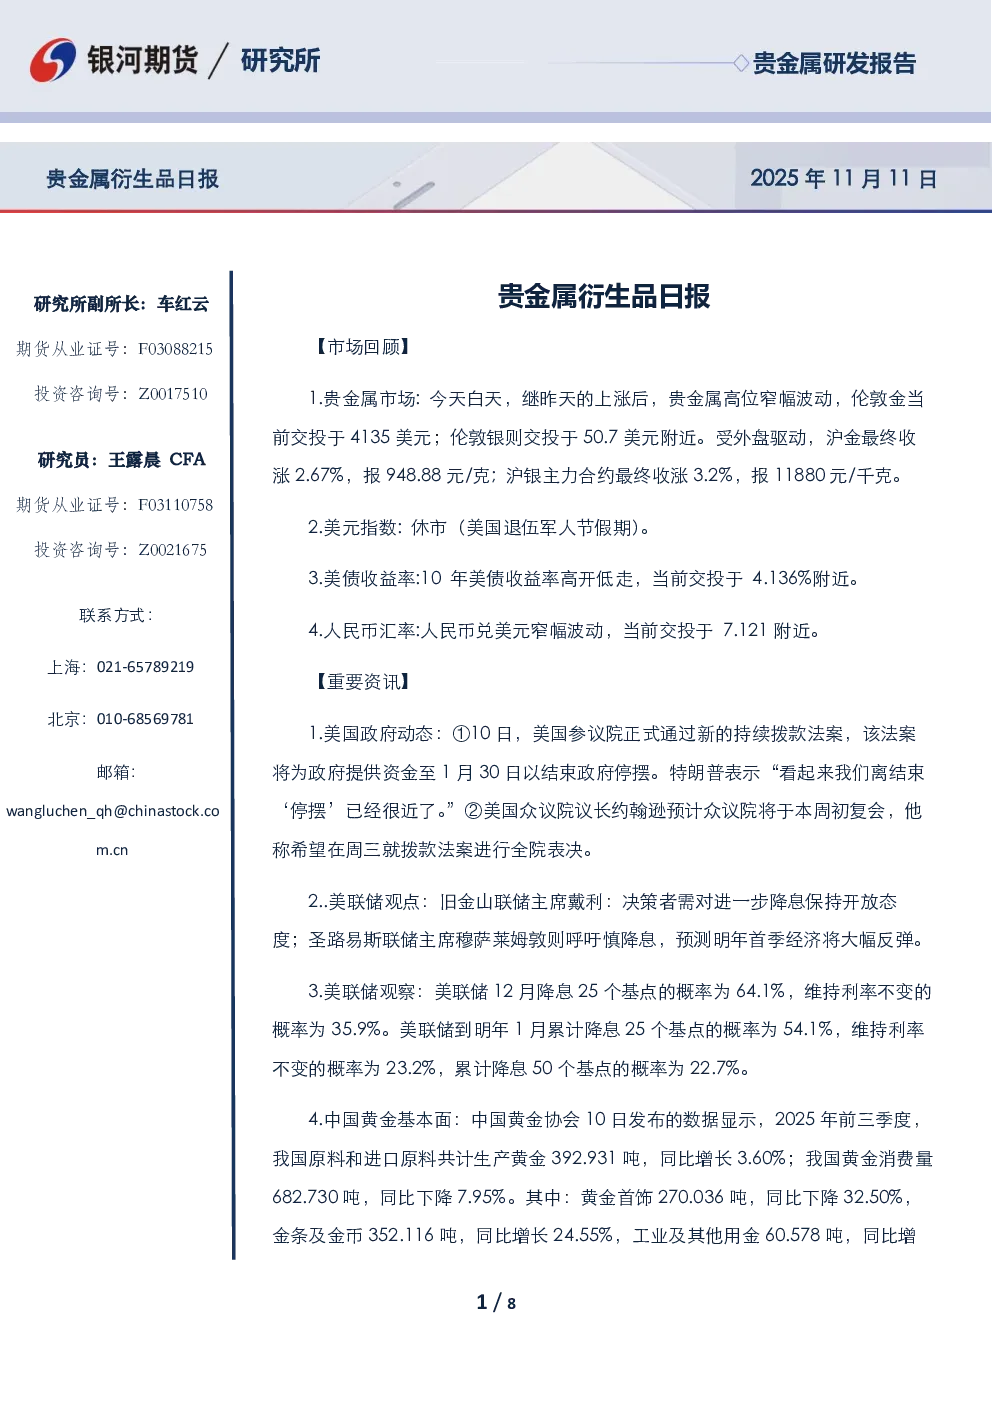
- 贵金属市场:伦敦金交投于4135美元,伦敦银交投于50.7美元附近。受外盘驱动,沪金收涨2.67%,报948.88元/克;沪银主力合约收涨3.2%,报11880元/千克。
- 美元指数:休市(美国退伍军人节假期)。
- 美债收益率:10年美债收益率高开低走,报4.136%附近。
- 人民币汇率:兑美元窄幅波动,报7.121附近。
重要资讯
- 美国政府动态:参议院通过临时拨款法案,政府停摆接近尾声;众议院预计本周复会,周三可能就拨款法案表决。
- 美联储观点:旧金山联储主席戴利支持进一步降息,圣路易斯联储主席穆萨莱姆敦呼吁慎降息,预测明年首季经济将大幅反弹。
- 美联储观察:12月降息25个基点概率为64.1%,明年1月累计降息25个基点概率为54.1%。
- 中国黄金基本面:2025年前三季度,黄金产量同比增长3.60%,达392.931吨;消费量同比下降7.95%,达682.730吨。首饰消费下降32.50%,金条及金币消费增长24.55%。
逻辑分析
- 美国政府停摆接近尾声,市场流动性预期好转,贵金属强势上行。
- 贵金属对利空因素已充分消化,但美国政府停摆对美国宏观面的冲击尚不清晰,且最高法院正就特朗普政府时期关税合法性辩论,支撑贵金属。
- 需关注停摆结束后公布的就业、通胀数据,这可能影响美联储12月降息决策,为市场带来新波动。
- 贵金属后市可能转入高位偏强震荡走势。
交易策略
- 单边:背靠5日均线持有多单。
- 套利:观望。
- 期权:观望。
数据参考
- 提供了美元指数与贵金属走势、实际收益率与贵金属走势、内外盘期货走势、期现走势、内外价差、金银比、ETF持仓、期货持仓量、期货库存、成交量、TD数据、国债收益率与盈亏平衡通胀率等数据图表。
作者承诺与免责声明
- 作者承诺以勤勉、独立、客观的态度出具报告,清晰反映研究观点。
- 报告内容仅供参考,不构成投资建议,客户应独立判断。
- 银河期货不对因客户使用报告导致的损失负责。