全球市场观察
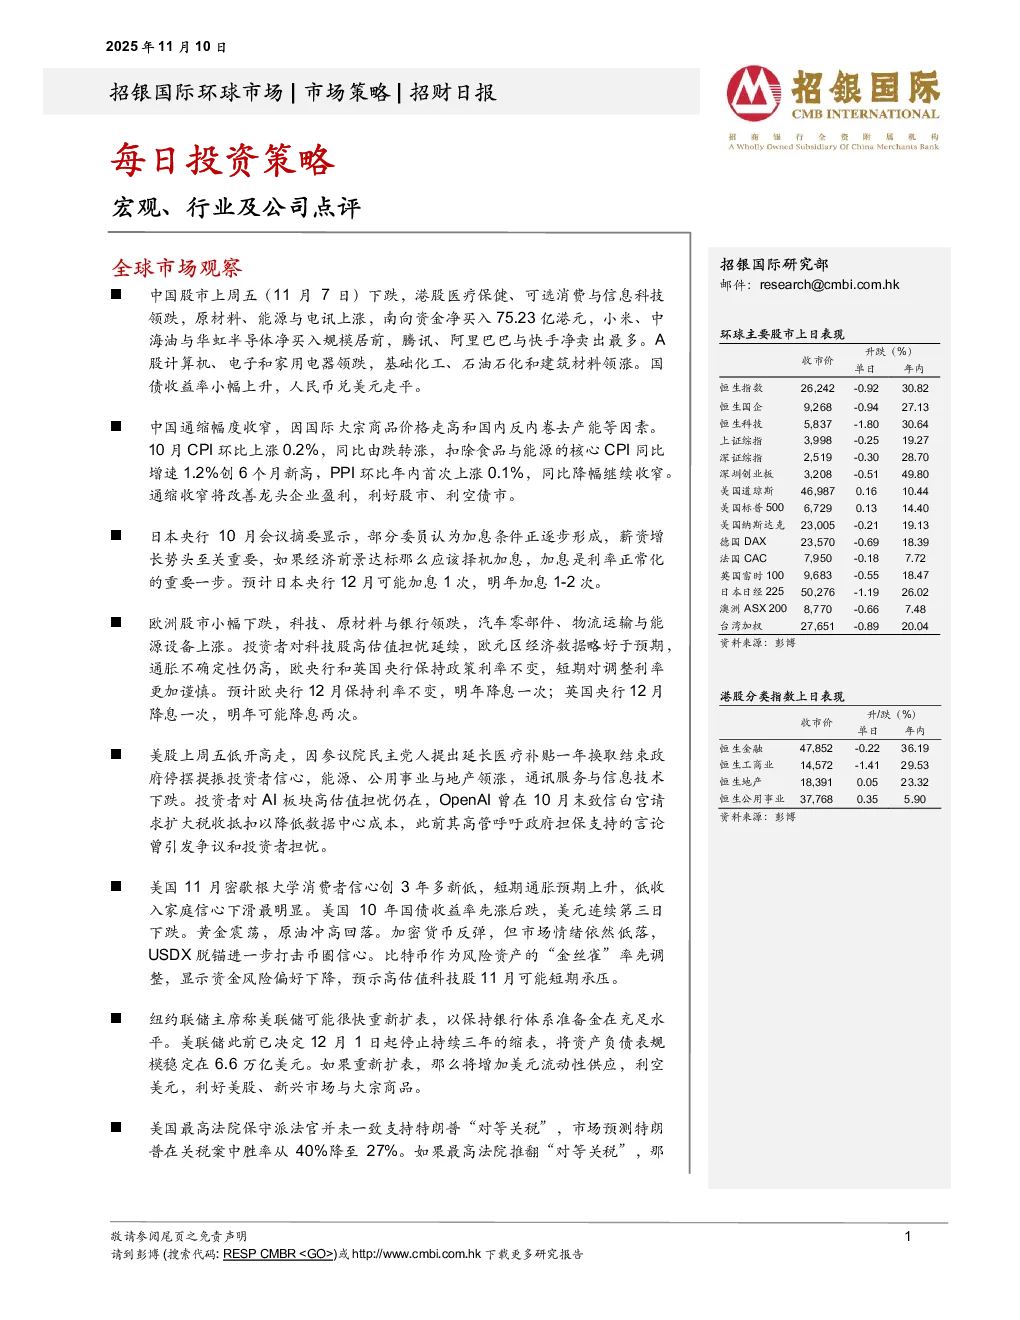
- 中国股市:上周五下跌,港股医疗保健、可选消费与信息科技领跌,原材料、能源与电讯上涨;A股计算机、电子和家用电器领跌,基础化工、石油石化和建筑材料领涨。
- 宏观经济数据:10月CPI环比上涨0.2%,同比由跌转涨,核心CPI同比增速1.2%创6个月新高;PPI环比年内首次上涨0.1%,同比降幅继续收窄,通缩收窄利好股市、利空债市。
- 主要央行政策:日本央行部分委员认为加息条件正逐步形成,预计12月可能加息1次,明年加息1-2次;欧央行12月保持利率不变,明年降息一次;英国央行12月降息一次,明年可能降息两次。
- 美股:因参议院民主党人提出延长医疗补贴,能源、公用事业与地产领涨,投资者对AI板块高估值担忧仍在。
- 美国经济数据:密歇根大学消费者信心创3年多新低,短期通胀预期上升;10年国债收益率先涨后跌,美元连续第三日下跌。
- 美联储政策:纽约联储主席称美联储可能很快重新扩表,利空美元,利好美股、新兴市场与大宗商品。
宏观经济
- 中国经济:CPI同比增速转正,核心CPI同比增速再创新高,PPI录得一年来首次环比增长,同比跌幅收窄。
- 出口情况:10月中国出口大幅下滑,对发达国家出口显著下降,对新兴市场出口也出现放缓,工业活动走弱。
- 经济展望:出口和耐用品消费将明显放缓,第四季度经济增长面临下行压力,决策者可能出台新一轮宽松政策。
行业点评
- 中国医药:布局更偏稳健,关注低估值个股机会;国内创新药研发需求回暖,美国降息利好CXO行业;已授权的创新药管线在海外的临床推进是重要催化剂。
- 医保谈判及集采:市场关注度减弱,仿制药利润率水平将长期维持较低,创新药主要投资逻辑集中在出海。
公司点评
- 百济神州(ONC US,买入,目标价:392.43美元):盈利能力持续提升,泽布替尼(Zanu)市场份额提升空间显著;Zanu驱动销售增长强劲,运营效率持续提升;持续推进研发,巩固血液肿瘤领导者地位。
- 华虹半导体(1347 HK,持有,目标价:68.00港元):毛利率显著超预期,但估值已反映,维持持有评级;收入创历史新高,计划中的新厂并购将贡献额外收入。
免责声明及披露
- 分析员声明:观点准确反映个人观点,薪酬与观点无直接关系;无相关证券处置或买卖,无高级人员任职,无持有相关证券权益。
- 投资评级:买入、持有、卖出、未评级。
- 重要披露:投资涉及风险,不提供个人投资建议,过去表现不代表未来表现。
- 信息来源及责任:基于可靠且公开信息,力求准确性、有效性和完整性,但不担保;资料、意见、预测可能随时调整。
- 利益冲突:可能持有相关证券头寸,可能存在客观性及利益冲突。