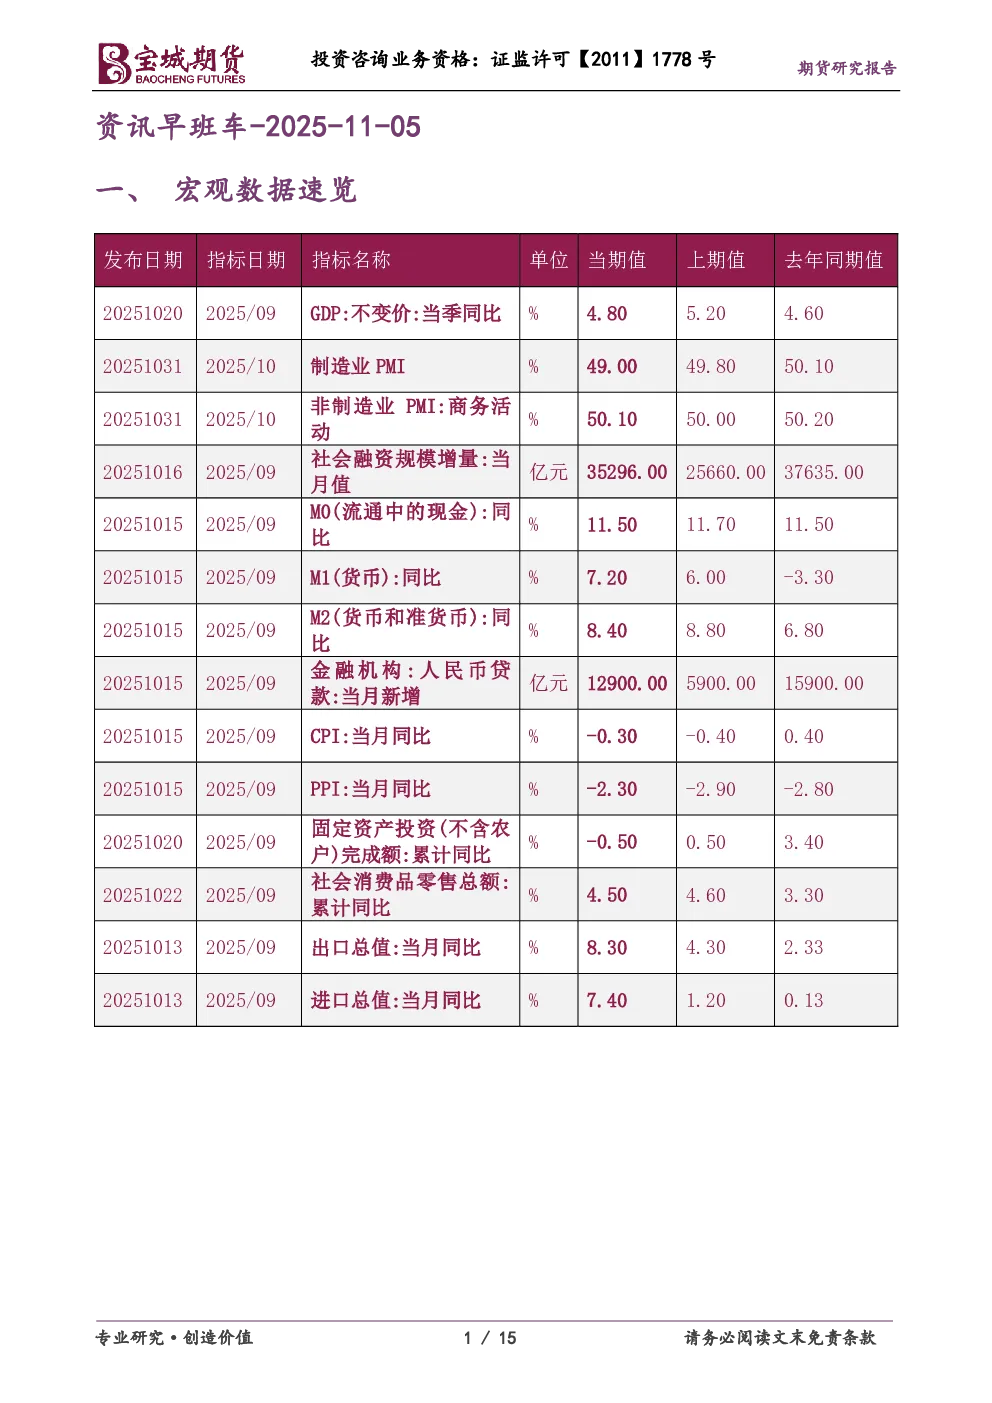
一、宏观数据速览
- 10月GDP同比4.8%,环比回落;制造业PMI微降,非制造业PMI稳定在50%以上。
- 社会融资规模、M2增速放缓,M1增速转正;CPI、PPI同比降幅扩大;固定资产投资、社会消费品零售总额同比增速回落。
- 出口、进口同比增速均有所改善。
二、商品投资参考
- 商务部就安世半导体问题表态,呼吁荷方停止干涉,维护全球半导体供应链稳定。
- 10月中国物流业景气指数50.7%,总体需求保持扩张。
- 上期所调整氧化铝、铸造铝合金、胶版印刷纸期货合约规则;大商所拟调整焦煤交割质量标准;郑商所调整硅铁、尿素集中注销日期。
- 基差方面,沪镍、沪锡、郑棉升水显著;丁二烯橡胶、红枣、苹果贴水较大。
- 金属板块:国际贵金属期货普遍收跌;国内金价上涨;SPDR Gold Trust持仓量减少;智利铜产量预期下调;伦敦金属交易所库存多数下降。
- 煤焦钢矿板块:焦煤、煤炭价格全线上涨。
- 能源化工板块:国家发改委关注天然气供需及价格形势;加拿大暗示调整气候变化政策;阿曼与西班牙签署液化天然气供应协议;美国石油供应过剩;沙特阿美预计2025年全球石油需求增长强劲。
- 农产品板块:生猪价格涨幅居前;美国大豆出口量锐减,大豆种植面积减少。
三、财经新闻汇编
- 公开市场:央行恢复公开市场国债买卖,10月净投放200亿元;开展7000亿元买断式逆回购操作。
- 要闻资讯:商务部回应安世半导体问题;习近平会见俄罗斯总理米舒斯京;中央财办主任何立峰会见高盛集团董事长;陆磊在2025年国际金融领袖投资峰会上表示将持续深化内地与香港金融市场互联互通;李明在2025年国际金融领袖投资峰会上表示将推出更多开放举措。
- 债市综述:中国债市整体偏弱震荡,利率债收益率多上行;交易所债券市场万科债多数下跌;货币市场利率多数上行。
- 汇市速递:在岸人民币对美元下跌,美元指数上涨。
四、股票市场要闻
- 证监会副主席李明表示将推出更多开放举措,提升境外上市备案质效。
- 公募基金业绩比较基准要素一类库、二类库名录下发。
- A股缩量调整,锂电池、黄金、创新药等概念股跌幅靠前;福建本地股大涨,银行股震荡攀升。
- 10月A股新增开户数同比下降,但前10个月累计新开账户数同比增长。
- 南向资金持续大幅加仓港股市场,创年度净流入额历史新高。
- 外资对A股配置不断增加,QFII机构合计持仓市值增幅达28.4%。
- 券商机构对港股市场明年行情展望,看好AI产业催化、外资及南向资金流入等因素。