全球市场观察
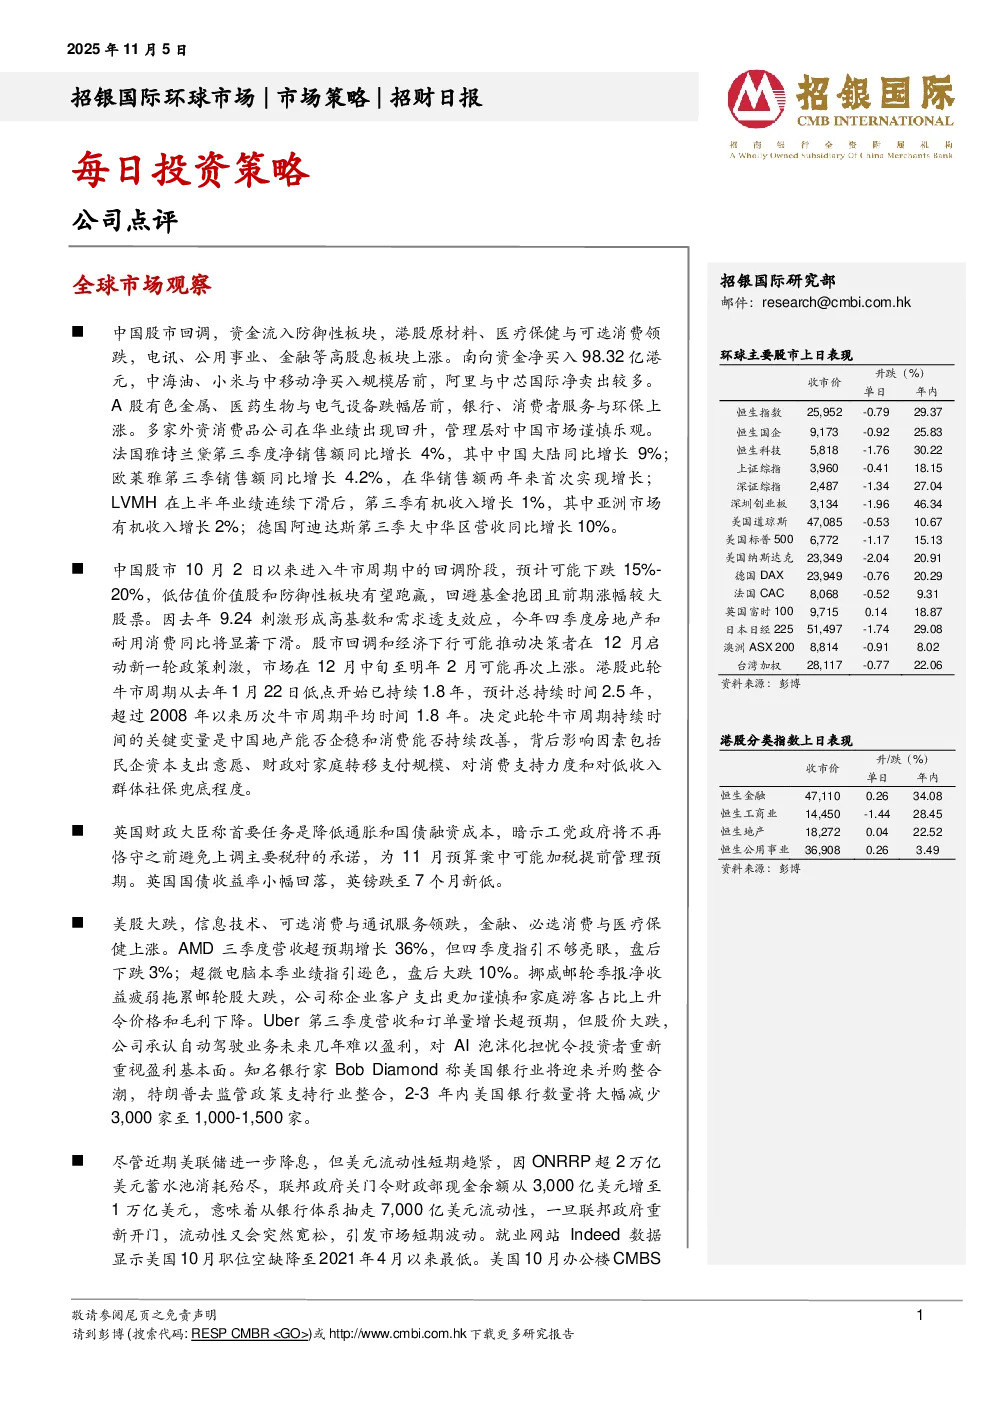
- 中国股市:10月2日以来进入牛市回调阶段,预计下跌15%-20%,低估值价值股和防御性板块(如公用事业、金融)有望跑赢。因高基数和需求透支,四季度房地产和耐用消费同比将显著下滑,12月可能启动新一轮政策刺激,12月中旬至明年2月或再次上涨。
- 港股:牛市周期已持续1.8年,预计总持续时间2.5年,关键在于地产企稳和消费改善。南向资金净买入98.32亿港元,中海油、小米净买入居前,阿里、中芯国际净卖出较多。
- A股:有色金属、医药生物、电气设备跌幅居前,银行、消费者服务、环保上涨。多家外资消费品公司在华业绩回升,如雅诗兰黛、欧莱雅、LVMH、阿迪达斯等。
英国财政
- 英国财政大臣暗示工党政府可能加税,为11月预算案管理预期。英国国债收益率回落,英镑跌至7个月新低。
美股
- 大跌,信息技术、可选消费、通讯服务领跌,金融、必选消费、医疗保健上涨。AMD四季度营收超预期增长36%,但指引不佳盘后下跌3%;超微电脑业绩指引逊色盘后大跌10%。
- 挪威邮轮季报净收益疲弱拖累股价,企业客户支出谨慎,家庭游客占比上升导致价格和毛利下降。
- Uber第三季度营收和订单量增长超预期,但股价大跌,承认自动驾驶业务未来几年难盈利,引发对AI泡沫化担忧。
- 知名银行家Bob Diamond称美国银行业将迎来并购整合潮,特朗普去监管政策支持行业整合,未来2-3年银行数量将减少3000家至1000-1500家。
美元流动性
- 近期美联储降息,但ONRRP超2万亿美元蓄水池消耗殆尽,联邦政府关门令财政部现金余额从3000亿美元增至1000亿美元,抽走银行体系7000亿美元流动性。政府重新开门后流动性将突然宽松,引发市场短期波动。
- 美国就业网站Indeed数据显示10月职位空缺降至2021年4月以来最低。
其他市场
- 避险情绪上升推升美债价格,美债收益率回落。美元指数创三个月新高,黄金下跌,加密货币连续重挫,油价转跌。比特币机构需求7个月来首次低于挖矿速度,大型买家更谨慎,投资者获利了结。
公司点评
- 立讯精密(002475 CH,买入,目标价:75.55元人民币):上调目标价至75.55元人民币,反映iPhone 17/可折叠手机周期、莱尼/ODM协同效应以及AI服务器零部件产品更积极看法。预计2025-27年每股收益上调0-19%,盈利复合增速达27%。收入结构向AI/汽车板块转变,苹果周期增强将助推估值重估。
免责声明及披露
- 分析员声明:观点准确反映个人观点,薪酬与观点无直接关系,无相关证券处置或买卖计划。
- 投资评级:买入、持有、卖出、未评级。
- 重要披露:投资涉及风险,数据可能不适合所有投资者,不提供个人投资建议,过去表现不代表未来。
- 信息准确性:力求但不担保信息的准确性、有效性和完整性,资料、意见、预测可能随时调整。
- 利益冲突:公司或其附属机构可能持有报告中提到的公司证券头寸,可能存在客观性及利益冲突。
- 版权声明:版权仅属招银国际环球市场所有,未经授权不得翻版、复制、转售、转发。