全球市场观察
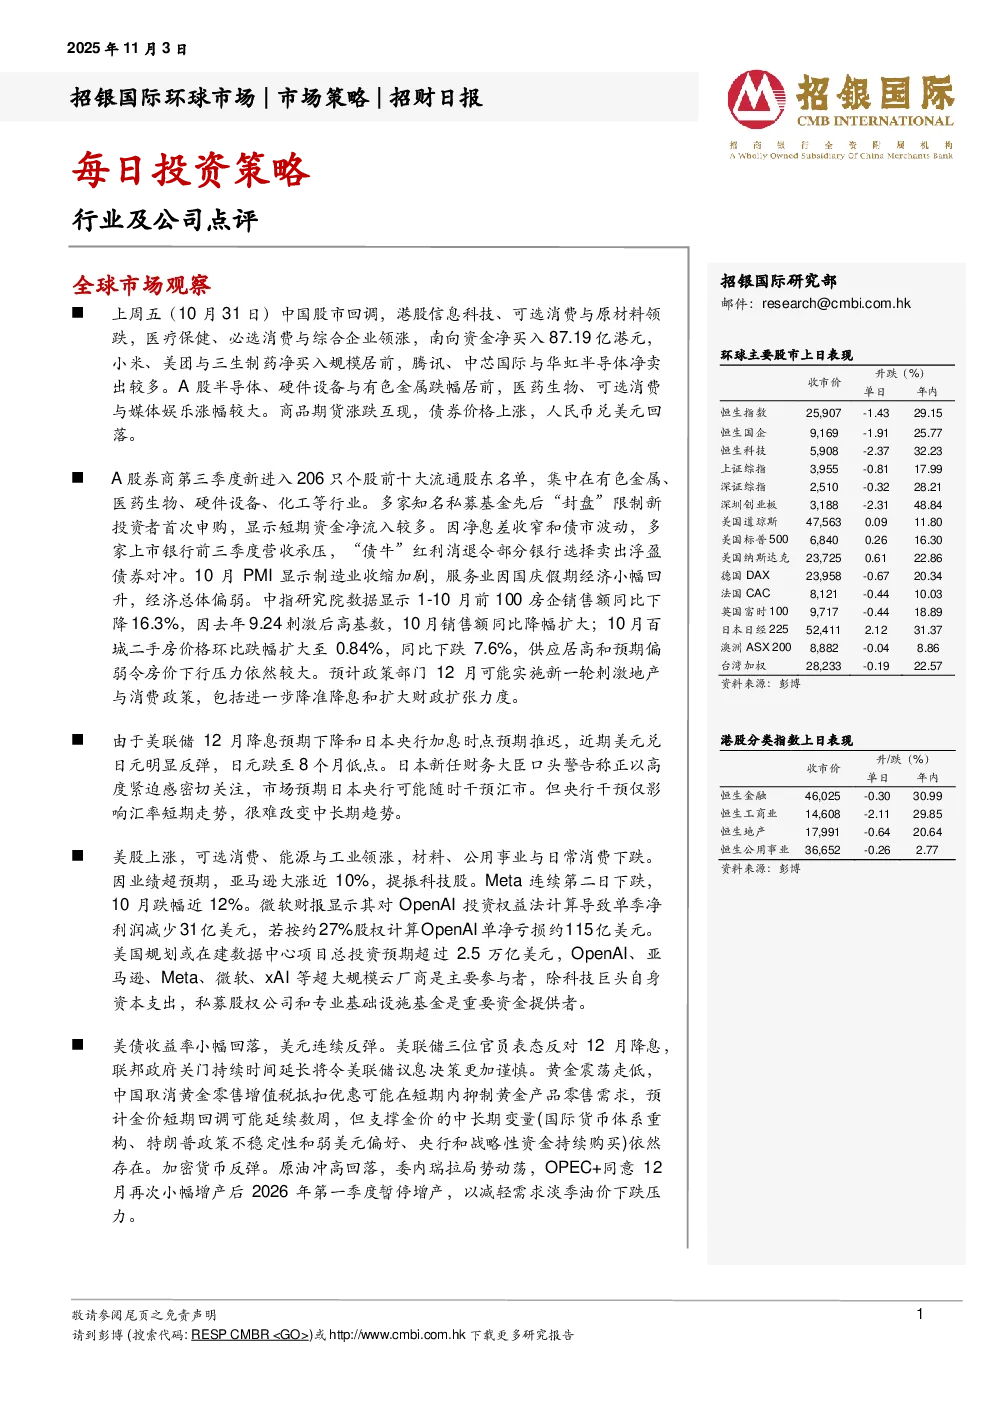
- 中国股市:上日回调,港股信息科技、可选消费与原材料领跌,医疗保健、必选消费与综合企业领涨。南向资金净买入87.19亿港元,小米、美团与三生制药净买入居前,腾讯、中芯国际与华虹半导体净卖出较多。A股半导体、硬件设备与有色金属跌幅居前,医药生物、可选消费与媒体娱乐涨幅较大。
- 中国经济:10月PMI录得2008年以来同期最低水平,预示第四季度经济活动将进一步放缓。贸易压力加剧,出口和进口订单指数均跌至近期低点。企业采购量和在手订单均有收缩。服务业有所改善,但建筑业疲软延续。预计政策部门12月可能实施新一轮刺激地产与消费政策。
- 美元兑日元:因美联储12月降息预期下降和日本央行加息时点预期推迟,近期美元兑日元明显反弹,日元跌至8个月低点。市场预期日本央行可能随时干预汇市。
- 美股:上涨,可选消费、能源与工业领涨,材料、公用事业与日常消费下跌。亚马逊大涨近10%,提振科技股。Meta连续第二日下跌,10月跌幅近12%。微软财报显示其对OpenAI投资权益法计算导致单季净利润减少31亿美元。
- 美债与黄金:美债收益率小幅回落,美元连续反弹。美联储三位官员表态反对12月降息。黄金震荡走低,预计金价短期回调可能延续数周,但支撑金价的中长期变量依然存在。加密货币反弹。原油冲高回落,OPEC+同意12月再次小幅增产后2026年第一季度暂停增产。
每日投资策略
- 行业及公司点评
- CIS行业:全球CMOS图像传感器市场复苏,未来增长动力将来自汽车ADAS的快速普及以及智能眼镜、机器视觉等新兴应用。维持对豪威集团的买入评级。
- 苹果3Q25业绩:iPhone/服务业务增长势头稳健,4Q25指引正面因强劲的iPhone需求。看好在新产品周期中能够提升单机价值含量或市场份额的公司,包括立讯精密、瑞声科技、鸿腾精密和比亚迪电子。
- 亚马逊(AMZN US):3Q25业绩好于预期,AWS营收及经营利润均好于预期。
- Coinbase(COIN US):3Q25业绩好于预期,交易业务表现强劲。
- 中际旭创(300308 CH):受AI需求驱动创下历史新高季度业绩,稳健云端资本开支支撑后续展望。
宏观经济
- 中国经济:PMI走弱反映经济放缓,预示第四季度经济活动将进一步放缓。预计央行可能在11-12月下调存款准备金率50个基点和LPR约10个基点。财政政策可能进一步发力,包括加快财政支出和提前下发2026年债务限额。
免责声明及披露
- 分析员声明:观点准确反映个人观点,薪酬与观点无直接关系,无利益冲突。
- 投资评级:买入、持有、卖出、未评级。
- 重要披露:投资涉及风险,数据可能不适合所有投资者,不提供个人投资建议,过去表现不代表未来表现。