全球市场观察
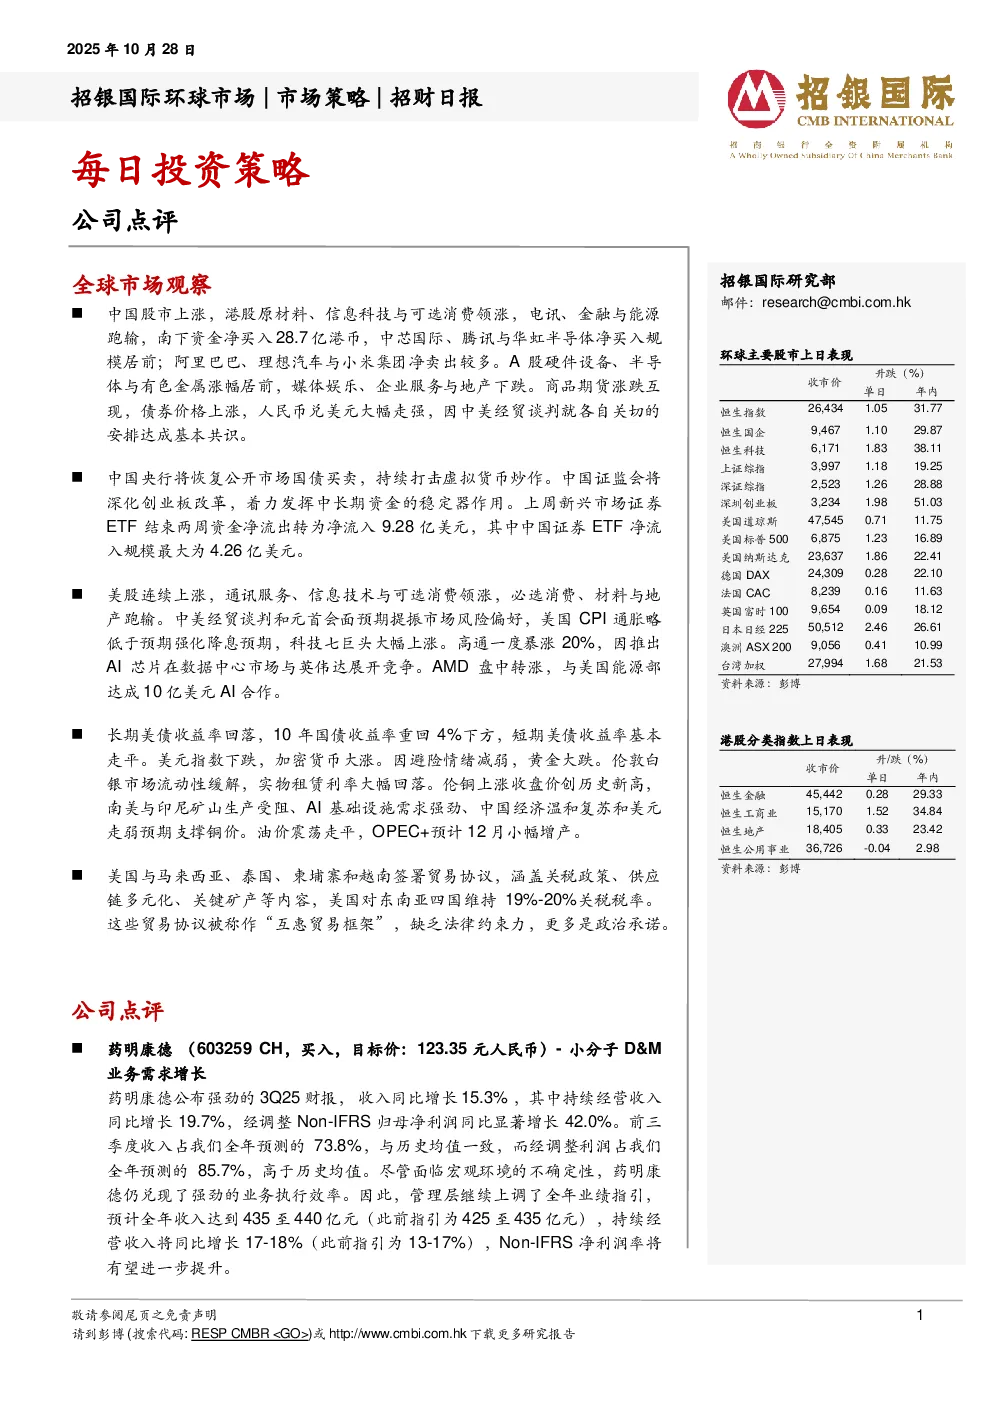
- 中国股市:上涨,港股原材料、信息科技与可选消费领涨,电讯、金融与能源跑输;南下资金净买入28.7亿港币,中芯国际、腾讯与华虹半导体净买入居前,阿里巴巴、理想汽车与小米集团净卖出较多。A股硬件设备、半导体与有色金属涨幅居前,媒体娱乐、企业服务与地产下跌。
- 中国经济政策:央行恢复公开市场国债买卖,打击虚拟货币炒作;证监会深化创业板改革,发挥中长期资金稳定器作用。新兴市场证券ETF转为净流入9.28亿美元,中国证券ETF净流入4.26亿美元。
- 美股:连续上涨,通讯服务、信息技术与可选消费领涨,必选消费、材料与地产跑输。中美经贸谈判和元首会面预期提振市场风险偏好,美国CPI通胀略低于预期强化降息预期,科技七巨头大幅上涨。高通推出AI芯片与英伟达竞争,AMD与美国能源部达成10亿美元AI合作。
- 美债与汇率:长期美债收益率回落,10年国债收益率重回4%下方,短期美债收益率走平。美元指数下跌,加密货币大涨,黄金大跌。伦铜上涨创历史新高,南美与印尼矿山生产受阻、AI基础设施需求强劲、中国经济温和复苏和美元走弱预期支撑铜价。油价震荡走平,OPEC+预计12月小幅增产。
- 美国贸易协议:与美国签署贸易协议,涵盖关税政策、供应链多元化、关键矿产等内容,对东南亚四国维持19%-20%关税税率,被称作“互惠贸易框架”,缺乏法律约束力。
公司点评
- 药明康德(603259CH,买入,目标价:123.35元人民币)
- 3Q25财报强劲,收入同比增长15.3%,持续经营收入同比增长19.7%,经调整Non-IFRS归母净利润同比增长42.0%。
- 小分子D&M业务需求增长,在手订单金额同比增长41.2%,成为订单增长主要推动力,预计26年收入加速增长。
- 早期业务复苏信号显现,化学板块药物发现服务收入同比下降2.0%,安评业务同比增长5.9%,生物学板块收入同比增长5.9%。
- 维持“买入”评级,上调目标价至123.35元,预计2025E/26E/27E收入同比增长12.8%/10.7%/14.2%,经调整non-IFRS净利润同比增长19.6%/10.2%/13.3%。
- 恒立液压(601100 CH,买入,目标价: 105元人民币)
- 3Q25净利润同比增长31%至6.58亿元人民币,盈利增长加速。
- 油缸需求持续复苏,增强盈利预测信心。维持盈利预测不变,将估值基数延展至2026年,目标价上调至105元。
- 重申“买入”评级,看好替换需求驱动的挖掘机上升周期和滚珠丝杠等人形机器人部件的结构性增长动力。
- 富途控股(FUTU US,买入,目标价:226美元)
- 路演反馈:短期回调创造买入时机,3Q25盈利具备上修空间。
- 长线基金看好长期持有价值,但对短期逆风观点分化,包括内地客户开户政策收紧、稳定币发牌收紧、CRS税务申报计划等。
- 短期逆风有限,内地存量客户对盈利影响有限,CRS税务申报计划适用于所有在港金融机构,富途难以被替代。
- 3Q25E每股收益存在上修空间,交易量有望环比提升,净利息收入或受降息影响环比下行。
- 重申“买入”评级,目标价226美元,对应26/23倍FY25E/26E P/E。