全球市场观察
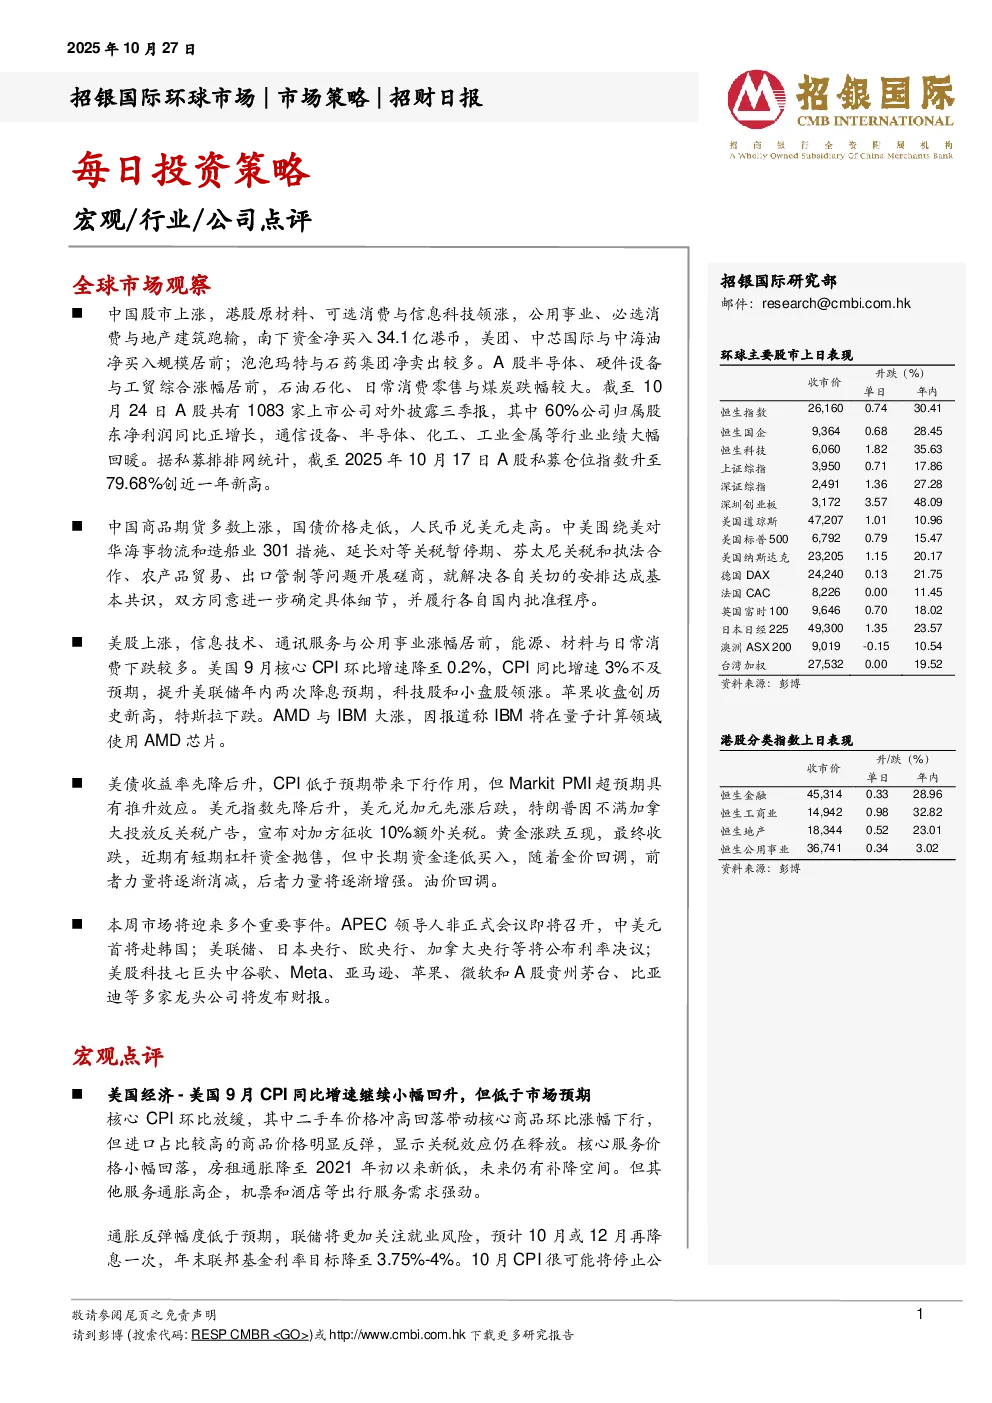
- 中国股市:A股60%公司三季报净利润同比正增长,通信设备、半导体等行业业绩回暖。南下资金净买入34.1亿港币,美团、中芯国际净买入居前,泡泡玛特净卖出较多。港股原材料、可选消费与信息科技领涨,公用事业、必选消费与地产建筑跑输。
- 中国商品期货:多数上涨,国债价格走低,人民币兑美元走高。中美就美对华海事物流和造船业301措施等问题达成基本共识,同意进一步磋商。
- 美股:信息技术、通讯服务与公用事业涨幅居前,能源、材料与日常消费下跌较多。美国9月核心CPI环比降至0.2%,CPI同比增速3%不及预期,提升美联储年内降息预期。科技股和小盘股领涨,苹果创历史新高,特斯拉下跌。
- 美债与美元:美债收益率先降后升,CPI低于预期带来下行作用,但Markit PMI超预期具有推升效应。美元指数先降后升,特朗普因不满加拿大投放反关税广告,宣布对加方征收10%额外关税。黄金涨跌互现,最终收跌。油价回调。
- 重要事件:APEC领导人非正式会议召开,中美元首将赴韩国;美联储、日本央行、欧央行、加拿大央行等将公布利率决议;美股科技七巨头和A股贵州茅台、比亚迪等多家龙头公司将发布财报。
宏观点评
- 美国经济:美国9月CPI同比增速继续小幅回升,但低于市场预期,核心CPI环比放缓。关税效应仍在释放,核心服务价格小幅回落,房租通胀降至2021年初以来新低。通胀反弹幅度低于预期,美联储预计10月或12月再降息一次,年末联邦基金利率目标降至3.75%-4%。美联储可能不久将停止QT,明年可能进一步降息两次,年末联邦基金利率目标降至3.25%-3.5%。
行业点评
- 中国医药:医药板块略有回调,将带来抄底机会。国内创新药研发需求回暖,叠加美国降息,CXO行业有望在2H25E迎来业绩修复。关注已授权的创新药管线在海外的临床推进。
- 重磅临床数据:SKB264(科伦博泰)在三期临床中针对EGFR-TKI耐药的NSCLC展现出OS统计学显著性;康方生物的lvonescimab联合化疗在一线sqNSCLC的mPFS优于替雷利珠+化疗;三生制药的707在一线结直肠癌的uORR达到82.6%。
- BD对于股价的驱动力减弱,建议关注已授权管线在海外的临床推进。信达生物与武田制药就IBI363达成全球战略合作,辉瑞将在年内公布三生制药的707的海外临床计划。
- 行业展望:推荐买入三生制药(1530 HK)、固生堂(2273 HK)、巨子生物(2367 HK)、药明合联(2268 HK)、中国生物制药(1177 HK)、信达生物(1801 HK)。
公司点评
- 长城汽车(2333 HK/601633 CH,买入,目标价:20港元/28元人民币):
- 3Q25毛利率略逊预期,主要因为坦克品牌销量占比下降,以及对经销商的返利增加。销管研三项费用率合计占比环比收窄,弥补了毛利率下降的影响。
- 2025年四季度展望:维持135万台的销量预测,下调全年毛利率预测至18%,下调2025年净利润预测至113亿元,对应4Q25净利润将同比增长15%至26亿元。
- 2026年展望:魏牌和欧拉品牌2026年合计销量有望同比翻倍至34万台,公司2026年销量预测上调至157万台,下调2026年毛利率预测至17.6%,对应净利润仍有望同比增长17%至132亿元。
- 估值:维持买入评级,小幅下调港股目标价至20港元,基于12x FY26E P/E,对应A股目标价28元人民币。
- 滔搏(6110 HK,买入,目标价:3.77港元):
- 26财年第三季度零售趋势与上季相近,库存健康,但零售折扣同比仍在加深。
- 26财年指引不变,仍有信心达成。管理层重申26财年目标为净利润较25财年持平、净利润率提升,并有信心派息接近100%净利。
- 维持“买入”,小幅上调目标价至港币3.77元,基于27财年15倍预测市盈率。将26/27/28财年净利润下调1%/8%/10%。
- Nike开始出现一些积极和正面的信号,但改革仍在进行,尚需更多时间。跑步品类2025年1-9月销售已转正,Nike将加大户外品类投入并改造中国门店,利好滔搏。
- 小米(1810 HK,买入,目标价:61.3港元):
- 3Q25业绩前瞻:盈利预计保持强劲,因电动汽车业务优异抵消疲软的智能手机/物联网业务。预计3Q25调整后净利润同比增长60%至人民币100.1亿元。
- 4Q展望:智能手机销售占比提升、双十一促销以及新零售策略;智能电动汽车交付量伴随盈利能力改善以及产能扩张;互联网业务稳定增长。
- 微幅下调FY25-27E调整后净利润预测3-4%,重申“买入”评级,新的SOTP目标价为61.3港元。
- 微博(WB US,买入,目标价:14.0美元):
- 3Q25业绩前瞻:受部分行业逆风影响,广告业务承压。预计3Q25总营收同比下降5%至4.42亿美元,非GAAP净利润同比下降20%至1.11亿美元。
- 将FY25-27总营收预测下调1%-2%,将估值窗口更新至FY26,目标价微调至14.0美元。
- 维持“买入”评级,重点关注FY26营收复苏趋势及AI商业化进展。