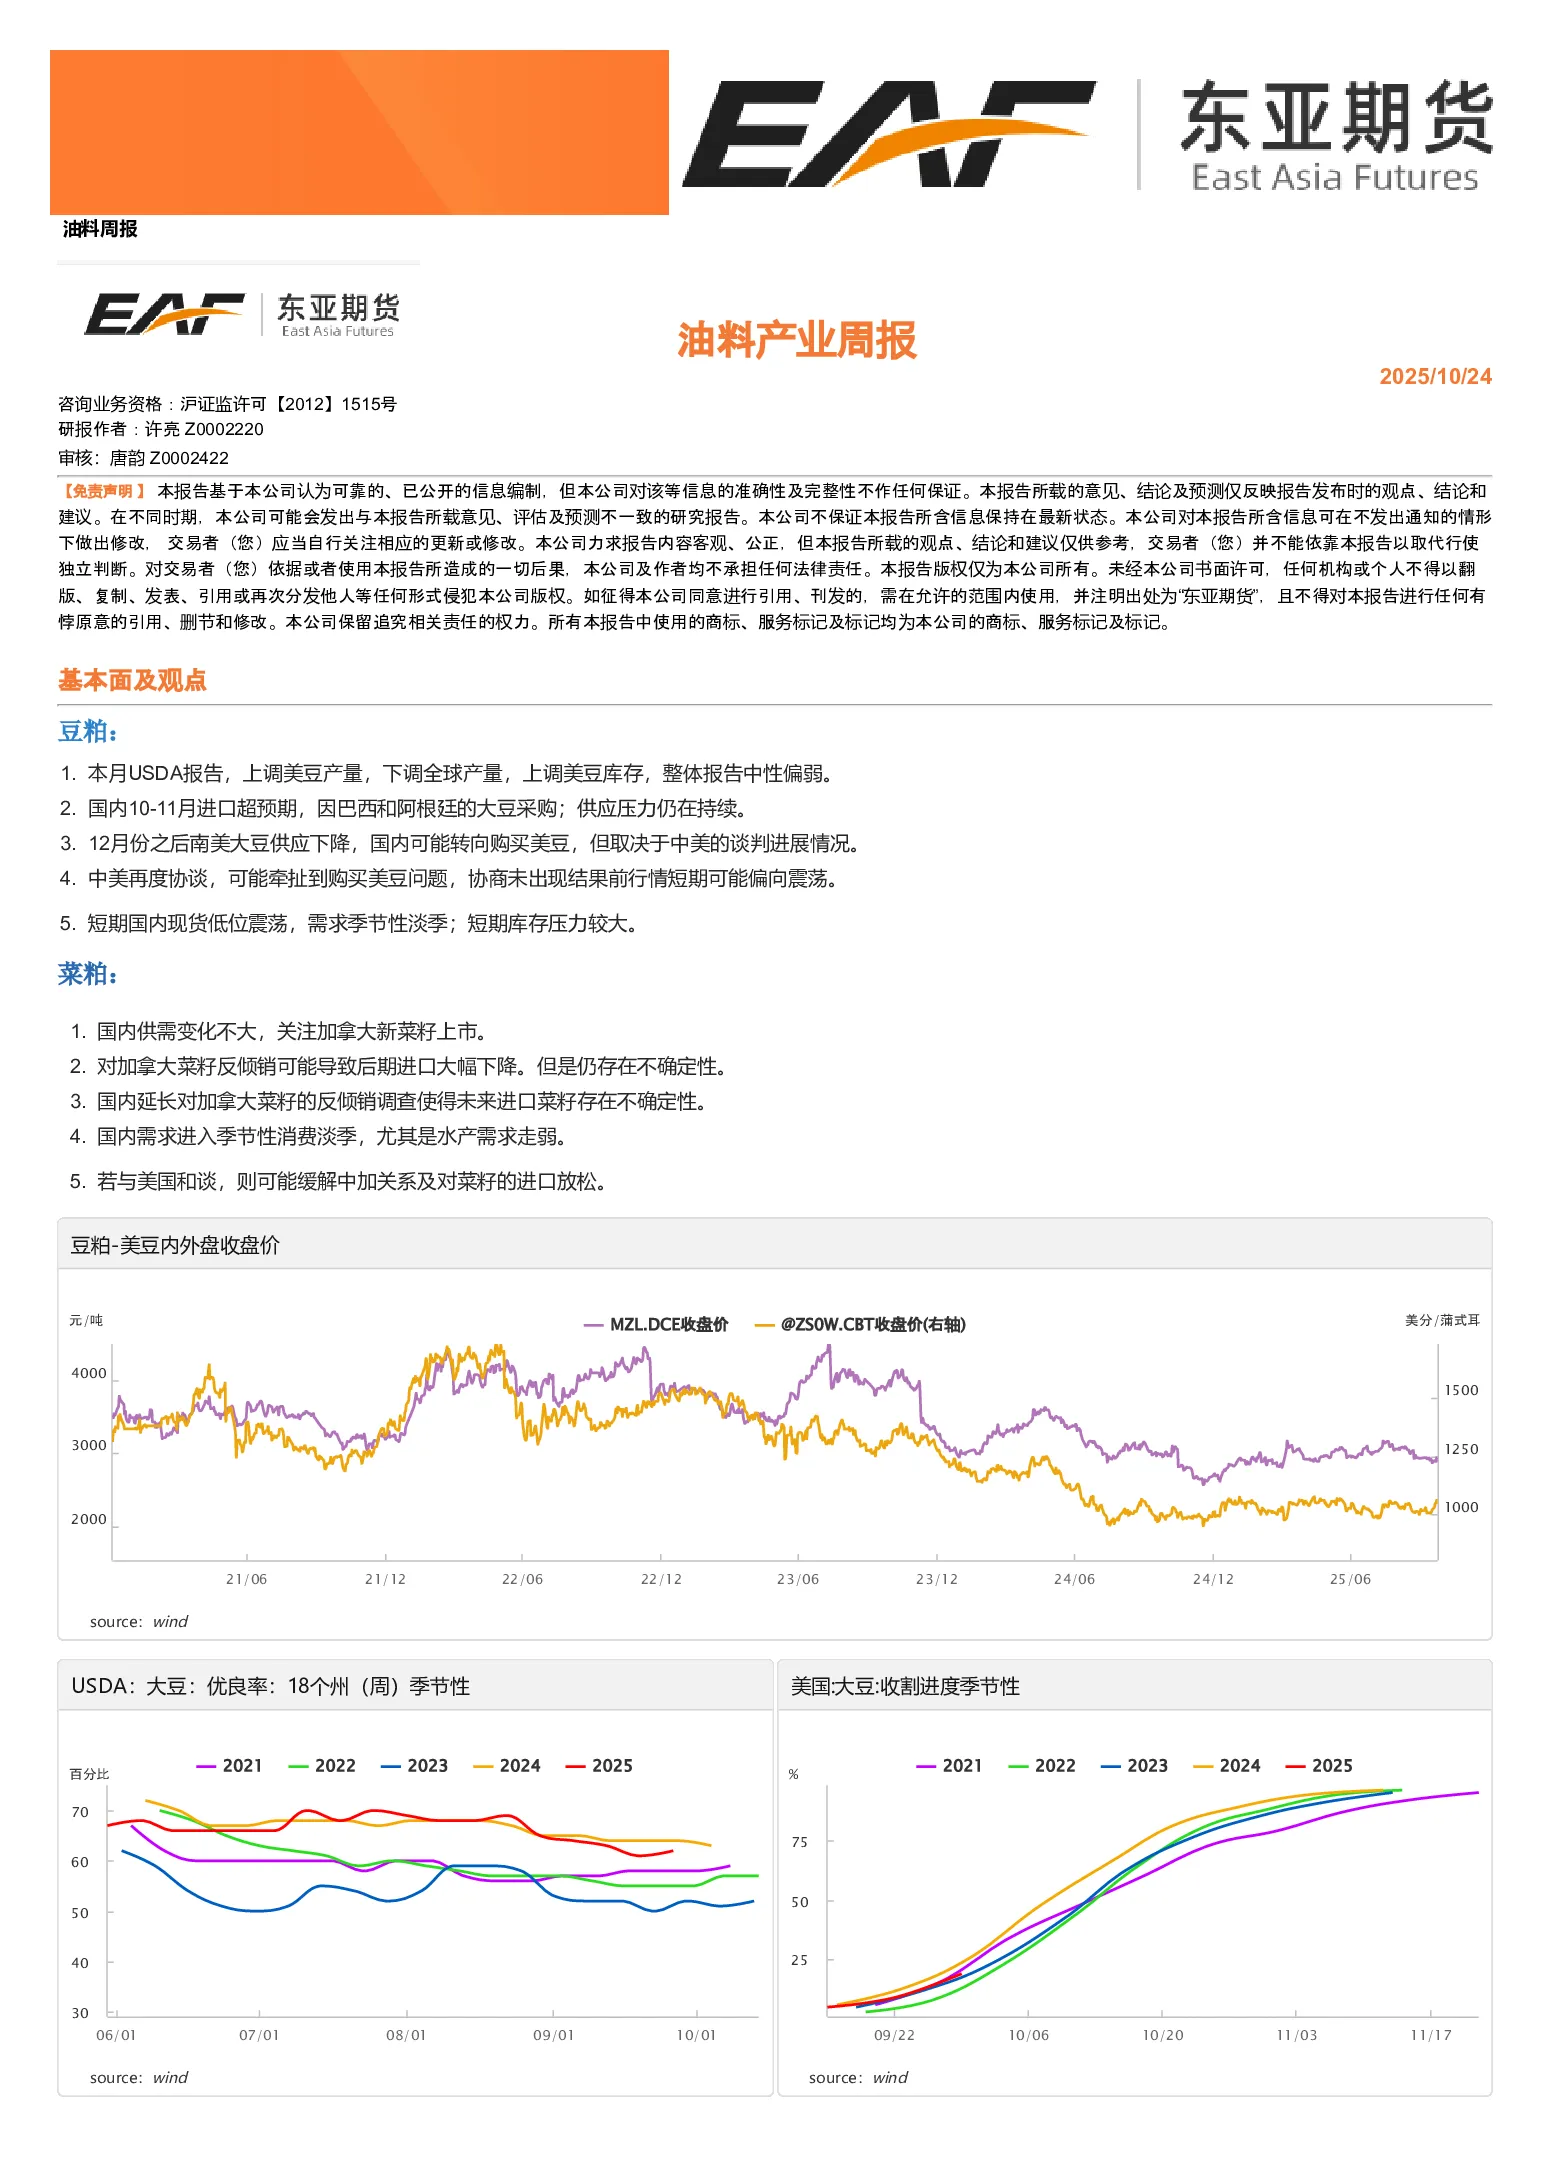
豆粕
- USDA报告:上调美豆产量,下调全球产量,上调美豆库存,整体报告中性偏弱。
- 国内进口:10-11月进口超预期,因巴西和阿根廷大豆采购,供应压力持续。
- 南美大豆供应:12月份后南美大豆供应下降,国内可能转向购买美豆,取决于中美谈判进展。
- 中美谈判:再度协谈可能涉及购买美豆问题,协商未出现结果前行情短期偏向震荡。
- 短期行情:国内现货低位震荡,需求季节性淡季,库存压力较大。
菜粕
- 国内供需:变化不大,关注加拿大新菜籽上市。
- 反倾销影响:对加拿大菜籽反倾销可能导致后期进口大幅下降,但仍存在不确定性。
- 反倾销调查:国内延长对加拿大菜籽的反倾销调查,未来进口菜籽存在不确定性。
- 需求季节性:国内需求进入季节性消费淡季,尤其是水产需求走弱。
- 中美谈判:若与美国和谈,则可能缓解中加关系及对菜籽的进口放松。
豆油
- 库存下降:短期因大豆压榨减缓导致豆油库存环比略有下降,但仍维持高位。
- 印尼B50计划:可能不及预期,导致生物柴油概念弱化,对油脂不利。
- 阿根廷关税取消:可能导致国内直接进口豆油量有所增加。
- 总体格局:维持略显过剩格局,高库存压力较大。
棕榈油
- MPOB报告:库存累计超出预期,环比增加,报告中性偏空。
- 印尼B50计划:可能无法兑现,生物柴油题材弱化。
- 国内库存:仍处于积累偏高阶段,关注主产国进入年底季节性减产带来的去库周期。
- 行情偏向:生物柴油弱化与棕榈油季节性减产冲突之下,行情偏向震荡。
菜油
- 去库周期:国内处于缓慢去库周期。
- 加拿大菜籽反倾销:可能导致菜油供应下降。
- 俄罗斯进口:后期关注从俄罗斯进口的变化。
- 贸易谈判:关注月底可能的贸易谈判对于未来采购菜油的影响。
- 短期走弱:短期走弱,中期仍因进口减少有支撑。
核心数据与研究结论
- 美豆产量:USDA上调美豆产量,全球产量下调,美豆库存上调。
- 国内进口:10-11月豆粕进口超预期,供应压力持续。
- 南美大豆供应:12月后南美大豆供应下降,国内可能转向购买美豆。
- 中美谈判:可能涉及购买美豆问题,短期行情偏向震荡。
- 加拿大菜籽反倾销:可能导致菜油供应下降,未来进口存在不确定性。
- 国内需求:豆粕和菜粕需求进入季节性淡季。
- 豆油库存:豆油库存仍维持高位,高库存压力较大。
- 棕榈油库存:棕榈油库存处于积累偏高阶段,关注季节性减产带来的去库周期。
- 菜油去库:国内菜油处于缓慢去库周期,中期有支撑。