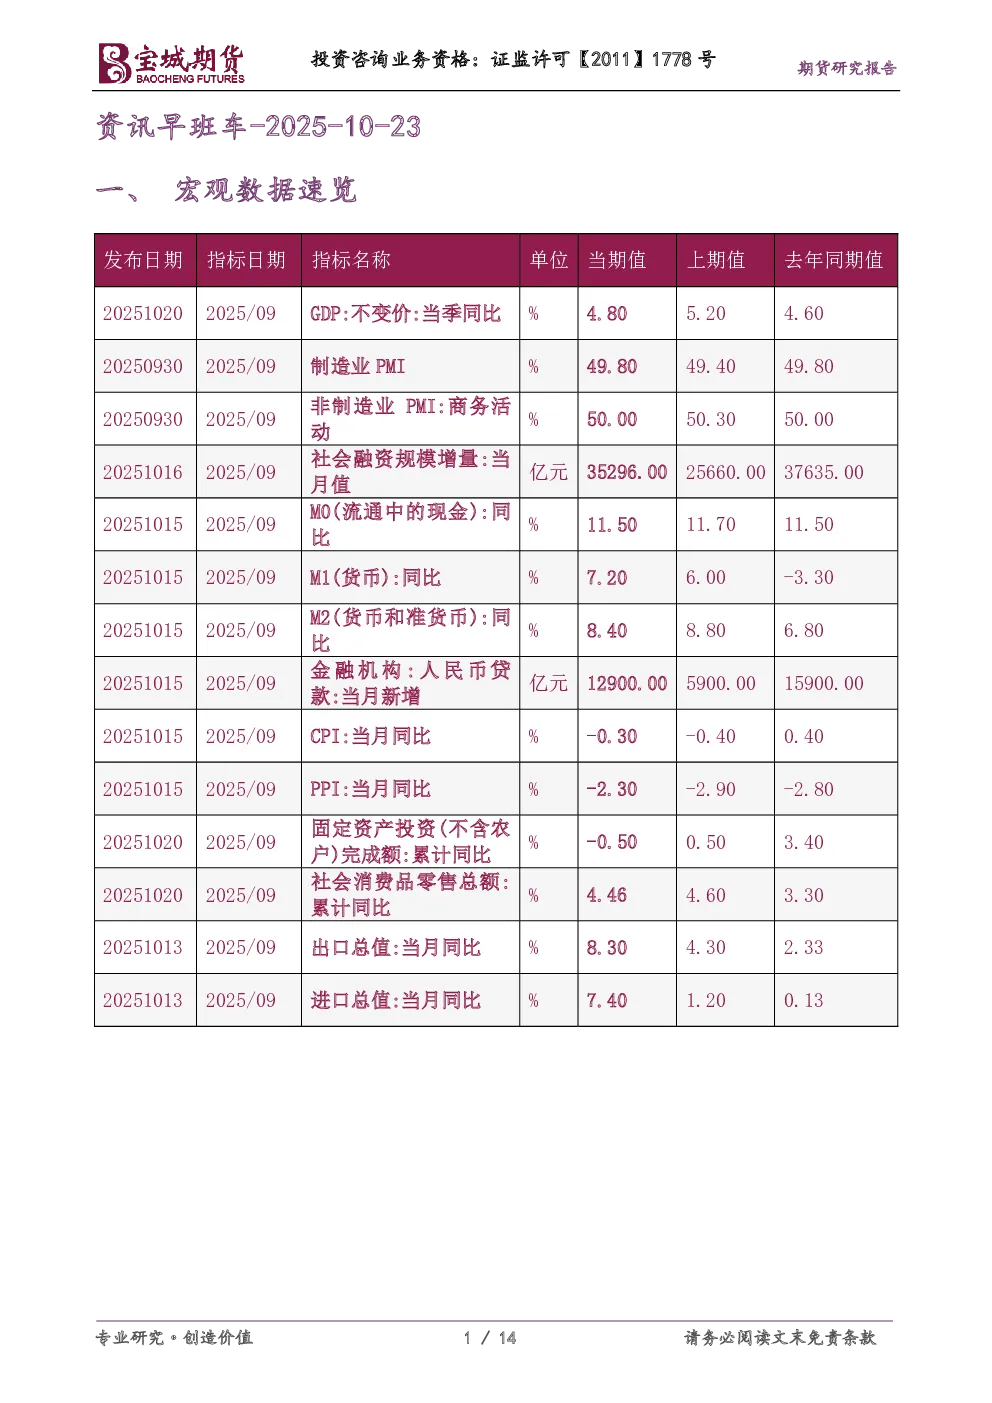
一、宏观数据速览
- 中美关系:特朗普期待与中方在APEC会议上达成贸易协议,但会晤可能取消;外交部称元首外交对中美关系至关重要,双方保持密切沟通。
- 美联储政策:10月降息25基点概率为97.3%,12月累计降息50基点概率为95.5%。
- 黄金市场:国际金价10月21日暴跌超6%,创2013年以来最大单日跌幅;国内金店下调金饰金条价格;多家银行发布风险提示公告,积存金业务投资门槛上调。
- 金属库存:伦敦金属交易所数据显示,锌、铅、铝、铜库存下降,镍库存上升。
- 煤焦钢矿:淡水河谷第三季度铁矿石产量同比增长3.8%,达到2018年第四季度以来最高水平。
- 能源化工:美油、布油主力合约上涨,EIA原油库存减少96.1万桶;俄罗斯石油公司提高柴油和汽油产量;韩国将削减燃油税减免幅度。
- 农产品:美国发布鼓励牧场经营和促进国内牛肉生产的计划,提高阿根廷牛肉进口配额;印度与美国接近达成贸易协议,可能降低美国对印度出口商品的关税。
二、财经新闻汇编
- 公开市场:央行开展1382亿元7天期逆回购操作,单日净投放947亿元。
- 要闻资讯:商务部部长会见空客公司首席执行官,强调推动空客对华合作;国家统计局公布31个省份前三季度居民人均可支配收入情况;外汇管理局数据显示,前三季度涉外收支总规模创历史同期新高。
- 债市综述:中国债市整体窄幅整理,国债期货多数小幅走升;交易所债券市场收盘,“16国债17”涨近1%,“22万科04”等小幅上涨,“22万科02”跌超4%。
- 汇市速递:在岸人民币对美元收盘报7.1245,下跌74个基点;美元指数下跌,非美货币多数下跌。
三、股票市场要闻
- A股缩量震荡,题材股轮动提速,地产、深地经济、银行板块涨幅居前,农业银行股价续创历史新高;上证指数跌0.07%,深证成指跌0.62%,创业板指跌0.79%。
- 香港恒生指数收盘跌0.94%,恒生科技指数跌1.41%;南向资金净买入超100亿港元。
- 深圳出台推动并购重组高质量发展行动方案,力争到2027年底累计完成并购项目超200单、交易总额超1000亿元。
- 港交所与沪深交易所就沪深港通纳入REITs、引入大宗交易机制等项目进行合作。
四、研报精粹
- 华泰固收称,本轮政策性金融工具运作机制与2022年类似,但资金投向领域更广,规模初步为5000亿,不排除进一步扩容可能性。
- 东吴固收称,科创债ETF再度扩容,成分券调整隐含机会,短期内价格受到显著正面推动,中长期内受益于流动性优化和信用资质“背书”。
五、今日提示
- 10月23日,296只债券上市,231只债券发行,149只债券缴款,223只债券还本付息。