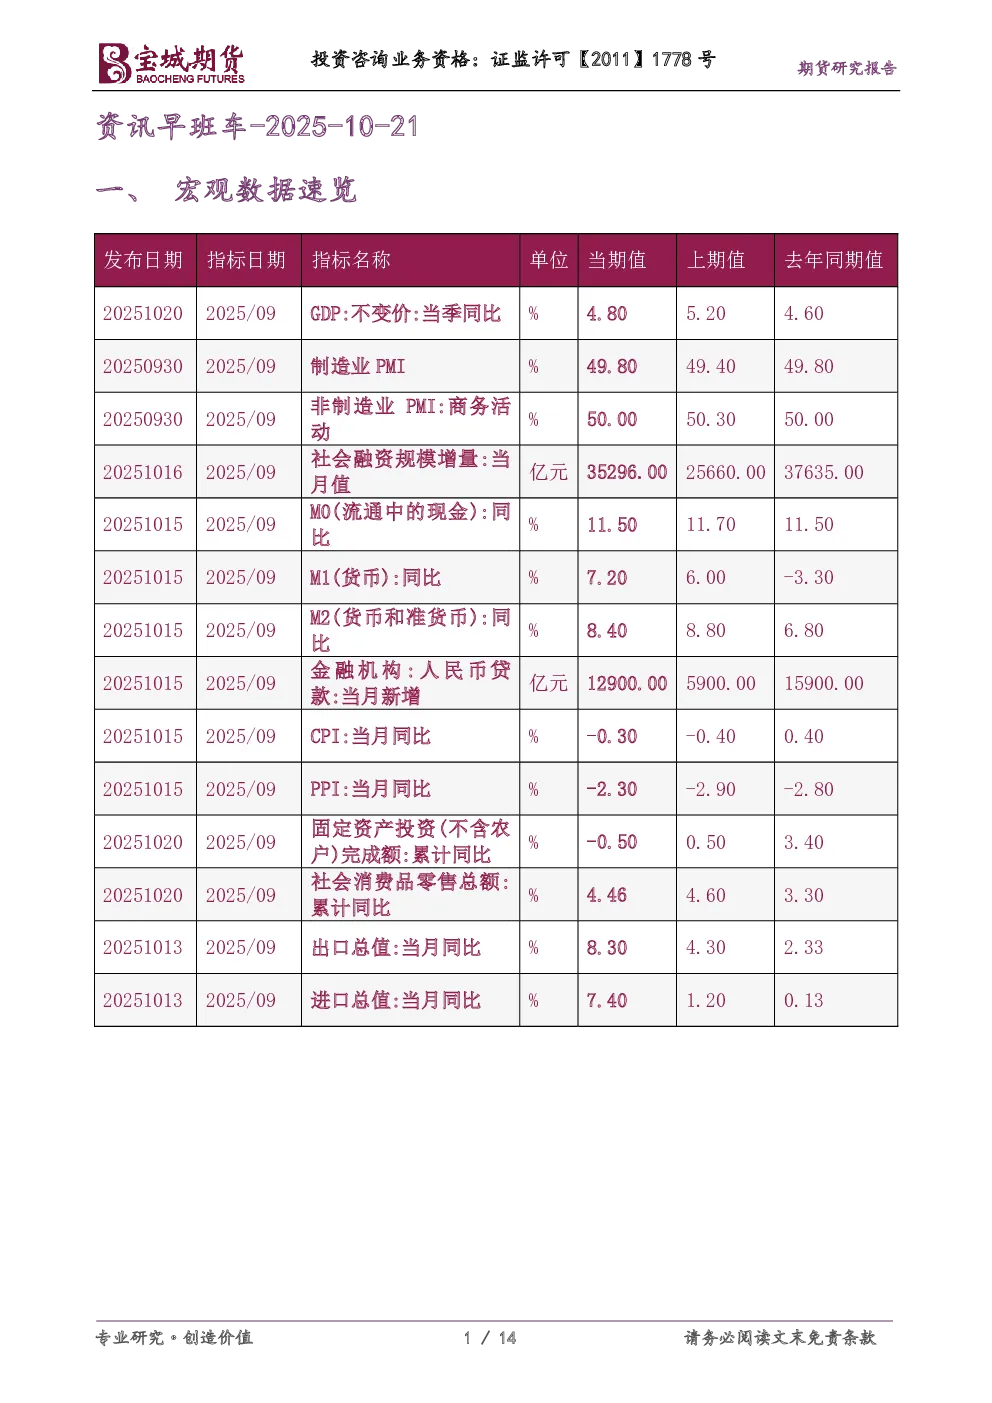
一、宏观数据速览
- 中美贸易谈判:双方即将重返谈判桌,特朗普政府关注稀土、芬太尼和大豆问题,中方强调平等互惠原则。
- 经济数据:前三季度GDP同比增长5.2%,9月规模以上工业增加值增长6.5%,社会消费品零售总额增长3%。
- 房价数据:70城房价环比下降,二手房价格全部下跌,一线城市新房价格降幅扩大,但北京新房价格环比转涨。
- LPR数据:1年期和5年期LPR分别报3%和3.5%,连续5个月不变,货币政策仍有宽松空间。
- 期货市场:资金总量突破2万亿,大商所推出线型低密度聚乙烯、聚氯乙烯、聚丙烯月均价期货。
二、商品投资参考
- 金属:国际金价上涨,美联储降息预期和避险需求推动价格创新高;伦敦金属多数上涨,库存下降。
- 煤焦钢矿:粗钢、生铁产量下降,钢材产量上升;原煤生产降幅收窄,原油、天然气生产增速加快。
- 能源化工:特朗普警告石油短缺风险,欧盟计划逐步停止进口俄罗斯天然气,沙特阿美呼吁加大勘探投入。
- 农产品:生猪和白条肉价格环比下降,小麦最低收购价政策托底市场,启动抗秋汛抢麦播促壮苗行动。
三、财经新闻汇编
- 公开市场:央行开展7天期逆回购操作,单日净回笼648亿元。
- 要闻资讯:中共二十届四中全会召开,讨论“十四五”规划;中美经贸摩擦进展,LPR保持不变。
- 经济数据:9月社会消费品零售总额增长3%,固定资产投资下降0.5%,房地产开发投资下降13.9%。
- 财政政策:新型政策性金融工具加快投放,预计拉动项目总投资数万亿元。
- 金融监管:央行上海总部数据显示人民币贷款同比少增,住户中长期贷款新增超2500亿元。
- 土地市场:300城住宅用地出让金同比增长,成交面积下降,溢价率降至5.8%。
- 创新债券:券商成为发行科创债活跃力量,年内累计发行规模达598.7亿元。
- 汇市动态:在岸人民币收盘上涨,美元指数上涨,非美货币多数下跌。
四、股票市场要闻
- A股市场:缩量震荡,个股涨多跌少,培育钻石、CPO、电极液概念涨幅居前,黄金、稀土、镍矿下跌。
- 恒生指数:上涨2.42%,科网股集体反弹,南向资金净卖出26.7亿港元。
五、研报精粹
- 绿色债券:中国发行规模仅次于欧盟,人民币计价债券占比约11%。
- 债市分析:中美经贸摩擦变化和避险情绪推动债市修复,货币政策仍有增量措施。
- 通胀预测:2026年PPI同比或稳步上行,CPI同比或震荡为主,全年通胀温和回升。
- 市场风格:机构降杠杆趋势延续,四季度市场风格或将延续“利率强于信用”。
- 区域风险:美国区域银行风险暂不构成系统性冲击,但反映出高利率环境下的信用风险。
- 四川省经济:投资需求驱动发展,专项债余额增长两倍,城投企业债务增速放缓。
六、今日提示
- 债券上市:245只债券上市,包括农业银行、工商银行、中信银行等。
- 债券发行:168只债券发行,包括贵州债、电网MTN等。
- 债券缴款:121只债券缴款,包括附息国债、河南债等。
- 债券还本付息:201只债券还本付息,包括河北79、湖南债51等。