全球市场观察
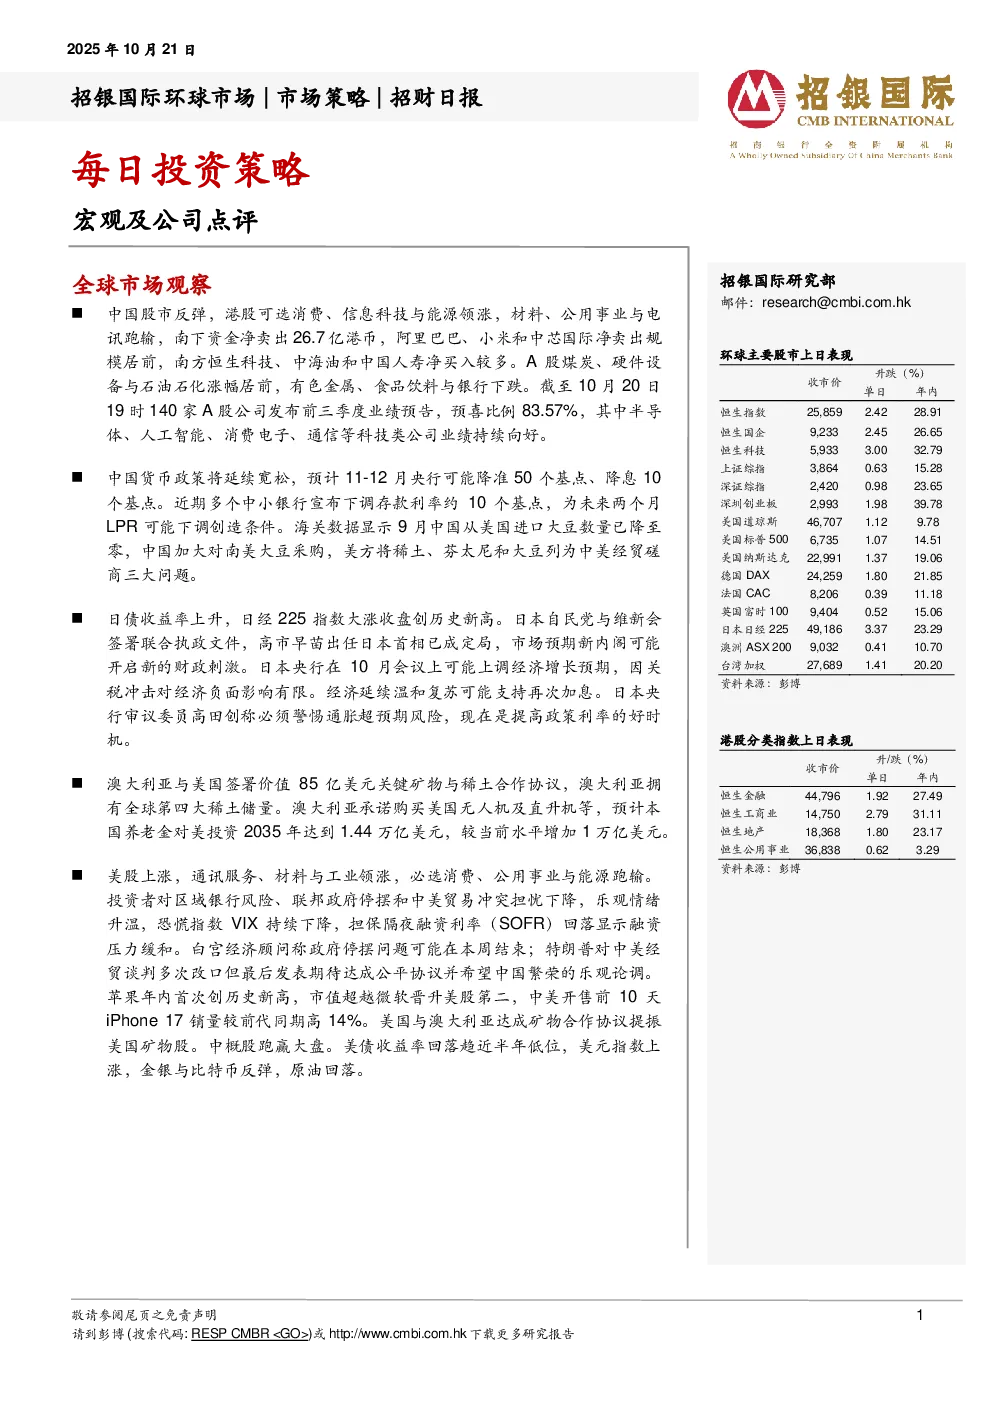
- 中国股市:A股前三季度业绩预告显示预喜比例83.57%,半导体等科技类公司业绩向好。港股南下资金净卖出26.7亿港币,阿里巴巴等被净卖出,南方恒生科技等被净买入。
- 中国货币政策:预计11-12月央行可能降准50基点、降息10基点。近期中小银行下调存款利率,为LPR下调创造条件。9月中国从美国进口大豆降至零,加大南美采购。
- 日本市场:日债收益率上升,日经225指数创历史新高。自民党与维新会联合执政,高市早苗将任首相,市场预期新内阁可能开启财政刺激。日本央行或上调经济增长预期,经济温和复苏可能支持再次加息。
- 澳大利亚与美国合作:签署价值85亿美元关键矿物与稀土合作协议,澳大利亚承诺购买美国无人机等,养老金对美投资预计增加。
- 美股:通讯服务、材料与工业领涨,区域银行风险担忧下降,恐慌指数VIX持续下降。苹果市值超越微软晋升美股第二,iPhone 17销量较前代同期高14%。美债收益率回落趋近半年低位,美元指数上涨,金银与比特币反弹,原油回落。
宏观点评
- 中国经济:第三季度明显放缓,零售额增速放缓,基础设施和制造业投资承压,固定资产投资近5年来首次负增长。房地产市场下滑可能推动新一轮宽松政策。反内卷政策短期拖累经济,但长期有助于经济再平衡,缓解通缩压力,提升龙头企业盈利前景。
- 政策预测:预计11-12月央行降准50基点、降息10基点。财政政策可能加大对家庭支持,预计2025年第四季度GDP增速放缓至4.6%,全年GDP增速为5%。
公司点评
- 兖煤澳大利亚:3Q25产量同比-9%,销量同比+3%,主因降雨和运输改善。平均煤炭售价同比下降18%。盈利预测下调,但维持“买入”评级,主要由于资产负债表稳健且股息政策稳定。目标价下调至31港元。
免责声明及披露
- 分析员声明:观点准确反映个人观点,薪酬与观点无直接关系,无利益冲突。
- 投资评级:买入、持有、卖出、未评级。
- 行业投资评级:优于大市、指标同步、落后大市。
- 重要披露:投资涉及风险,不提供个人投资建议,过往表现不代表未来。
- 信息使用限制:信息仅供参考,不构成投资建议,不担保准确性、完整性。
- 利益冲突:可能持有相关证券头寸,投资者需注意客观性及利益冲突。
- 版权声明:版权所有,未经授权不得翻版、复制、转售、转发。
- 特定地区投资者说明:英国、美国、新加坡投资者需遵守相关规定。