全球市场观察
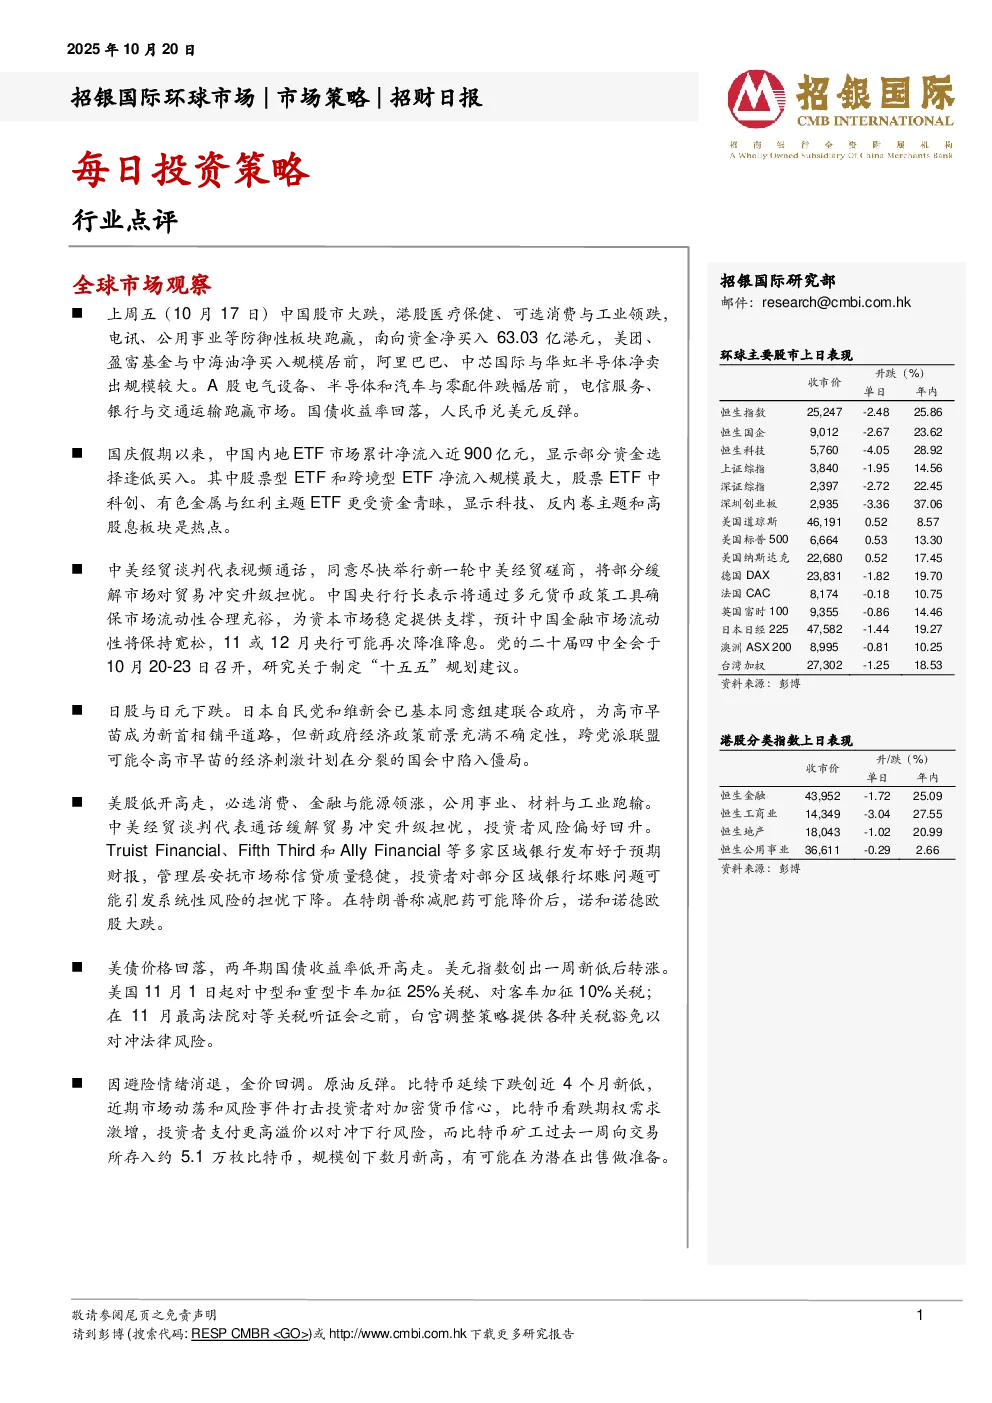
- 中国股市与港股表现:上周五(10月17日)中国股市大跌,港股医疗保健、可选消费与工业领跌,电讯、公用事业等防御性板块跑赢。南向资金净买入63.03亿港元,美团、盈富基金与中海油净买入居前,阿里巴巴、中芯国际与华虹半导体净卖出较大。A股电气设备、半导体和汽车与零配件跌幅居前,电信服务、银行与交通运输跑赢市场。
- 内地ETF市场:国庆假期以来,内地ETF市场累计净流入近900亿元,显示部分资金逢低买入。股票型ETF和跨境型ETF净流入规模最大,科创、有色金属与红利主题ETF更受资金青睐,显示科技、反内卷主题和高股息板块是热点。
- 中美经贸谈判:中美经贸谈判代表视频通话,同意尽快举行新一轮磋商,缓解市场对贸易冲突升级担忧。中国央行行长表示将通过多元货币政策工具确保市场流动性合理充裕,预计中国金融市场流动性将保持宽松,11或12月央行可能再次降准降息。
- 日本市场:日本自民党和维新会已基本同意组建联合政府,高市早苗成为新首相,但新政府经济政策前景充满不确定性。
- 美股表现:美股低开高走,必选消费、金融与能源领涨,公用事业、材料与工业跑输。区域银行发布好于预期财报,投资者对部分区域银行坏账问题可能引发系统性风险的担忧下降。诺和诺德欧股大跌,因特朗普称减肥药可能降价。
- 美债与美元:美债价格回落,两年期国债收益率低开高走。美元指数创出一周新低后转涨。美国对中型和重型卡车加征25%关税,对客车加征10%关税。
- 贵金属与能源:因避险情绪消退,金价回调。原油反弹。比特币延续下跌创近4个月新低,市场动荡和风险事件打击投资者对加密货币信心,比特币看跌期权需求激增,比特币矿工向交易所存入约5.1万枚比特币,可能为潜在出售做准备。
公司点评
- 软件及IT服务行业:关注产业链协同发展布局的投资机会。建议关注阿里巴巴(BABA US)、百度(BIDU US)、腾讯(700 HK)、快手(1024 HK)、微软(MSFT US)、派拓网络(PANW US)、Datadog(DDOG US)。
- 中国工程机械行业:9月份国内非土方机械销量回暖,预示上升周期的开始。建议关注中联重科(1157 HK / 000157CH)、三一重工(600031 CH)和恒立液压(601100 CH)。维持对浙江鼎力(603338 CH,持有)的谨慎态度。
免责声明及披露
- 分析员声明:观点准确反映个人观点,薪酬与观点无直接关系,无利益冲突。
- 投资评级:买入、持有、卖出、未评级。
- 重要披露:投资涉及风险,报告数据可能不适合所有投资者,不提供个人投资建议,过往表现不代表未来表现。
- 信息使用:信息仅供参考,不构成投资建议,不担保内容准确性、有效性和完整性。
- 利益冲突:本公司或其附属机构可能持有报告中提到的公司所发行的证券头寸。
- 版权声明:版权仅为本公司所有,未经授权不得翻版、复制、转售、转发及或向特定读者以外的人士传阅。
- 特定地区投资者信息:针对英国、美国、新加坡投资者的特殊规定。