全球市场观察
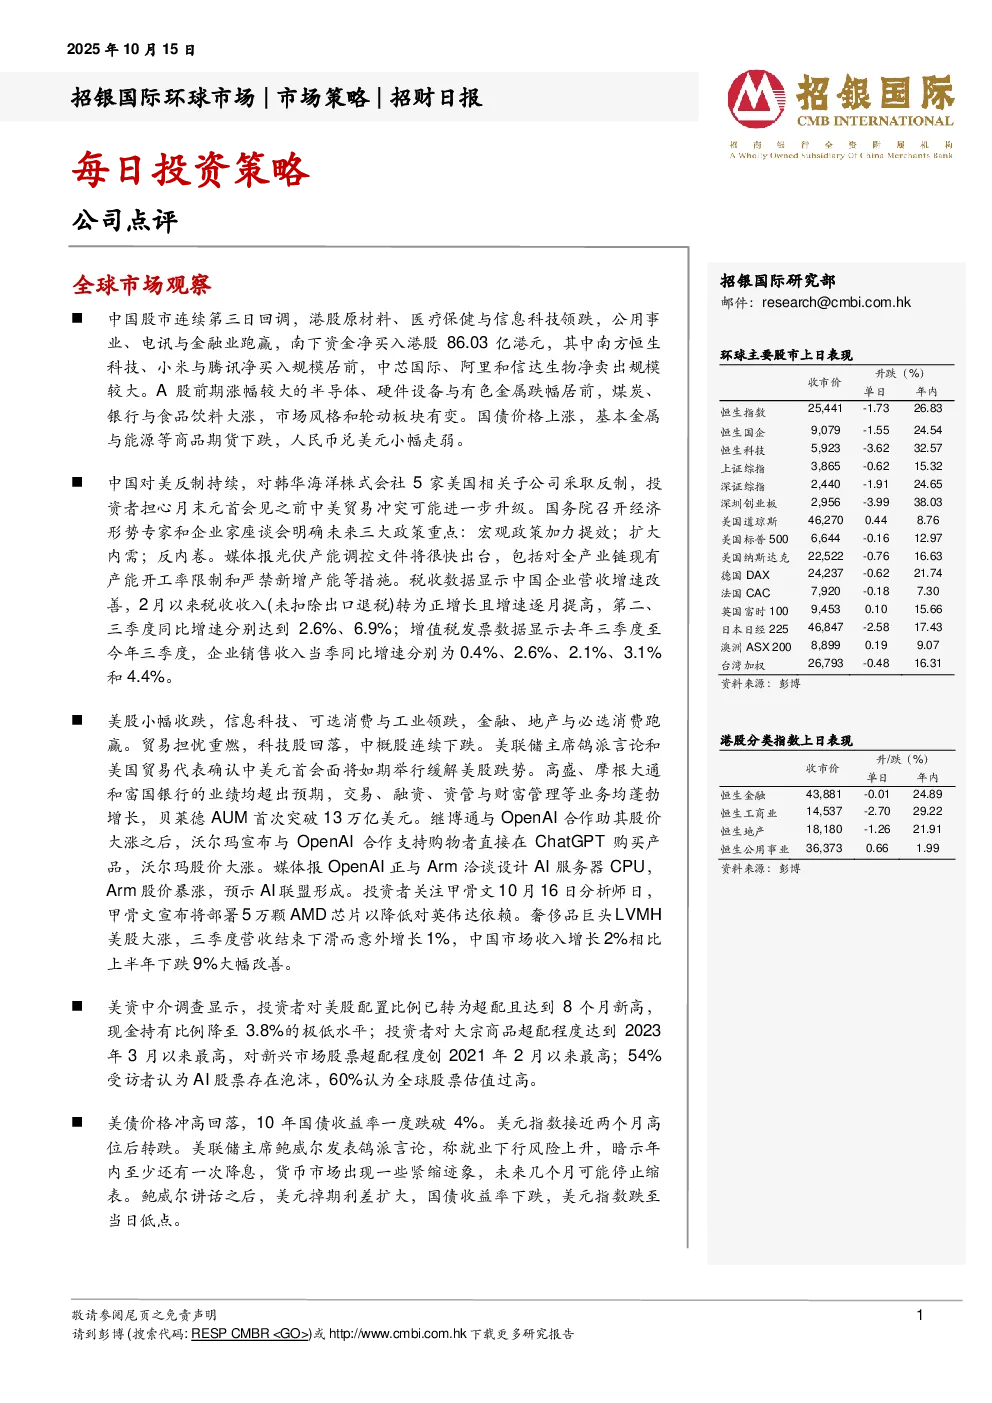
- 中国股市:连续第三日回调,港股原材料、医疗保健与信息科技领跌,公用事业、电讯与金融业跑赢。南下资金净买入港股86.03亿港元,其中南方恒生科技、小米与腾讯净买入规模居前,中芯国际、阿里和信达生物净卖出规模较大。A股半导体、硬件设备与有色金属跌幅居前,煤炭、银行与食品饮料大涨,市场风格和轮动板块有变。
- 中国经济政策:国务院召开经济形势专家和企业家座谈会,明确未来三大政策重点:宏观政策加力提效;扩大内需;反内卷。媒体报光伏产能调控文件将很快出台,包括对全产业链现有产能开工率限制和严禁新增产能等措施。
- 经济数据:税收数据显示中国企业营收增速改善,2月以来税收收入转为正增长且增速逐月提高,第二、三季度同比增速分别达到2.6%、6.9%。增值税发票数据显示去年三季度至今年三季度,企业销售收入当季同比增速分别为0.4%、2.6%、2.1%、3.1%和4.4%。
- 中美关系:中国对美反制持续,对韩华海洋株式会社5家美国相关子公司采取反制,投资者担心月末元首会见之前中美贸易冲突可能进一步升级。
美股市场
- 市场表现:美股小幅收跌,信息科技、可选消费与工业领跌,金融、地产与必选消费跑赢。贸易担忧重燃,科技股回落,中概股连续下跌。
- 关键事件:美联储主席鸽派言论和美国贸易代表确认中美元首会面将如期举行缓解美股跌势。高盛、摩根大通和富国银行的业绩均超出预期,交易、融资、资管与财富管理等业务均蓬勃增长。贝莱德AUM首次突破13万亿美元。
- 行业动态:沃尔玛宣布与OpenAI合作支持购物者直接在ChatGPT购买产品,沃尔玛股价大涨。媒体报OpenAI正与Arm洽谈设计AI服务器CPU,Arm股价暴涨,预示AI联盟形成。投资者关注甲骨文10月16日分析师日,甲骨文宣布将部署5万颗AMD芯片以降低对英伟达依赖。奢侈品巨头LVMH美股大涨,三季度营收结束下滑而意外增长1%,中国市场收入增长2%相比上半年下跌9%大幅改善。
- 投资者情绪:美资中介调查显示,投资者对美股配置比例已转为超配且达到8个月新高,现金持有比例降至3.8%的极低水平;投资者对大宗商品超配程度达到2023年3月以来最高,对新兴市场股票超配程度创2021年2月以来最高;54%受访者认为AI股票存在泡沫,60%认为全球股票估值过高。
美债与美元
- 市场表现:美债价格冲高回落,10年国债收益率一度跌破4%。美元指数接近两个月高位后转跌。
- 美联储政策:美联储主席鲍威尔发表鸽派言论,称就业下行风险上升,暗示年内至少还有一次降息,货币市场出现一些紧缩迹象,未来几个月可能停止缩表。鲍威尔讲话之后,美元掉期利差扩大,国债收益率下跌,美元指数跌至当日低点。
商品市场
- 市场表现:黄金上涨连创历史新高,铜价下跌。原油降至5个月新低。IEA月报认为明年或将出现创纪录石油过剩,过剩规模达到近400万桶/日。加密货币下跌,上周精准做空币圈的“巨鲸”否认是特朗普内线,加大空仓至3.4亿美元。
公司点评
- 极兔速递(1519 HK,买入,目标价:13.4港元):3Q25包裹量同比增长23%,主要由于东南亚地区同比大幅增长79%。在中国“反内卷”背景下,包裹量增速放缓至10%,但同时平均售价也出现反弹。预计极兔全年包裹量增速指引(东南亚地区增长56%)存在上调空间。继续看好极兔,主要由于:(1)极兔在东南亚拥有无与伦比的竞争优势和市场份额增长潜力(1H25为32.8%),以及(2)在巴西和中东等新兴市场的强劲潜力。维持基于SOTP的目标价13.4港元不变,重申“买入”评级。
- 百度(BIDUUS,买入,目标价:148.40美元):3Q25业绩预览:预计核心业务营收可达246亿元人民币,同比下降7%,主因广告业务仍处于转型阶段;但预计云业务营收将实现20%同比增长,部分抵消广告业务营收下滑的影响。预计3Q25百度核心业务的non-GAAP营业利润为21亿元人民币,符合市场一致预期。核心广告业务的复苏可能仍需时日,但Agent相关广告、数字人等新的广告增长驱动力正在培育当中。未来价值进一步重估的机会可能来自:(1)云业务运营指标上更清晰的能见度;(2)自动驾驶出租车及AI相关新业务实现更多进展;(3)在手现金的使用方式进一步优化以提高股东回报。基于SOTP估值法的目标价上调至148.4美元(前值:132.0美元),维持“买入”评级。