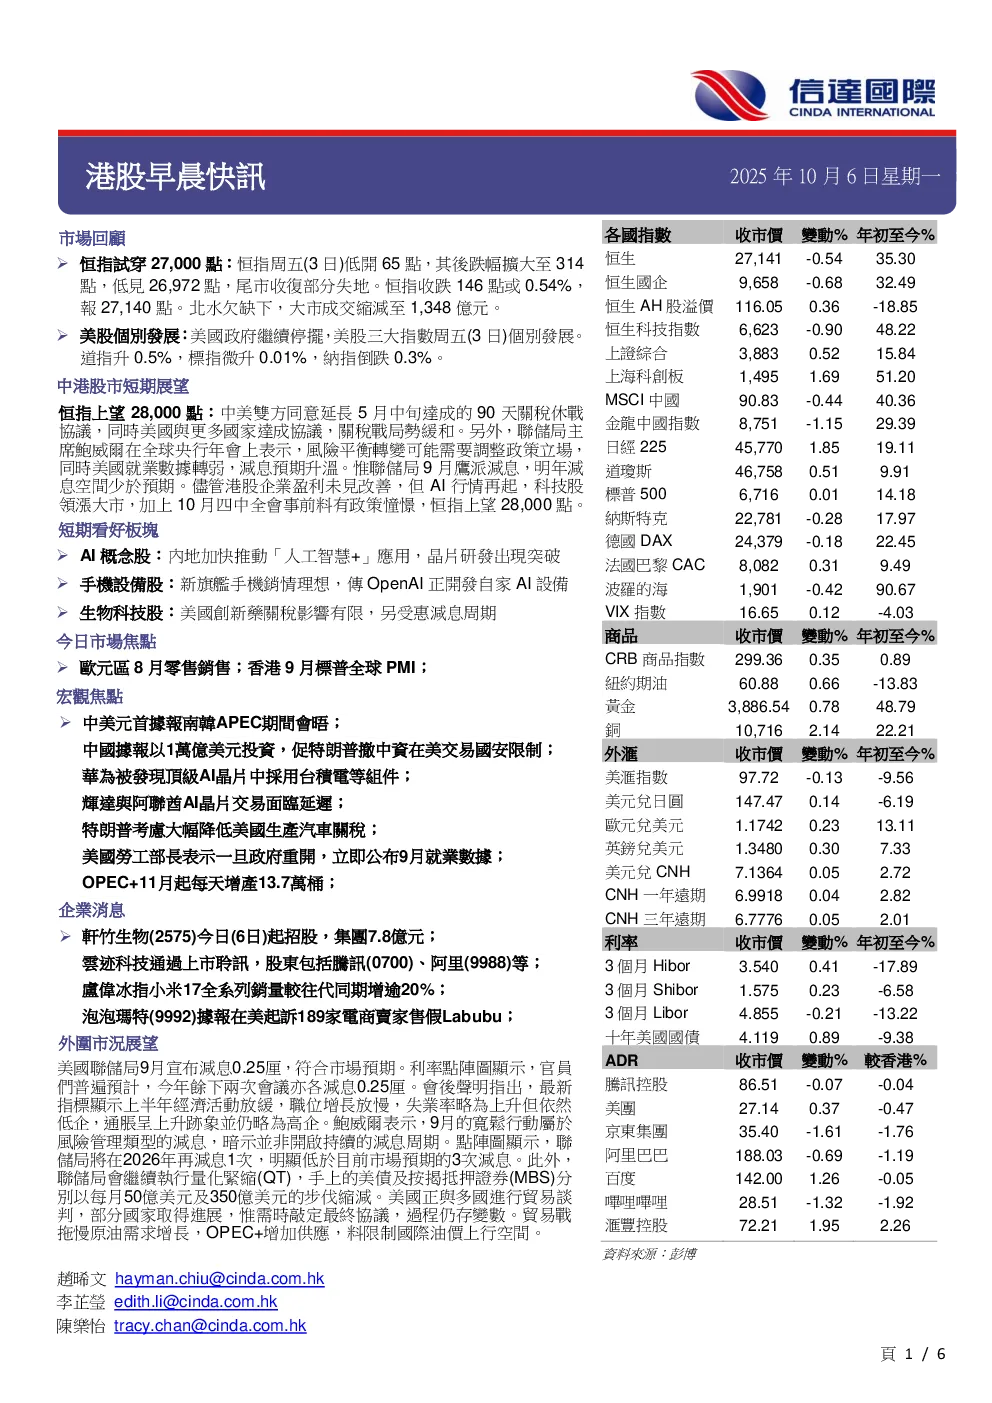
市场回顾
- 恒指测试27000点:周五低开高走,收跌146点至27140点,成交量缩减至1348亿港元。
- 美股分化:道指升0.5%,标指微升0.01%,纳指跌0.3%。
中港股市短期展望
- 恒指目标28000点:中美关税战缓和,美联储降息预期升温,但9月加息可能性大,港股盈利未改善,AI行情和10月政策憧憬支撑上攻。
- 短期看好板块:AI概念股(内地推动“人工智能+”应用,芯片研发突破)、手机设备股(新旗舰手机销情理想,OpenAI开发AI设备)、生物科技股(美国创新药关税影响有限,受益降息周期)。
今日市场焦点
- 宏观数据:欧元区8月零售销售,香港9月标普全球PMI。
- 宏观焦点:中美元首可能在韩国APEC期间会晤;中国或以1万亿美元投资促特朗普撤资安全限制;华为顶级AI芯片采用台积电等组件;辉达与阿联酋AI芯片交易延迟;特朗普考虑降汽车关税;美国劳工部将公布9月就业数据;OPEC+11月起每日增产13.7万桶。
- 企业消息:轩竹生物招股,云迹科技通过上市聆讯,小米17销量增长,泡泡玛特起诉美国电商售假Labubu。
外围市况展望
- 美联储降息:9月降息0.25厘符合预期,点阵图显示今年余下两次可能各降息0.25厘,但2026年仅降息一次,低于市场预期。美联储将继续执行量化紧缩,手握美债和MBS,贸易谈判进展不确定,贸易战拖慢原油需求,OPEC+增供限制油价上行空间。
宏观焦点
- 中美元首会晤:特朗普可能赴韩参加APEC,与习近平举行双边会谈,但不会出席主峰会。
- 中国投资计划:据报中国提出1万亿美元投资计划促特朗普撤资安全限制,包括降低中国企业在美建厂关税。
- 中国银行为沙特阿美页岩气项目贷款:四大国有银行为Jafurah项目提供37.5亿美元贷款。
- 国家医保目录:抗癌药品超过230种,覆盖20多种常见癌症,减轻患者负担。
- 中国铁路国庆假期客流:发送旅客超过1亿人次,未来几天客流保持高位。
- 中国国庆档票房:突破100亿人民币,再创新高。
- 方舟投资增持阿里百度:增持阿里巴巴股票,同时买入百度股票。
- 华为AI芯片:采用台积电等组件,显示中国仍依赖海外硬件。
- 辉达与阿联酋AI芯片交易延迟:阿联酋投资计划延迟,交易搁置。
- 特朗普考虑降汽车关税:考虑对美产汽车实施重大关税减免。
- 美国就业数据:劳工部长表示政府重开后将立即公布9月就业数据。
- OPEC+增产:同意11月起每日增产13.7万桶。
企业消息
- 轩竹生物招股:发行6733.35万股H股,集资最多7.81亿港元,用于研发、商业化、市场推广等。
- 云迹科技通过上市聆讯:股东包括腾讯、阿里等,拟上市,融资用于研发、商业化等。
- 小米17销量增长:全系列销量较往代同期增逾20%。
- 小米汽车事件:排除车辆质量问题,系手机APP操作泊车辅助指令导致。
- 腾讯混元图像3.0:在全球26款模型使用者“盲测”中位居第一。
- 泡泡玛特起诉美国电商:起诉189家电商售假Labubu。
- 港铁公司商讨北环线协议:保持财务灵活性,与政府商讨第二部分协议。
- 澳门励骏供股:按2供1进行供股,集资9300万港元,用于运营资金。
- 花样年控股重组:77.33%债权人支持重组协议。