全球市场观察
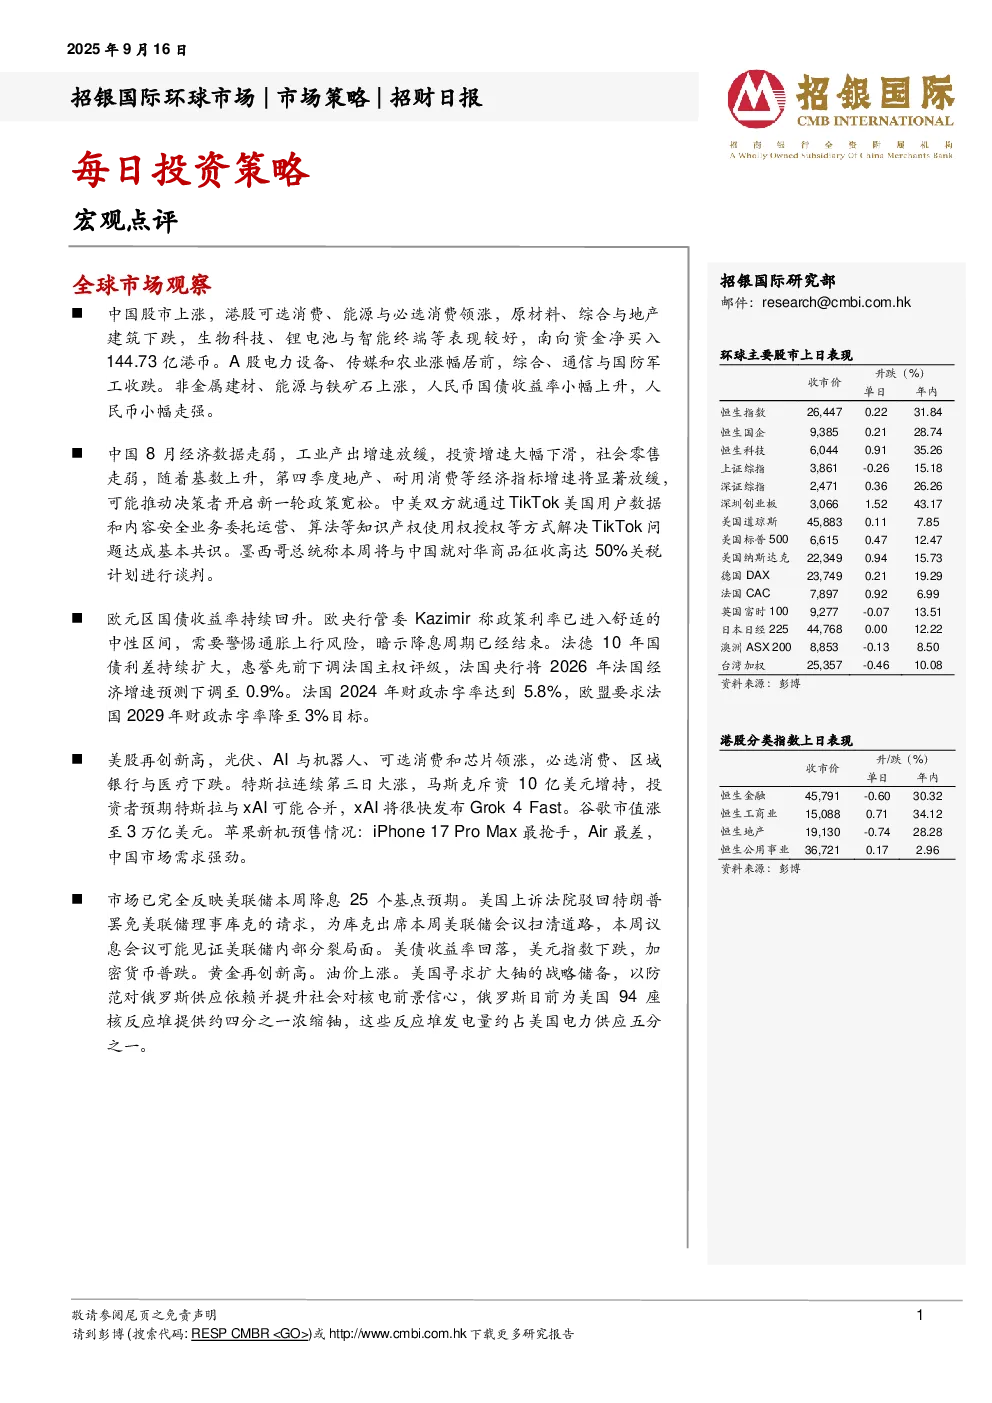
- 中国股市:港股可选消费、能源与必选消费领涨,原材料、综合与地产建筑下跌,生物科技、锂电池与智能终端等表现较好,南向资金净买入144.73亿港币。A股电力设备、传媒和农业涨幅居前,综合、通信与国防军工收跌。
- 中国经济数据:8月工业产出增速放缓,投资增速大幅下滑,社会零售走弱,基数上升导致四季度地产、耐用消费等指标增速将显著放缓,可能推动政策宽松。中美就TikTok问题达成基本共识,墨西哥或将与中国谈判对华商品关税。
- 欧元区:国债收益率持续回升,欧央行管委Kazimir称政策利率已进入舒适的中性区间,暗示降息周期结束。法德10年国债利差扩大,惠誉下调法国主权评级,法国2024年财政赤字率达5.8%,欧盟要求法国2029年降至3%。
- 美股:再创新高,光伏、AI与机器人、可选消费和芯片领涨,必选消费、区域银行与医疗下跌。特斯拉连续三日大涨,马斯克斥资10亿美元增持,预期特斯拉与xAI可能合并,xAI将很快发布Grok 4 Fast。谷歌市值涨至3万亿美元,苹果新机预售情况显示iPhone 17 Pro Max最抢手。
每日投资策略
- 中国经济:经济普遍性放缓,房地产销售企稳,社会零售额走弱,“反内卷”政策导致固定资产投资萎缩。出口交货值下降,工业产出放缓。经济疲软可能促使决策层在四季度加大政策支持,LPR可能下调10个基点,存款准备金率下调50个基点,并扩大财政支持。
招银国际环球市场焦点股份
- 长仓推荐:吉利汽车、零跑汽车、中联重科、三一国际、绿茶集团、江南布衣、瑞幸咖啡、珀莱雅、华润饮料、百济神州、三生制药、中国平安、中国财险、腾讯、阿里巴巴、携程集团、绿城服务、小米集团、瑞声科技、比亚迪电子、地平线机器人、豪威集团、贝克微、北方华创、Salesforce CRM。
免责声明及披露
- 分析员声明:观点准确反映个人观点,薪酬与观点无直接关系,无相关证券处置或买卖,无高级人员任职,无持有相关证券权益。
- 投资评级:买入(股价未来12个月潜在涨幅超过15%)、持有(潜在变幅在-10%至+15%之间)、卖出(潜在跌幅超过10%)、未评级。
- 重要披露:投资涉及风险,数据可能不适合所有投资者,不提供个人投资建议,过去表现不代表未来,投资价值或回报存在不确定性,建议投资者独立评估并咨询专业财务顾问。