核心观点与关键数据
PVC市场
- 供应端:天津大沽、青岛海湾等新装置投产,存量检修偏少,企业预计不会明显减产。
- 需求端:受房地产弱势影响,旺季成色预计偏差;印度反倾销终裁结果对中国大陆征收的反倾销税大幅上调,PVC出口存走弱预期。
- 库存:自6月下旬以来PVC社会库存和行业库存持续累库,环比和同比均重新回到高点,库存压力大。
- 价格:PVC供需现实和预期仍弱,价格仍旧承压,维持空头思路。
关键数据:
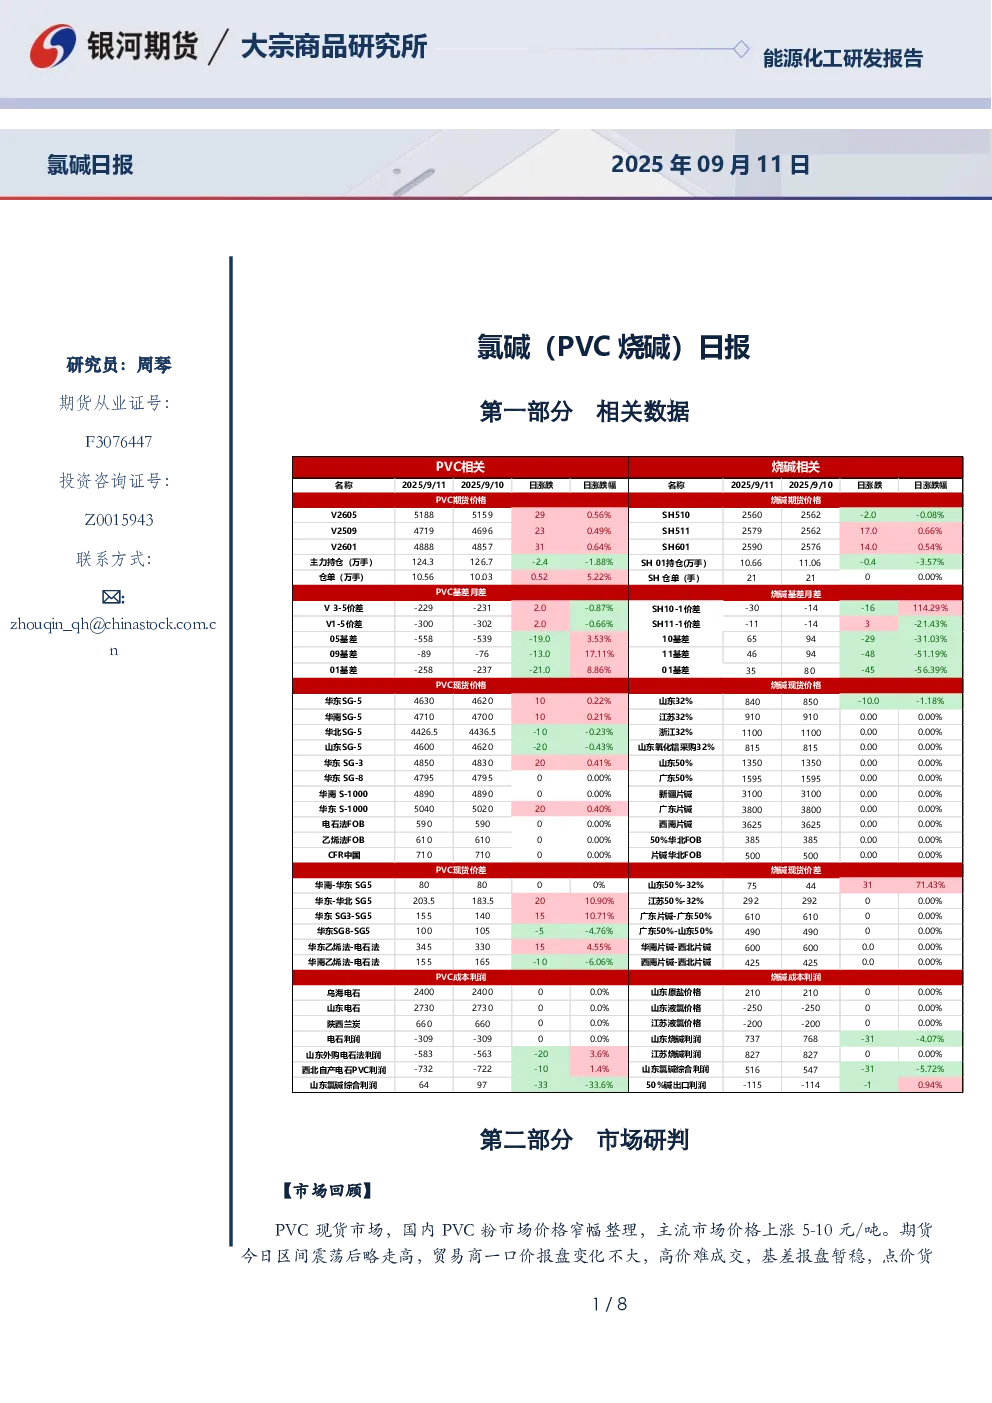
- PVC社会库存:环比增加1.75%至93.42万吨,同比增加8.63%。
- PVC生产企业产能利用率:83.4%,环比-0.8%。
- PVC期货价格:区间震荡后略走高。
烧碱市场
- 供应端:氧化铝运行产能高位,市场对氧化铝减产预期增加;烧碱出口仍较为弱势。
- 需求端:非铝处于旺季当中,节前可能有备货预期,氧化铝新增投产仍多。
- 价格:烧碱开工回升,新产能在兑现中,液氯价格回升,现货价格缺乏上涨驱动,价格暂稳,没有涨价预期。
关键数据:
- 全国20万吨及以上固定液碱样本企业厂库库存:35.68万吨(湿吨),环比下调7.99%,同比上调15.48%。
- 全国20万吨及以上烧碱样本企业产能平均利用率为:83.4%,较上周环比-0.8%。
- 烧碱出口利润:-115-114-10.94%。
交易策略
- 单边:
- 烧碱:短期不宜追空,中线关注出口及氧化铝备货进展,预计仍有低多机会。
- PVC:PVC供需现实和预期仍弱,价格仍旧承压,维持空头思路。关注后续政策情况。
- 套利:暂时观望。
- 期权:暂时观望。
研究结论
- PVC市场供需矛盾突出,价格承压,维持空头思路。
- 烧碱市场短期价格缺乏上涨驱动,但中线仍有低多机会,需关注出口及氧化铝备货进展。