一、PVC市场
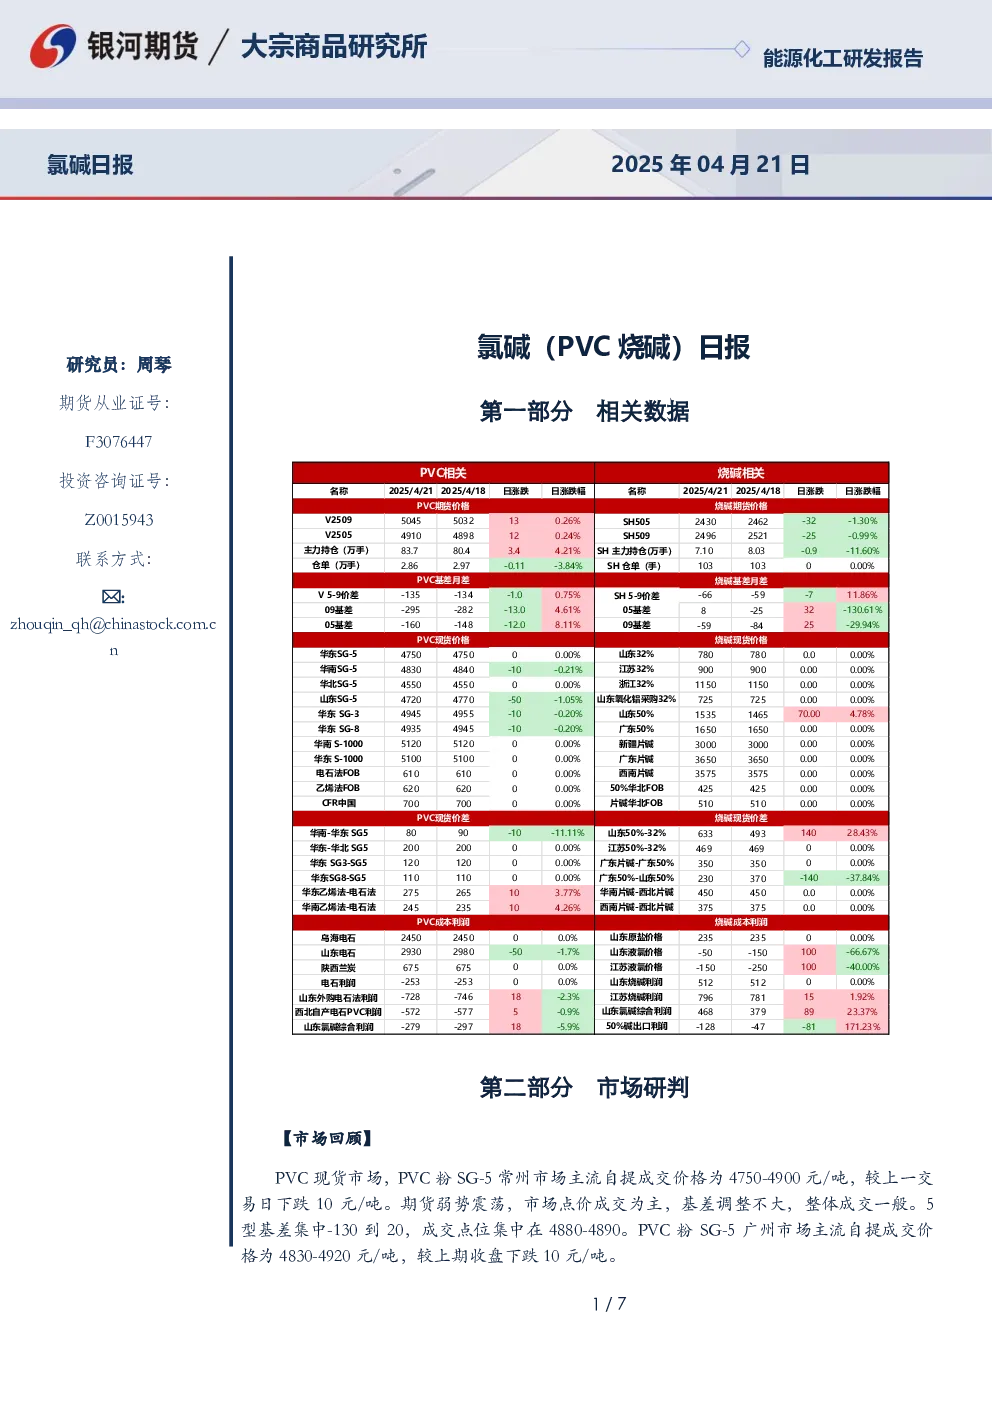
- 价格走势:PVC现货市场,PVC粉SG-5常州市场主流自提成交价格为4750-4900元/吨,较上一交易日下跌10元/吨。广州市场主流自提成交价格为4830-4920元/吨,较上期收盘下跌10元/吨。
- 期货市场:期货弱势震荡,市场点价成交为主,基差调整不大,整体成交一般。
- 基差:5型基差集中-130到20,成交点位集中在4880-4890。
- 逻辑分析:PVC绝对价格低位,上周利润回升,PVC仍处在以碱补氯当中,目前利润下大规模减产概率不大。1-3月出口增速较高,近几周PVC去库较快,表需(含出口)表现较好,但下游制品开工弱势,内需表需偏弱,推测仍旧依赖出口,同时4月检修偏多,5月检修预期环比下降,内需淡季,4月底印度反倾销、6月底印度BIS认证存不确定性,或不利于出口。PVC短期在无宏观政策刺激下预计偏震荡,PVC中长期仍是供需过剩格局,维持反弹空思路。
二、烧碱市场
- 价格走势:液碱山东地区32%离子膜碱主流成交价格780-875元/吨,较上一工作日均价持稳。当地下游某大型氧化铝工厂液碱采购价格725元/吨,液碱山东地区50%离子膜碱主流成交价格1520-1550元/吨,较上一工作日均价上涨70元/吨。江苏32%液碱市场主流成交价格900-1020元/吨,较上一工作日价格稳定;江苏48%液碱市场主流成交价格1550-1620元/吨,较上一工作日价格稳定。
- 逻辑分析:上周受贸易商和下游补库,液碱库存去库,现货价格上涨,但非铝需求4月存边际转淡,5-6月是淡季,中美关税影响部分非铝需求,补库预计不具备持续性。截至目前年内已有460万吨氧化铝新产能投产或者备货完成,后期备货进展放缓,存量氧化铝减产压产压力仍大。尽管近期山东氧化铝大厂液碱送货量明显下降,但其液碱库存仍处在高位,调涨液碱采购价可能性较小。近期碱厂出口签单改善支撑50%碱价格上涨,50%碱与32%碱价差走至高位,山东32%碱产量下降50%碱产量上升已在进行中,从比值看,转产空间或已相对有限。当前烧碱开工同比高位,氯碱综合利润尚可,厂家检修意愿不足。烧碱现货反弹缺乏持续性,盘面逢高沽空为主。
三、交易策略
- 单边:烧碱:烧碱现货反弹缺乏持续性,盘面逢高沽空为主,关注现货、库存及送货量。PVC:PVC短期在无宏观政策刺激下预计偏震荡,PVC中长期仍是供需过剩格局,维持反弹空思路。
- 套利:暂时观望。
- 期权:暂时观望。