PVC现货市场
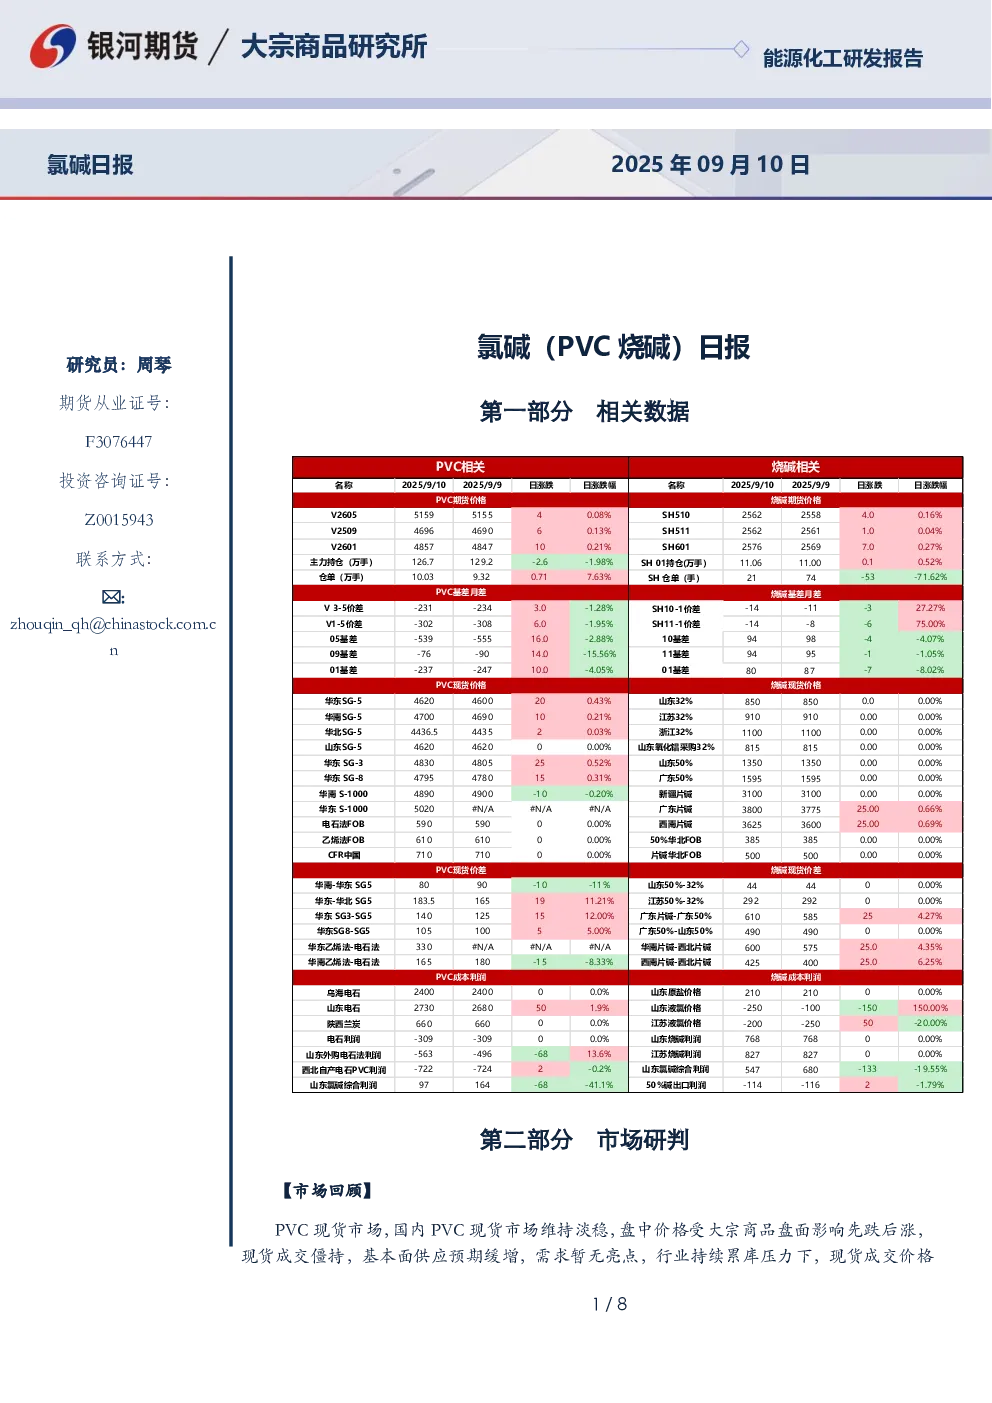
- 国内PVC现货市场维持淡稳,盘中价格受大宗商品盘面影响先跌后涨,现货成交僵持。
- 基本面供应预期缓增,需求暂无亮点,行业持续累库压力下,现货成交价格维持小区间波动。
- 华东地区电石法五型现汇库提在4620-4760元/吨,乙烯法在4800-5000元/吨。
烧碱现货市场
- 液碱山东地区32%离子膜碱主流成交价格850-945元/吨,较上一工作日均价持稳。
- 当地下游某大型氧化铝工厂液碱采购价格815元/吨,液碱山东地区50%离子膜碱主流成交价格1340-1360元/吨,较上一工作日均价持稳。
- 江苏地区32%液碱市场主流成交价格910-1000元/吨,较上一工作日价格稳定;48%液碱市场主流成交价格1480-1530元/吨,较上一工作日价格稳定。
逻辑分析
- PVC方面:供应端面临新装置投产压力,存量检修偏少,且以碱补氯,企业预计不会明显减产。内需受房地产弱势影响,旺季成色预计偏差。印度反倾销终裁结果对中国大陆征收的反倾销税大幅上调,PVC出口存走弱预期。自6月下以来PVC社会库存和行业库存持续累库,环比和同比均重新回到高点,库存压力大。PVC供需现实和预期仍弱,价格仍旧承压,维持空头思路。
- 烧碱方面:氧化铝运行产能高位,但随着氧化铝价格下行,市场对氧化铝减产预期增加。烧碱出口仍较为弱势,阅兵过后,山东氧化铝大厂通过采购50%碱,液碱送货量并未明显下降,目前价格暂稳,没有涨价预期。烧碱开工回升,新产能在兑现中,液氯价格回升,现货价格缺乏上涨驱动。非铝处于旺季当中,节前可能有备货预期,氧化铝新增投产仍多,目前备货预期尚无法证伪。短期不宜追空,中线关注出口及氧化铝备货进展,预计仍有低多机会。
交易策略
- 单边:烧碱短期不宜追空,中线关注出口及氧化铝备货进展,预计仍有低多机会;PVC供需现实和预期仍弱,价格仍旧承压,维持空头思路,关注后续政策情况。
- 套利:暂时观望。
- 期权:暂时观望。