核心观点
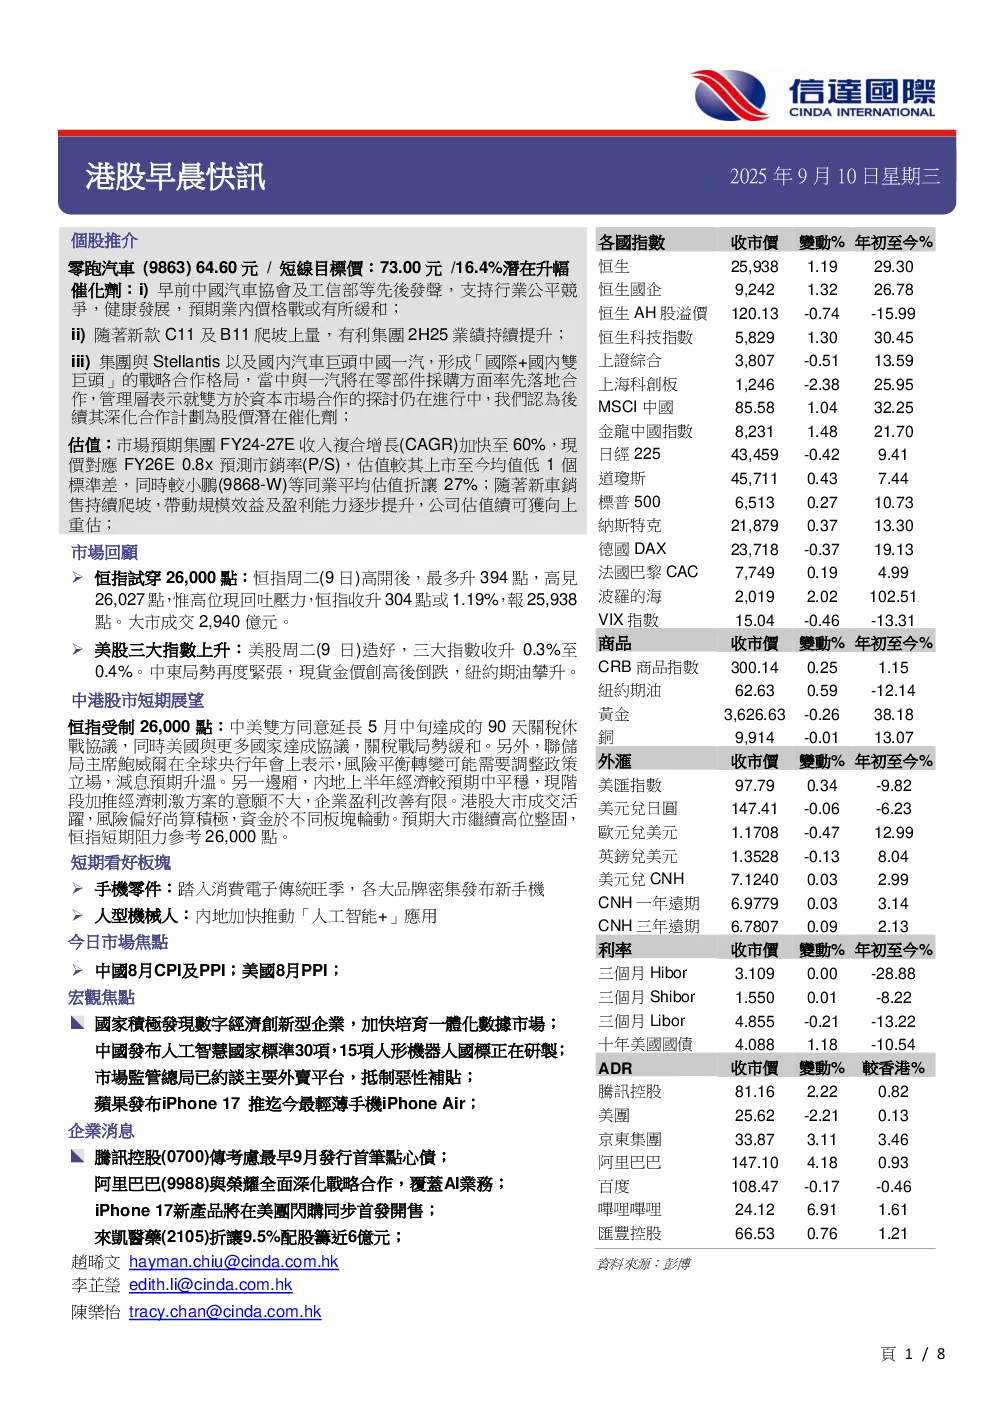
- 零跑汽车被给予“买入”评级,目标价73.00元,潜在升幅16.4%。
- 催化剂包括:行业竞争环境改善、新款车型爬坡上量、碳积分交易收入增加、与Stellantis和中国一汽的战略合作深化。
- 估值方面,市场预期公司FY24-27E收入复合增长达60%,当前市销率估值较低,预计随着销量提升,估值有向上重估空间。
- 技术走势显示股价在100天均线获得支持,短期底部上移,RSI和MACD指标向好。
关键数据
- 集团1H25业绩:首次扭亏为盈,净利润3.3亿人民币,2Q25收入环比增长42%至142.3亿人民币,毛利率14.1%。
- 集团8月份销量:达5.7万台,同比增长88%,环比增长14%,1-8月交付量同比增长1.36倍至32.8万台。
- 产品矩阵:B系列和B01已上市,全新C11已上市,B05/Lafa5在德国慕尼黑车展发布,D系列产品预计1Q26上市。
- 市场预期:FY24-27E收入复合增长达60%,对应FY26E市销率为0.8倍。
研究结论
- 零跑汽车受益于行业竞争环境改善、销量增长和估值提升,短期股价有望回升。
- 公司产品矩阵不断完善,覆盖6-30万价格区间,有利于业绩高速增长。
- 与Stellantis和中国一汽的战略合作深化,将为公司带来潜在催化。